
Unabhängiger Finanzberater oder Bankberater? Unterschiede, Haftung und Interessenkonflikte
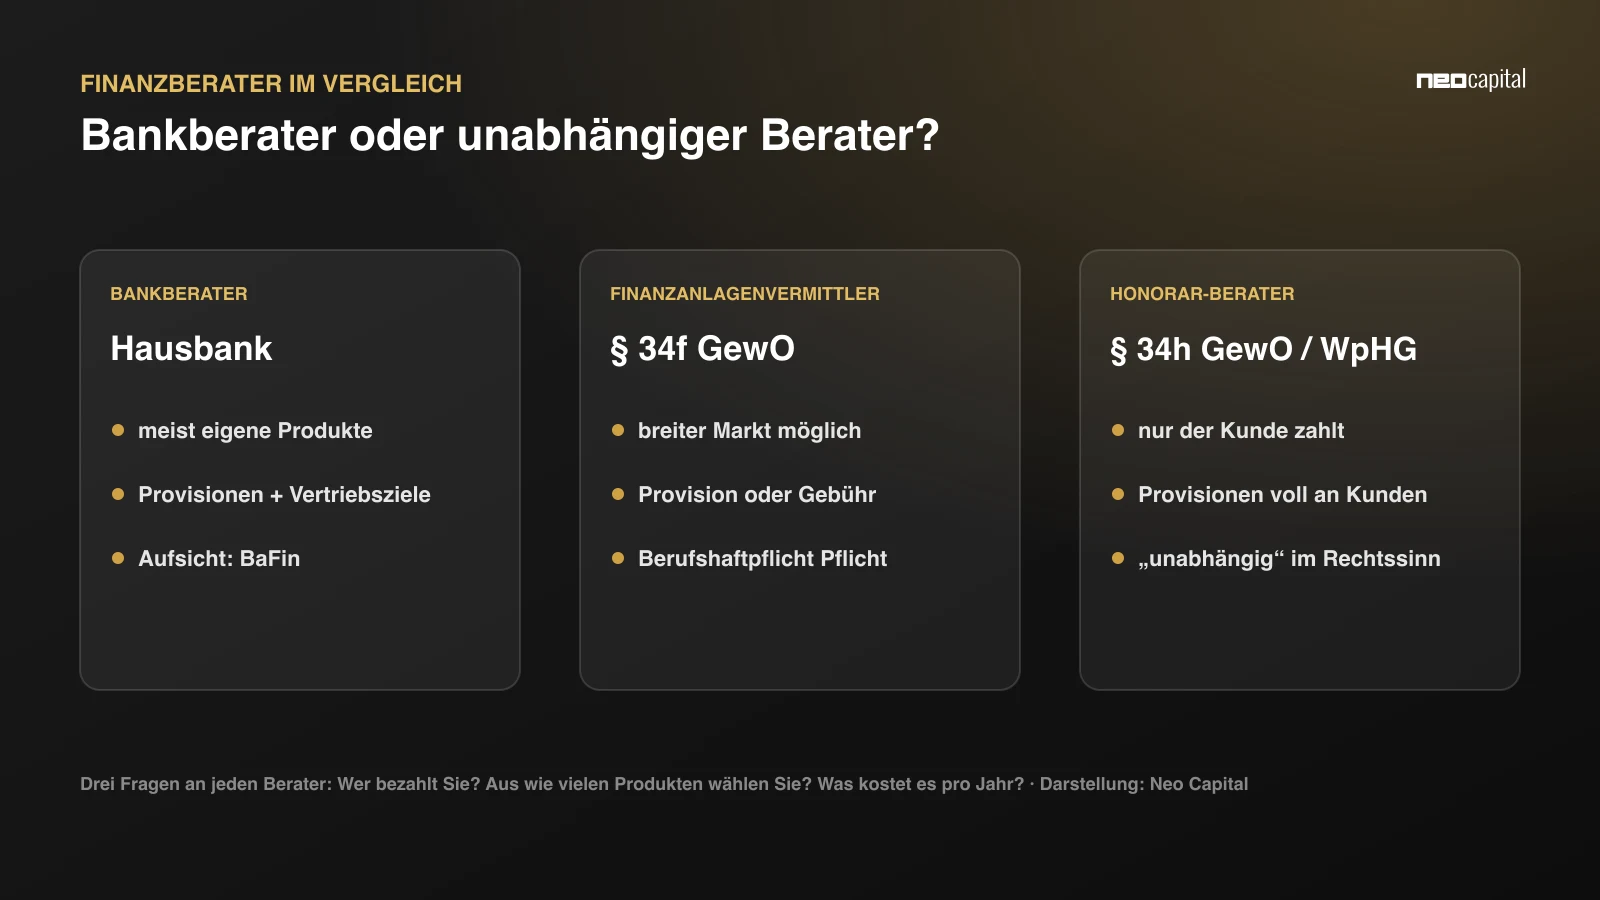
Wer Geld anlegen, fürs Alter vorsorgen oder eine Immobilie finanzieren will, landet oft zuerst bei der Hausbank. Die Alternative sind freie Finanzberater, Makler und Honorarberater. Dieser Vergleich zeigt sachlich, wo die Unterschiede liegen – rechtlich, bei der Vergütung und bei der Haftung.
Wer ist wer? Die Beratertypen im Überblick
| Bankberater | Finanzanlagenvermittler (§ 34f GewO) | Honorar-Berater (§ 34h GewO / § 64 Abs. 5 WpHG) | |
|---|---|---|---|
| Produktauswahl | meist eigene Produkte und Partner | breiter Markt oder eingeschränkt – muss offengelegt werden | hinreichend breiter Markt, nicht auf eigene Produkte beschränkt |
| Bezahlt durch | Provisionen, Margen, Gebühren | Provisionen (offenzulegen) und/oder Gebühren des Kunden | ausschließlich der Kunde |
| Provisionen | erlaubt, wenn offengelegt und qualitätsverbessernd | erlaubt, wenn offengelegt | nur wenn kein provisionsfreies Produkt existiert – dann voll an den Kunden |
| Aufsicht | BaFin | Gewerbeamt (Berlin: Bezirksamt), Register bei der IHK | BaFin (§ 93 WpHG) bzw. Gewerbeamt (§ 34h) |
| Haftung | Bank als Institut | Vermittler, Pflicht-Berufshaftpflicht | Berater bzw. Institut, Pflicht-Berufshaftpflicht (§ 34h) |
Was „unabhängig“ rechtlich bedeutet
Umgangssprachlich nennen sich viele Berater unabhängig, weil sie nicht an eine Bank gebunden sind. Rechtlich ist der Begriff enger: Eine unabhängige Honorar-Anlageberatung muss eine hinreichende Palette von Produkten am Markt berücksichtigen, darf nur vom Kunden bezahlt werden und darf Provisionen nur annehmen, wenn es kein gleichwertiges Produkt ohne Provision gibt – und muss sie dann unverzüglich und vollständig an den Kunden weitergeben (§ 64 Abs. 5 WpHG). Die Bezeichnung dürfen nur Unternehmen führen, die im entsprechenden Register der BaFin eingetragen sind (§ 94 WpHG).
Für freie Berater mit Gewerbeerlaubnis gibt es das Gegenstück: den Honorar-Finanzanlagenberater nach § 34h GewO. Er darf keine Zuwendungen von Produktanbietern behalten. Wer diese Erlaubnis hat, kann nicht gleichzeitig als provisionsberechtigter Finanzanlagenvermittler nach § 34f tätig sein – die beiden Erlaubnisse schließen sich aus. Vor der ersten Beratung muss jeder Berater offenlegen, unter welcher Erlaubnis er arbeitet (§ 12 FinVermV) bzw. ob er unabhängig berät (§ 64 Abs. 1 WpHG).
Interessenkonflikte: Wie Bankberater bezahlt werden
Banken verdienen an Provisionen, Ausgabeaufschlägen und Margen eigener Produkte. Vertriebsziele für Berater sind erlaubt, dürfen aber nicht zulasten der Kunden gehen – so verlangt es die BaFin in ihren Mindestanforderungen an die Compliance (MaComp). Provisionen sind nur zulässig, wenn sie die Qualität der Dienstleistung verbessern und vorab offengelegt werden (§ 70 WpHG). Das gilt in ähnlicher Form auch für Finanzanlagenvermittler (§ 17 FinVermV).
Ein Interessenkonflikt heißt nicht, dass die Beratung schlecht sein muss. Er bedeutet aber, dass Sie Empfehlungen kritisch prüfen sollten – vor allem bei hauseigenen Fonds, hohen Ausgabeaufschlägen und häufigen Umschichtungen.
Was Tests und Studien über Bankberatung zeigen
- BaFin-Testkäufe 2023: Bei verdeckten Testberatungen der BaFin erhielten Kunden in 40 % der Gespräche keine Geeignetheitserklärung und in 67 % keine Kosteninformationen vorab (BaFin-Jahresbericht 2023). Die Stichprobe ist nicht repräsentativ, und weil keine Aufträge erteilt wurden, war die Geeignetheitserklärung nicht in jedem Fall schon Pflicht – die BaFin sah dennoch Verbesserungsbedarf.
- BaFin-Testkäufe bei Versicherern 2024: In 72 Beratungsgesprächen zu fondsgebundenen Versicherungen bei sechs Versicherern wurde die Geeignetheit nur etwa in der Hälfte der Fälle dokumentiert (BaFin, 17.06.2025).
- Stiftung Warentest: Im letzten großen Test der Anlageberatung (160 Beratungen bei 23 Banken) schnitten nur drei Banken „gut“ ab; die Tester führten die Fehler eher auf provisionsgetriebene Vertriebsvorgaben als auf mangelnde Kompetenz zurück (Finanztest 02/2016).
- Wissenschaft: Eine Studie mit Daten deutscher Bank- und Brokerkunden fand bei beratenen Depots geringere Nettorenditen, schlechtere Rendite-Risiko-Verhältnisse und mehr Handel – bei Bankberatern stärker als bei unabhängigen Beratern (Hackethal, Haliassos und Jappelli 2012).
Die Studie zeigt auch: Beratung an sich ist kein Allheilmittel. Entscheidend sind Kosten, Disziplin und eine Strategie, die zu Ihnen passt. Was gute Beratung messbar bringen kann, zeigt unsere Seite Lohnt sich ein Finanzberater?.
Haftung: Wer steht für Fehler ein?
- Bank: Haftet als Institut für Beratungsfehler ihrer Mitarbeiter.
- Finanzanlagenvermittler und Honorar-Finanzanlagenberater: Brauchen für ihre Erlaubnis eine Berufshaftpflichtversicherung (§ 34f Abs. 2 GewO) mit einer Mindestdeckung von derzeit 1.276.000 € je Schadensfall und 1.919.000 € pro Jahr (§ 9 FinVermV), dazu einen Sachkundenachweis der IHK.
- Verjährung: Ansprüche wegen Falschberatung verjähren in der Regel in drei Jahren ab Ende des Jahres, in dem Sie vom Fehler erfahren haben oder hätten erfahren müssen – spätestens aber zehn Jahre nach Entstehen des Schadens (§§ 195, 199 BGB).
- Dokumentation: Vor einem Wertpapierkauf nach Beratung erhalten Sie eine Geeignetheitserklärung, die begründet, warum die Empfehlung zu Ihnen passt (§ 64 Abs. 4 WpHG, § 18 FinVermV). Sie hat 2018 das frühere Beratungsprotokoll abgelöst. Bewahren Sie sie auf – sie ist im Streitfall Ihr wichtigstes Beweismittel.
Honorar ist kein Qualitätssiegel: Worauf es wirklich ankommt
Das Vergütungsmodell sagt etwas über mögliche Interessenkonflikte – aber nichts darüber, ob ein Berater sein Handwerk versteht. Ein Honorarberater kann ein günstiges, sauberes ETF-Depot zusammenstellen und trotzdem an dem scheitern, was über Ihr Ergebnis entscheidet: an der Strategie, an der Steuerstruktur und daran, Sie in der nächsten Krise vom Verkaufen abzuhalten. Umgekehrt kann ein provisionsvergüteter Berater mit mehr Wissen, Erfahrung und Disziplin für seine Kunden in der Theorie bessere Ergebnisse erzielen als ein Honorarberater.
Wie groß dieser Hebel ist, zeigt die Forschung: Anleger erzielen im Schnitt rund 1,1 Prozentpunkte pro Jahr weniger als die Fonds, in die sie investieren – weil sie nach Kursanstiegen kaufen und nach Verlusten verkaufen (Morningstar, Mind the Gap 2024). Diese Lücke ist oft größer als jeder Unterschied in den Beratungskosten.
Typische Situationen aus der Praxis
- Das günstige Depot, das im Crash verkauft wird: Die Kosten sind niedrig, die Produkte gut – aber im Kurssturz fehlt der Ansprechpartner, der die Strategie erklärt. Der Verkauf am Tiefpunkt kostet mehr, als jede Gebühr je hätte kosten können.
- Die Abfindung im falschen Jahr: Ob eine Abfindung im Jahr des Ausscheidens oder im Folgejahr zufließt und wie sie mit Rentenbeiträgen oder Investitionen kombiniert wird, kann über fünfstellige Steuerbeträge entscheiden. Das erfordert Fachwissen, nicht nur ein Vergütungsmodell (Abfindung steuerfrei erhalten).
- Die Immobilie ohne Gesamtbild: Eine Kapitalanlage-Wohnung kann steuerlich hervorragend oder zur Belastung werden – je nach Finanzierung, Abschreibung, Einkommen und Ausstiegsplan. Wer nur ein Produkt beurteilt, sieht das Gesamtbild nicht (Immobilienportfolio strategisch aufbauen).
Am Ende geht es um mehr als Prozente: um Ihren Ruhestand, die Sicherheit Ihrer Familie, oft um das Ergebnis eines ganzen Berufslebens. Dafür brauchen Sie jemanden, dem Sie auch dann vertrauen, wenn die Märkte nervös werden – und der Ihnen dann ehrlich sagt, was zu tun ist und was nicht.
Fünf Kriterien, die mehr sagen als das Vergütungsmodell
- Ausbildung und Spezialisierung: Welche Zusatzqualifikationen hat der Berater über die gesetzliche Sachkunde hinaus? Auf welche Themen ist er spezialisiert – etwa Unternehmer, Immobilien, Abfindung, Altersvorsorge?
- Langer Track Record: Wie lange berät er schon, und hat er Kunden durch echte Krisen begleitet, etwa den Corona-Crash 2020 oder das Zinsjahr 2022? Fragen Sie konkret, was er seinen Kunden damals geraten hat.
- Nachvollziehbare Kundenergebnisse: Lassen Sie sich anonymisierte Beispiele zeigen – Depotverläufe, Transaktionen, Ergebnisse nach Kosten im Vergleich zu einer passenden Benchmark. Wer gute Arbeit leistet, kann sie belegen.
- Echte Bewertungen: Achten Sie auf viele, überprüfbare Bewertungen über mehrere Jahre, etwa bei Google – nicht auf einzelne Erfolgsgeschichten.
- Wirtschaftliche Stabilität des Beraters: Ein Berater, der selbst finanziell solide aufgestellt ist und von wiederkehrender Betreuung statt von schnellen Abschlüssen lebt, hat keinen Grund, Sie zu drängen. Fragen Sie, wie lange das Unternehmen besteht und wie es sich finanziert.
Gute Beratung endet nicht beim Depot
Ein guter Berater achtet auf Kosten und trifft wissenschaftlich fundierte, rationale Anlageentscheidungen – das ist die Pflicht. Die Kür liegt woanders: Die größten finanziellen Potenziale entstehen meist nicht durch das Feintuning eines Portfolios, sondern durch die richtigen strategischen Entscheidungen im Beruf, im Unternehmen und in der Familie. Auch Vanguard zählt neben Kosten und Verhaltenscoaching ausdrücklich Steuerstruktur und Entnahmestrategie zu den Bausteinen, mit denen Beratung Mehrwert schafft (Vanguard Advisor’s Alpha).
- Financial Planning: Liquidität, Vermögensaufbau, Absicherung und Ruhestand als ein Plan – statt einzelner Produkte nebeneinander. Mehr dazu: Finanzplanung und Vertragsprüfung.
- Nachlass- und Vermögensplanung: Wer früh plant, kann Freibeträge mehrfach nutzen – Eltern können jedem Kind alle zehn Jahre bis zu 400.000 € steuerfrei übertragen (§ 16 ErbStG). Testament, Schenkungen und die Struktur von Immobilien gehören in einen gemeinsamen Plan (Schenkung an Kinder).
- Hinweise für Ihren Steuerberater: Ein guter Finanzberater ersetzt keinen Steuerberater, erkennt aber Gestaltungsmöglichkeiten – etwa beim Zeitpunkt von Einkünften, bei Investitionen oder bei der Vorsorge – und bereitet sie so auf, dass Ihr Steuerberater sie prüfen und umsetzen kann.
- Sondersituationen: Abfindung, Unternehmensverkauf, Erbschaft, Trennung, Gründung oder der Übergang in den Ruhestand sind einmalige Weichenstellungen, bei denen Fehler teuer und oft nicht umkehrbar sind.
- Beruf, Unternehmen und Familie zusammendenken: Gehalt oder Ausschüttung aus der eigenen GmbH, Versorgung als Geschäftsführer, Elternzeit, Teilzeit oder Selbstständigkeit, Kaufen oder Mieten – solche Entscheidungen bewegen über die Jahre oft deutlich mehr Geld als ein paar Zehntelprozent Produktkosten (Altersvorsorge für Geschäftsführer).
So prüfen Sie einen Berater in zwei Minuten
- Im Vermittlerregister der IHK nach Name oder Registernummer suchen: Dort stehen alle Vermittler mit Erlaubnis nach § 34d, § 34f, § 34h und § 34i GewO.
- Banken und Vermögensverwalter in der Unternehmensdatenbank der BaFin prüfen.
- Fragen: Wie werden Sie bezahlt? Aus wie vielen Anbietern wählen Sie aus? Welche Kosten entstehen pro Jahr in Euro?
- Erstinformation und Kostenaufstellung schriftlich geben lassen – seriöse Berater tun das unaufgefordert.
Wie Neo Capital arbeitet
Neo Capital ist keine Bank und an keinen Produktanbieter gebunden. Wir sind als Finanzanlagenvermittler (§ 34f GewO), Versicherungsmakler (§ 34d GewO), Immobiliardarlehensvermittler (§ 34i GewO) und Immobilienmakler (§ 34c GewO) tätig. Eine Erlaubnis als Honorar-Finanzanlagenberater nach § 34h GewO haben wir nicht – und deshalb nennen wir uns auch nicht so. In der Praxis arbeiten wir aber nach vergleichbaren Grundsätzen und mit derselben Sorgfalt: Wir wählen aus dem breiten Markt, legen jede Vergütung offen und verdienen nicht an Abschlüssen oder Umschichtungen. Alle Angaben finden Sie in unserer Erstinformation.
- Depotvermögen nur gegen transparente Managementgebühr: Wertpapiervermögen betreuen wir ausschließlich als Assets under Management – gegen eine offen ausgewiesene, vermögensabhängige Gebühr. Ausgabeaufschläge oder Abschlussprovisionen fallen dabei nicht an.
- Bestandsprovisionen an Sie: Bestandspflegeprovisionen aktiv gemanagter Fonds erstatten wir je nach Vereinbarung zu 100 % an Sie zurück.
- Versicherungen über Nettotarife: Versicherungslösungen setzen wir über transparente Nettotarife ohne eingerechnete Abschlussprovision um.
- Auf Wunsch rein auf Honorarbasis: Bei komplexen Themen – etwa Abfindung, Vermögensnachfolge, Unternehmerfinanzen oder einer zweiten Meinung zu bestehenden Verträgen – beraten wir auch produktunabhängig gegen Honorar.
Unsere Überzeugung: Gute Beratung entsteht aus der Kombination – fundierte Ausbildung, Erfahrung über mehrere Marktzyklen, nachprüfbare Ergebnisse, ein Blick über das Depot hinaus auf Nachlass, Steuern, Unternehmen und Familie, ein wirtschaftlich solides Unternehmen ohne Verkaufsdruck, transparente Vergütung mit Honoraroption und Zugriff auf den gesamten Markt. Genau daran lassen wir uns messen. Im kostenlosen Erstgespräch zeigen wir Ihnen gern, wie wir arbeiten und was unsere Kunden über uns sagen.
Was die einzelnen Vergütungsmodelle kosten, zeigt unser Beitrag Was kostet ein Finanzberater?. Woran Sie gute Beratung in Berlin erkennen: Vermögensberater in Berlin finden.
Häufige Fragen
Was ist ein unabhängiger Finanzberater?
Im rechtlichen Sinne berät ein unabhängiger Honorar-Anlageberater (BaFin-Register, § 94 WpHG) oder Honorar-Finanzanlagenberater (§ 34h GewO) aus einem breiten Marktangebot und wird ausschließlich vom Kunden bezahlt. Umgangssprachlich nennen sich auch bankunabhängige Vermittler „unabhängig“ – fragen Sie deshalb immer nach Erlaubnis und Vergütung.
Ist ein Bankberater schlechter als ein freier Finanzberater?
Nicht zwingend. Bankberater wählen aber meist aus einem engeren Produktangebot und arbeiten mit Vertriebszielen. Tests der BaFin und der Stiftung Warentest zeigen Schwächen bei Kosteninformation und Dokumentation. Prüfen Sie bei jedem Berater Kosten, Produktauswahl und Vergütung.
Ist ein Honorarberater automatisch besser?
Nein. Das Honorarmodell vermeidet Produktanreize, sagt aber nichts über Fachwissen und Erfahrung aus. Achten Sie zusätzlich auf Ausbildung, einen langen Track Record, nachvollziehbare Kundenergebnisse, echte Bewertungen und darauf, dass der Berater wirtschaftlich nicht auf schnelle Abschlüsse angewiesen ist.
Wer haftet, wenn mich ein Finanzberater falsch berät?
Bei der Bank haftet das Institut. Finanzanlagenvermittler und Honorar-Finanzanlagenberater müssen eine Berufshaftpflicht mit mindestens 1.276.000 € je Schadensfall haben. Ansprüche verjähren in der Regel drei Jahre nach Kenntnis, spätestens zehn Jahre nach Entstehen des Schadens.
Wie finde ich heraus, ob ein Berater zugelassen ist?
Im Vermittlerregister der IHK unter vermittlerregister.info stehen alle Vermittler mit Erlaubnis nach § 34d, § 34f, § 34h und § 34i GewO. Banken und Vermögensverwalter finden Sie in der Unternehmensdatenbank der BaFin.
Was ist eine Geeignetheitserklärung?
Ein Dokument, das Sie vor einem Wertpapierkauf nach Beratung erhalten. Es begründet, warum die Empfehlung zu Ihren Zielen, Ihrer Risikobereitschaft und Ihren Kenntnissen passt. Es hat 2018 das Beratungsprotokoll abgelöst.