
Was kostet ein Finanzberater? Honorar, Provision und Gesamtkosten im Überblick
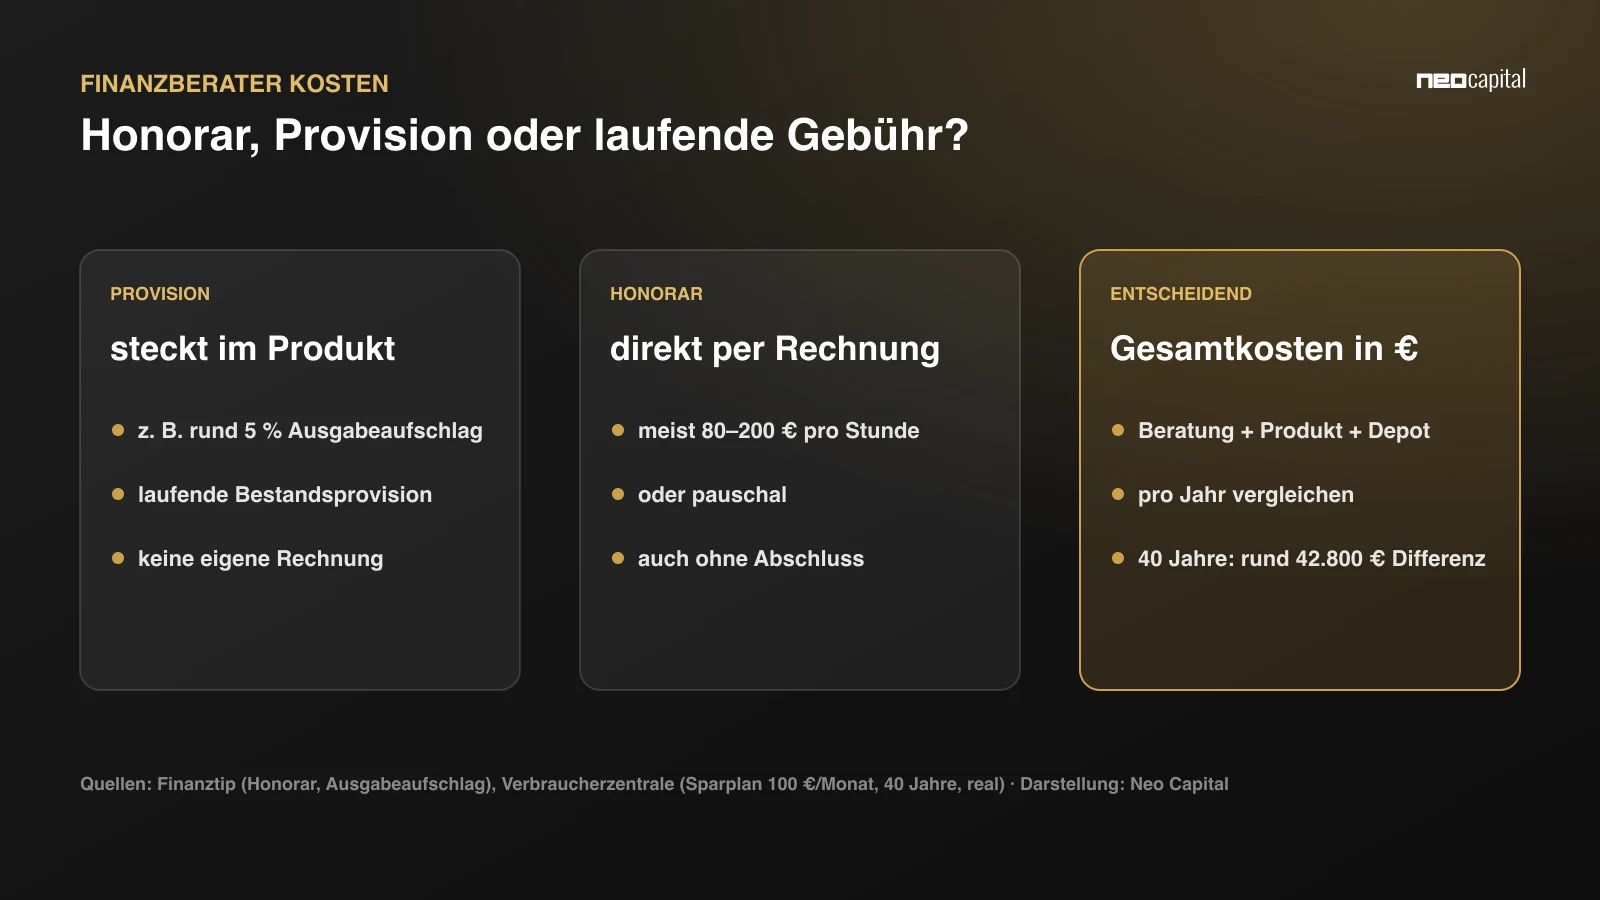
„Die Beratung kostet Sie nichts“ – diesen Satz hören viele Anleger. Er stimmt nur auf den ersten Blick. Irgendjemand bezahlt den Berater immer, und am Ende sind es die Kunden: entweder direkt über eine Rechnung oder indirekt über höhere Produktkosten. Dieser Überblick zeigt, welche Kosten typisch sind, wie Sie sie vergleichen und welche Rechte Sie haben.
Die drei Vergütungsmodelle im Überblick
| Modell | So zahlen Sie | Typische Höhe | Worauf achten |
|---|---|---|---|
| Provision | indirekt über die Produkte: Ausgabeaufschlag, Abschlusskosten, laufende Bestandsprovision | z. B. rund 5 % Ausgabeaufschlag bei aktiven Fonds | Anreiz zu Abschluss und Umschichtung; Kosten stecken im Produkt |
| Honorar | direkt per Rechnung – pro Stunde, pauschal oder in Prozent des Anlagebetrags | laut Finanztip meist 80–200 € pro Stunde | wird auch ohne Abschluss fällig; Produkte sollten dann provisionsfrei sein |
| Laufende Gebühr | Prozentsatz des betreuten Vermögens pro Jahr (Vermögensverwaltung, Depotbetreuung) | abhängig von Anbieter und Vermögen | Gebühr plus Produktkosten zusammenrechnen; Leistung pro Jahr klären |
Welche Kosten in Fonds und Versicherungen stecken
- Ausgabeaufschlag: Bei aktiv gemanagten Fonds fallen laut Finanztip häufig rund 5 % auf jede Einzahlung an. Von 10.000 € werden also nur rund 9.500 € investiert.
- Laufende Kosten: Aktive Fonds kosten laut Finanztip oft 1,7 % pro Jahr oder mehr, breit streuende ETFs etwa 0,2 %. In diesen laufenden Kosten kann eine Bestandsprovision für den Vermittler enthalten sein, die Sie Jahr für Jahr mitbezahlen.
- Abschlusskosten bei Versicherungen: Bei Lebens- und Rentenversicherungen darf der Versicherer Abschlusskosten bis zu 2,5 % der Beitragssumme mit den ersten Beiträgen verrechnen (sogenannter Höchstzillmersatz, § 4 DeckRV). Das ist keine Obergrenze für die Provision selbst, erklärt aber, warum in den ersten Vertragsjahren kaum Guthaben entsteht.
- Verwaltungskosten: Laut Verbraucherzentrale fließen bei einer typischen Rentenversicherung von 100 € Monatsbeitrag im Schnitt rund 7 € in die Verwaltung und 4 € in den Abschluss – investiert werden rund 89 €.
Was Kosten über Jahrzehnte ausmachen
Ein Prozentpunkt Kosten klingt nach wenig. Über lange Zeiträume wirkt er wie ein umgekehrter Zinseszins. Die Verbraucherzentrale hat das für einen Sparplan durchgerechnet:
| Sparplan 100 € pro Monat | nach 20 Jahren | nach 40 Jahren |
|---|---|---|
| Typische Kosten (4 % Ausgabeaufschlag, 1,5 % p. a.) | 9.556 € | 53.630 € |
| Niedrige Kosten (0,5 % Ausgabeaufschlag, 0,2 % p. a.) | 16.103 € | 96.449 € |
| Unterschied | 6.547 € | 42.819 € |
Bei gleicher Marktentwicklung kostet der teure Weg nach 40 Jahren also gut 40 % des Gewinns. Deshalb lohnt sich Beratung nur, wenn ihr Nutzen – bessere Strategie, weniger Fehler, Steuern – höher ist als ihre Kosten. Was die Forschung dazu sagt, haben wir auf der Seite Lohnt sich ein Finanzberater? zusammengefasst.
Ihre Rechte: Kosten müssen offengelegt werden
- Vor der Beratung: Banken und Wertpapierfirmen müssen Ihnen alle Kosten und Nebenkosten zusammengefasst ausweisen – einschließlich ihrer kumulativen Wirkung auf die Rendite – und während der Anlage mindestens einmal jährlich darüber informieren (§ 63 Abs. 7 WpHG). Für Finanzanlagenvermittler mit Gewerbeerlaubnis gilt dasselbe nach § 13 FinVermV.
- Provisionen (Zuwendungen): Erhält der Berater Geld vom Produktanbieter, muss er Existenz, Art und Höhe vor der Beratung offenlegen (§ 70 WpHG, § 17 FinVermV).
- Vergütung: Vermittler müssen vor der ersten Beratung erklären, wie sie bezahlt werden (§ 12a FinVermV).
Kann ich die Beratungskosten von der Steuer absetzen?
Für private Kapitalanlagen in der Regel nicht: Mit dem Sparer-Pauschbetrag von 1.000 € (Zusammenveranlagung 2.000 €) sind alle Werbungskosten abgegolten, der Abzug der tatsächlichen Kosten ist ausgeschlossen (§ 20 Abs. 9 EStG). Anders kann es aussehen, wenn die Beratung mit Vermietungseinkünften oder einem Betrieb zusammenhängt – das sollten Sie mit Ihrem Steuerberater klären.
Zur Umsatzsteuer: Die Vermittlung von Wertpapiergeschäften und Versicherungen ist umsatzsteuerfrei (§ 4 Nr. 8 und Nr. 11 UStG). Ein reines Beratungshonorar fällt nicht unter diese Befreiungen und ist deshalb in der Regel umsatzsteuerpflichtig – achten Sie darauf, ob ein Angebot „zzgl. 19 % USt“ ausgewiesen ist.
Kommt das Provisionsverbot?
Nein, ein generelles Provisionsverbot ist nicht in Sicht. Im Rahmen der EU-Kleinanlegerstrategie (Retail Investment Strategy) wurde das zunächst diskutierte Verbot für das beratungsfreie Geschäft fallengelassen. Stattdessen sollen Provisionen künftig einen nachweisbaren Nutzen für den Kunden haben und gesondert ausgewiesen werden. Die Abstimmung im Europäischen Parlament war für November 2026 angesetzt; die meisten Regeln würden erst einige Jahre nach Veröffentlichung gelten (Europäisches Parlament). Die Bundesregierung will laut Koalitionsvertrag 2025 honorar- und provisionsbasierte Beratung nebeneinander erhalten.
Checkliste: So vergleichen Sie Angebote
- Wie werden Sie bezahlt – Honorar, Provision, laufende Gebühr oder eine Kombination?
- Welche Gesamtkosten entstehen im ersten Jahr und in den Folgejahren – in Euro?
- Erhalten Sie Provisionen von Produktanbietern? Werden sie an mich weitergegeben?
- Welche laufenden Kosten haben die empfohlenen Produkte, und gibt es günstigere Alternativen (z. B. ETF statt aktivem Fonds, Nettotarif statt Bruttotarif)?
- Was kostet ein späterer Wechsel oder eine Kündigung?
- Welche Leistung erhalte ich für eine laufende Gebühr – wie oft gibt es Termine, Rebalancing, Steuerunterlagen?
So rechnet Neo Capital ab
- Depotvermögen nur gegen transparente Managementgebühr: Wertpapiervermögen betreuen wir ausschließlich als Assets under Management – gegen eine offen ausgewiesene, vermögensabhängige Gebühr. Ausgabeaufschläge oder Abschlussprovisionen fallen dabei nicht an.
- Komplexe Fragen auch auf Honorarbasis: Bei komplexen finanziellen Themen – etwa Abfindung, Vermögensnachfolge, Unternehmerfinanzen oder einer zweiten Meinung zu bestehenden Verträgen – beraten wir auch produktunabhängig gegen Honorar.
- Versicherungen über Nettotarife: Versicherungslösungen setzen wir über transparente Nettotarife ohne eingerechnete Abschlussprovision um.
Alle Angaben zu unseren Erlaubnissen und zur Vergütung finden Sie in unserer Erstinformation. Das Erstgespräch ist kostenlos: Wir prüfen Ihre bestehenden Verträge und Depots und zeigen Ihnen, was Sie heute insgesamt pro Jahr zahlen. Worauf Sie bei der Wahl eines Beraters sonst achten sollten, lesen Sie in Vermögensberater in Berlin finden und Unabhängiger Finanzberater oder Bankberater?.
Häufige Fragen
Was kostet ein Finanzberater pro Stunde?
Honorarberater rechnen laut Finanztip typischerweise 80 bis 200 € pro Stunde ab; manche arbeiten mit Pauschalen oder einem Prozentsatz des Anlagebetrags. Auf ein reines Beratungshonorar kommt in der Regel noch 19 % Umsatzsteuer hinzu.
Ist kostenlose Finanzberatung wirklich kostenlos?
Nein. Wenn Sie keine Rechnung bekommen, wird der Berater über Provisionen bezahlt, die in den Produkten stecken – etwa im Ausgabeaufschlag, in den Abschlusskosten oder in den laufenden Kosten eines Fonds. Diese Kosten tragen Sie über eine geringere Rendite.
Was ist besser: Honorar oder Provision?
Beides kann fair oder teuer sein. Honorarberatung vermeidet Produktanreize, Provisionsberatung hat keine separate Rechnung. Vergleichen Sie die Gesamtkosten pro Jahr in Euro für Beratung, Produkte und Depot.
Kann ich Kosten für die Finanzberatung von der Steuer absetzen?
Für private Kapitalanlagen in der Regel nicht, weil der Sparer-Pauschbetrag alle Werbungskosten abgilt (§ 20 Abs. 9 EStG). Bei Beratung im Zusammenhang mit Vermietung oder einem Betrieb kann ein Abzug möglich sein – das klärt Ihr Steuerberater.
Muss mir der Berater seine Provision nennen?
Ja. Provisionen von Produktanbietern müssen vor der Beratung nach Existenz, Art und Höhe offengelegt werden (§ 70 WpHG, § 17 FinVermV). Zusätzlich müssen alle Kosten zusammengefasst und mindestens jährlich ausgewiesen werden.