
Vorabpauschale 2026: Basiszins 3,20 %, Berechnung und Rechner für ETFs und Fonds
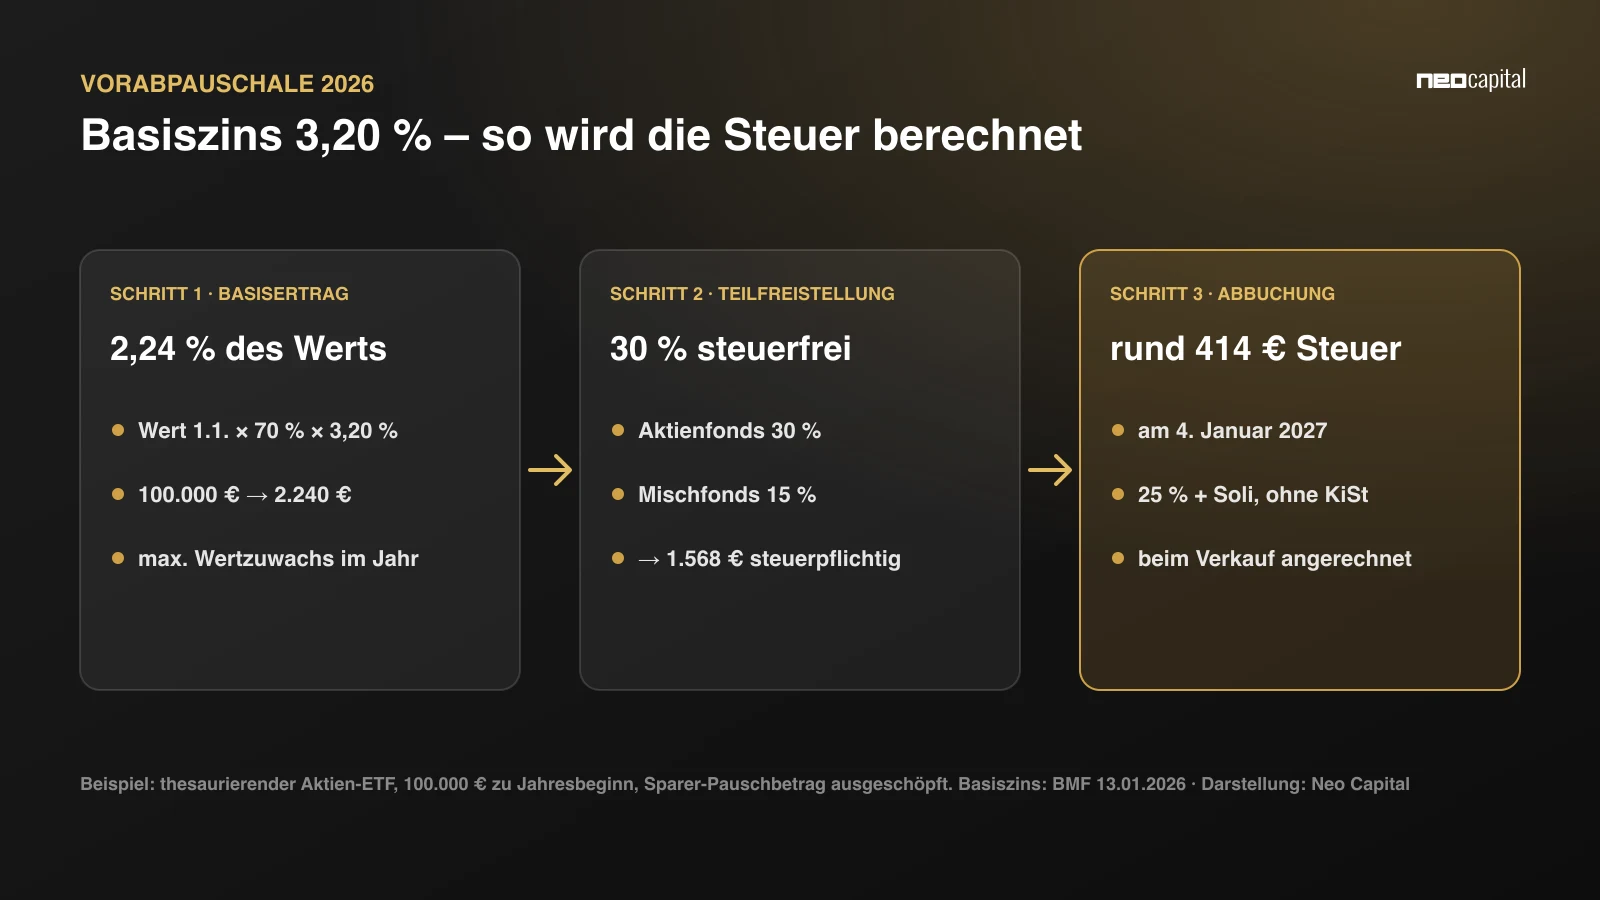
Viele Anleger merken die Vorabpauschale erst, wenn Anfang Januar Geld vom Konto abgeht, obwohl sie nichts verkauft haben. Dieser Beitrag zeigt, wie die Pauschale berechnet wird, was sich 2026 durch den höheren Basiszins ändert und welche Stellschrauben Sie haben. Mit dem Rechner weiter unten können Sie Ihren eigenen Wert ermitteln.
Was ist die Vorabpauschale?
Thesaurierende Fonds und ETFs schütten ihre Erträge nicht aus, sondern legen sie wieder an. Damit Anleger die Steuer nicht bis zum Verkauf aufschieben können, besteuert der Staat seit 2018 jedes Jahr einen fiktiven Mindestertrag: die Vorabpauschale (§ 18 InvStG). Sie zählt zu den steuerpflichtigen Investmenterträgen (§ 16 InvStG) und betrifft auch ausschüttende Fonds, wenn deren Ausschüttungen geringer sind als der Basisertrag.
So wird die Vorabpauschale 2026 berechnet
- Basisertrag: Rücknahmepreis zu Jahresbeginn × 70 % des Basiszinses. 2026: 70 % × 3,20 % = 2,24 % des Werts am Jahresanfang.
- Höchstbetrag: Der Basisertrag ist auf den tatsächlichen Wertzuwachs im Jahr (erster bis letzter Rücknahmepreis) zuzüglich Ausschüttungen begrenzt. Fällt der Fonds, gibt es keine Vorabpauschale.
- Ausschüttungen abziehen: Vom (begrenzten) Basisertrag werden die Ausschüttungen des Jahres abgezogen. Das Ergebnis ist die Vorabpauschale.
- Erwerbsjahr: Wurde der Fonds im Laufe des Jahres gekauft, sinkt die Vorabpauschale um ein Zwölftel für jeden vollen Monat vor dem Kaufmonat (§ 18 Abs. 2 InvStG).
- Teilfreistellung: Ein Teil bleibt steuerfrei – 30 % bei Aktienfonds, 15 % bei Mischfonds, 60 % bzw. 80 % bei Immobilienfonds (§ 20 InvStG).
- Steuer: Auf den Rest fallen 25 % Abgeltungsteuer plus 5,5 % Solidaritätszuschlag und gegebenenfalls Kirchensteuer an (§ 32d EStG), soweit der Sparer-Pauschbetrag von 1.000 € (Zusammenveranlagung 2.000 €) ausgeschöpft ist (§ 20 Abs. 9 EStG).
Als Aktienfonds gilt ein Fonds, der laut Anlagebedingungen fortlaufend mehr als 50 % in Aktien investiert; bei mindestens 25 % ist es ein Mischfonds (§ 2 Abs. 6 und 7 InvStG). Ein MSCI-World-ETF ist also ein Aktienfonds mit 30 % Teilfreistellung.
Basiszins 2026 im Vergleich zu den Vorjahren
| Jahr | Basiszins | Basisertrag je 100.000 € | Steuer bei Aktien-ETF* | Abbuchung |
|---|---|---|---|---|
| 2023 | 2,55 % | 1.785 € | rund 330 € | Januar 2024 |
| 2024 | 2,29 % | 1.603 € | rund 296 € | Januar 2025 |
| 2025 | 2,53 % | 1.771 € | rund 327 € | 2. Januar 2026 |
| 2026 | 3,20 % | 2.240 € | rund 414 € | 4. Januar 2027 |
Der Basiszins wird aus der Rendite langlaufender Bundesanleihen am ersten Börsentag des Jahres abgeleitet (§ 18 Abs. 4 InvStG). Weil die Zinsen für 15-jährige Bundesanleihen gestiegen sind, fällt die Vorabpauschale für 2026 um gut ein Viertel höher aus als für 2025.
Rechenbeispiel: 100.000 € im MSCI-World-ETF
| ETF steigt um 7 % | ETF steigt um 1 % | ETF fällt | |
|---|---|---|---|
| Wert 1.1.2026 | 100.000 € | 100.000 € | 100.000 € |
| Wert 31.12.2026 | 107.000 € | 101.000 € | 95.000 € |
| Basisertrag (2,24 %) | 2.240 € | 2.240 € | 2.240 € |
| Höchstbetrag (Wertzuwachs) | 7.000 € | 1.000 € | 0 € |
| Vorabpauschale | 2.240 € | 1.000 € | 0 € |
| steuerpflichtig nach 30 % Teilfreistellung | 1.568 € | 700 € | 0 € |
| Abgeltungsteuer 25 % + Soli | 413,56 € | 184,62 € | 0 € |
Vorabpauschale-Rechner 2026
Basiszins 2026: 3,20 % laut BMF-Schreiben. Wird ein Fonds im Laufe des Jahres gekauft, tragen Sie als Wert am 1.1. den Wert Ihrer Anteile zum Rücknahmepreis vom Jahresbeginn ein.
Ihre Vorabpauschale
- Basisertrag (Wert 1.1. × 70 % × Basiszins)
- –
- Höchstbetrag (Wertzuwachs + Ausschüttungen)
- –
- Vorabpauschale
- –
- steuerpflichtig nach Teilfreistellung
- –
- nach Sparer-Pauschbetrag
- –
- Abgeltungsteuer · Soli · Kirchensteuer
- – · – · –
Vereinfachte Modellrechnung nach § 18 InvStG für ein Kalenderjahr und einen Fonds. Die gezahlte Steuer wird beim Verkauf angerechnet, weil die Vorabpauschalen den Veräußerungsgewinn mindern (§ 19 Abs. 1 InvStG). Ohne Günstigerprüfung, ohne Verlustverrechnung. Keine Steuerberatung.
Wann und wie wird die Steuer abgebucht?
Die Vorabpauschale gilt am ersten Werktag des Folgejahres als zugeflossen (§ 18 Abs. 3 InvStG) – für 2026 laut BMF am 4. Januar 2027. Ihre Depotbank führt die Steuer dann automatisch ab. Liegt auf dem Verrechnungskonto nicht genug Geld, darf die Bank den Betrag ohne Ihre Einwilligung von einem anderen Konto bei ihr einziehen und auch einen vereinbarten Dispositionskredit nutzen, wenn Sie dem nicht vorher widersprochen haben (§ 44 Abs. 1 Satz 7–9 und Abs. 1b EStG). Klappt das nicht, meldet die Bank den Fall dem Finanzamt, das die Steuer über die Steuererklärung nachfordert.
Keine Doppelbesteuerung beim Verkauf
Die Vorabpauschale ist eine Vorauszahlung, keine zusätzliche Steuer. Wenn Sie den Fonds verkaufen, wird der Veräußerungsgewinn um alle während der Haltedauer angesetzten Vorabpauschalen gemindert (§ 19 Abs. 1 InvStG). Sie zahlen also insgesamt nicht mehr Steuern – nur früher. Der Nachteil liegt im Zinseszins: Das Geld für die Steuer arbeitet nicht mehr im Depot.
Wie lässt sich die Vorabpauschale senken?
Vermeiden lässt sich die Vorabpauschale im normalen Depot nicht, aber gut steuern. Die wichtigsten Hebel:
- Freistellungsauftrag richtig verteilen: Der Sparer-Pauschbetrag von 1.000 € (2.000 € bei Zusammenveranlagung) gilt auch für die Vorabpauschale. Haben Sie Depots bei mehreren Banken, sollte der Freistellungsauftrag dort liegen, wo die Erträge anfallen (§ 44a EStG).
- NV-Bescheinigung: Wer insgesamt unter dem Grundfreibetrag liegt – etwa Studierende, Kinder oder Rentner mit geringem Einkommen –, kann mit einer Nichtveranlagungsbescheinigung den Steuerabzug ganz vermeiden. Sie gilt höchstens drei Jahre.
- Günstigerprüfung: Liegt Ihr persönlicher Steuersatz unter 25 %, können Sie in der Steuererklärung die Günstigerprüfung beantragen (§ 32d Abs. 6 EStG). Sie gilt dann für alle Kapitalerträge.
- Fondsart beachten: Aktienfonds mit 30 % Teilfreistellung sind steuerlich günstiger als Anleihe-ETFs ohne Teilfreistellung. Die Aufteilung zwischen Aktien und Anleihen sollte aber Ihrer Strategie folgen, nicht der Steuer.
- Depot für Kinder: Kinder haben einen eigenen Grundfreibetrag (2026: 12.348 €, § 32a EStG) und einen eigenen Sparer-Pauschbetrag. Mit einer NV-Bescheinigung bleibt die Vorabpauschale auf das Kinderdepot meist steuerfrei. Voraussetzung: Das Vermögen gehört wirklich dem Kind.
- Versicherungsmantel und geförderte Vorsorge: Für Fonds in einer Fondspolice, in der betrieblichen Altersvorsorge sowie in zertifizierten Riester- und Rürup-Verträgen werden keine Vorabpauschalen angesetzt (§ 16 Abs. 2 InvStG). Ob sich das lohnt, hängt von den Kosten des Vertrags und der späteren Besteuerung ab.
- Ausschüttende Fonds: Ausschüttungen mindern die Vorabpauschale, werden aber selbst besteuert. Steuerlich ist das meist ein Nullsummenspiel – ein Wechsel lohnt sich nur aus Strategie-, nicht aus Steuergründen.
Ändert sich 2026 oder 2027 etwas an der Vorabpauschale?
Stand November 2026 ist § 18 InvStG unverändert; Pläne, die Vorabpauschale abzuschaffen, gibt es nicht. Neu ist ab 2027 die staatlich geförderte private Altersvorsorge mit einem Altersvorsorgedepot (Altersvorsorgereformgesetz). Wie sich Vorabpauschale und Förderung dort genau auswirken, prüfen wir, sobald die Anbieter ihre Produkte vorlegen.
Was wir bei Neo Capital für Sie prüfen
Die Vorabpauschale ist selten das größte Steuerthema im Depot – aber ein guter Anlass, die Struktur zu prüfen: Sind Freistellungsaufträge richtig verteilt? Passt die Fondsauswahl zur Teilfreistellung? Sollten Kinderdepots, Versicherungsmantel oder eine vermögensverwaltende Gesellschaft eine Rolle spielen? Wir rechnen das mit Ihnen durch und stimmen steuerliche Fragen mit Ihrem Steuerberater ab. Warum Steuern erst nach Strategie und Portfolio kommen, zeigt unsere Seite Lohnt sich ein Finanzberater?.
Häufige Fragen
Wie hoch ist der Basiszins 2026 für die Vorabpauschale?
3,20 %. Das Bundesfinanzministerium hat den Wert am 13. Januar 2026 veröffentlicht. Der Basisertrag beträgt damit 70 % × 3,20 % = 2,24 % des Fondswerts zu Jahresbeginn.
Wann wird die Vorabpauschale 2026 abgebucht?
Sie gilt am ersten Werktag des Folgejahres als zugeflossen, laut BMF am 4. Januar 2027. Die Depotbank bucht die Steuer in den ersten Januartagen vom Verrechnungskonto ab.
Wie viel Vorabpauschale zahle ich bei 100.000 € im ETF?
Bei einem thesaurierenden Aktien-ETF mit 100.000 € zu Jahresbeginn beträgt die Vorabpauschale 2026 bis zu 2.240 €. Nach 30 % Teilfreistellung sind 1.568 € steuerpflichtig; das ergibt 413,56 € Abgeltungsteuer und Soli, wenn der Sparer-Pauschbetrag schon verbraucht ist.
Fällt die Vorabpauschale auch an, wenn der ETF im Minus ist?
Nein. Die Vorabpauschale ist auf den Wertzuwachs im Kalenderjahr begrenzt. Ist der Fonds am Jahresende weniger wert als zu Beginn, fällt keine Vorabpauschale an.
Zahle ich durch die Vorabpauschale doppelt Steuern?
Nein. Beim Verkauf wird der Gewinn um alle bereits versteuerten Vorabpauschalen gemindert (§ 19 Abs. 1 InvStG). Die Vorabpauschale ist eine Steuervorauszahlung.
Was passiert, wenn auf dem Verrechnungskonto kein Geld ist?
Die Bank darf den Betrag von einem anderen Konto bei ihr einziehen und einen vereinbarten Dispo nutzen, wenn Sie nicht vorher widersprochen haben. Andernfalls meldet sie den Fall dem Finanzamt, das die Steuer über die Steuererklärung erhebt.