
Steuern sparen als Gutverdiener: 12 legale Hebel für 2026
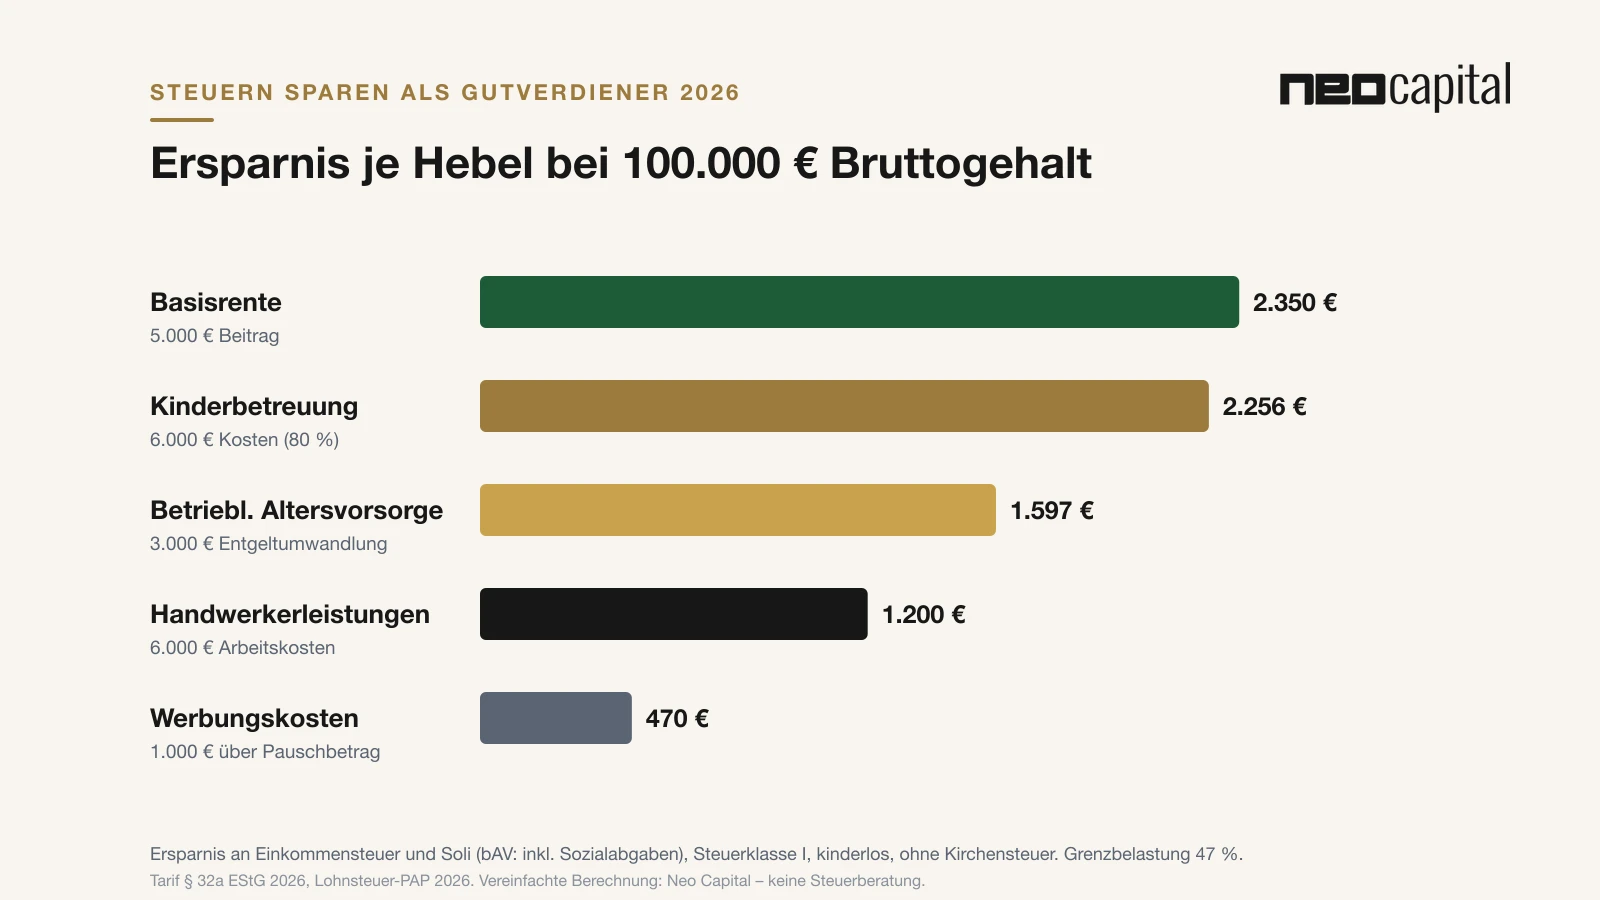
Gutverdiener zahlen in Deutschland nicht nur absolut, sondern auch relativ viel Steuern: Ab einem zu versteuernden Einkommen von 69.879 € gilt 2026 der Spitzensteuersatz von 42 % (§ 32a EStG). Dazu kommt ab einer Einkommensteuer von 20.350 € der Solidaritätszuschlag – in der sogenannten Milderungszone sogar mit einer besonders hohen Grenzbelastung.
Dieser Leitfaden zeigt 12 legale Hebel, mit denen Angestellte und Selbstständige mit hohem Einkommen 2026 Steuern sparen können. Die Rechenbeispiele beziehen sich auf ein Bruttogehalt von 100.000 € in Steuerklasse I. Wie viel bei Ihrem Gehalt netto bleibt, zeigen unsere Gehaltsrechner für 80.000 €, 100.000 €, 120.000 € und 150.000 €.
Warum jeder Euro Abzug bei Gutverdienern so viel bringt
Der Solidaritätszuschlag beträgt 5,5 % der Einkommensteuer – oberhalb der Freigrenze steigt er aber zunächst mit 11,9 % des übersteigenden Betrags (§ 4 SolZG). Für Ledige liegt diese Milderungszone 2026 etwa zwischen 75.000 € und 116.600 € zu versteuerndem Einkommen. In diesem Bereich beträgt die Grenzbelastung nicht 44,3 %, sondern rund 47 %.
| Zu versteuerndes Einkommen (ledig) | Grenzsteuersatz ESt + Soli |
|---|---|
| bis 69.878 € | steigend bis 42 % |
| 69.879 € bis ca. 74.970 € | 42 % |
| ca. 74.970 € bis 116.600 € (Soli-Milderungszone) | rund 47 % |
| ca. 116.600 € bis 277.825 € | 44,3 % |
| ab 277.826 € | 47,5 % |
Die 12 Hebel im Überblick
| Hebel | Rahmen 2026 | Beispiel bei 100.000 € brutto |
|---|---|---|
| 1. Werbungskosten | nur oberhalb 1.230 € Pauschbetrag | 1.000 € zusätzlich ≈ 470 € Ersparnis |
| 2. Steuerfreie Arbeitgeberleistungen | z. B. 50 €/Monat Sachbezug, Jobticket, Dienstrad | statt Gehalt: voller Betrag ohne Abzüge |
| 3. Betriebliche Altersvorsorge | bis 8.112 € steuerfrei | 3.000 € kosten netto ≈ 1.403 € |
| 4. Basisrente | bis 30.826 € inkl. Rentenbeiträgen | 5.000 € ≈ 2.350 € Ersparnis |
| 5. Vermietete Immobilie | AfA 2–3 %, degressiv 5 %, Sonder-AfA, Denkmal | abhängig vom Objekt |
| 6. Haushalt & Handwerker (§ 35a) | 20 % direkt von der Steuer | bis 4.000 € + 1.200 € |
| 7. Kinderbetreuung | 80 % der Kosten, max. 4.800 € je Kind | 4.800 € ≈ 2.256 € Ersparnis |
| 8. Spenden | bis 20 % der Einkünfte | 1.000 € ≈ 470 € Ersparnis |
| 9. Kapitalerträge | Sparer-Pauschbetrag 1.000/2.000 € | bis 264/528 € Abgeltungsteuer frei |
| 10. Splitting & Steuerklassen | Zusammenveranlagung, Faktorverfahren | je nach Einkommensverteilung |
| 11. Kranken- und Pflegeversicherung | Basisbeiträge voll absetzbar | bei Wechsel in PKV relevant |
| 12. Vermögen in der Familie | Schenkungsfreibeträge alle 10 Jahre | 400.000 € je Kind und Elternteil |
1. Werbungskosten vollständig ansetzen
Jeder Arbeitnehmer erhält automatisch einen Pauschbetrag von 1.230 € (§ 9a EStG). Nur Kosten darüber hinaus senken die Steuer – dann aber mit Ihrem vollen Grenzsteuersatz.
- Pendeln: Seit 2026 gilt die Entfernungspauschale von 0,38 € ab dem ersten Kilometer (§ 9 Abs. 1 Satz 3 Nr. 4 EStG). 20 km an 220 Tagen ergeben 1.672 €.
- Homeoffice: 6 € je Tag, höchstens 1.260 € im Jahr – für Tage, an denen Sie überwiegend zu Hause arbeiten (§ 4 Abs. 5 Satz 1 Nr. 6c EStG).
- Doppelte Haushaltsführung: Unterkunftskosten am Arbeitsort bis 1.000 € im Monat.
- Weitere Klassiker: Arbeitsmittel, Fortbildungen, Fachliteratur, Bewerbungs- und Umzugskosten, Kontoführung, Steuerberatung für das Arbeitseinkommen.
2. Steuerfreie Arbeitgeberleistungen statt Gehaltserhöhung
Von einer Gehaltserhöhung bleibt Gutverdienern oft nur gut die Hälfte. Bestimmte Leistungen kann der Arbeitgeber dagegen steuer- und meist sozialversicherungsfrei gewähren – in der Regel nur „zusätzlich zum ohnehin geschuldeten Arbeitslohn“ (§ 3 EStG):
| Leistung | Rahmen 2026 |
|---|---|
| Sachbezüge, z. B. Gutscheine (§ 8 Abs. 2 Satz 11 EStG) | 50 € im Monat |
| Jobticket für den ÖPNV (§ 3 Nr. 15 EStG) | steuerfrei, ohne Betragsgrenze |
| Dienstfahrrad (§ 3 Nr. 37 EStG) | steuerfrei, wenn zusätzlich gewährt |
| Kita-Zuschuss für nicht schulpflichtige Kinder (§ 3 Nr. 33 EStG) | steuerfrei, ohne Betragsgrenze |
| Gesundheitsförderung (§ 3 Nr. 34 EStG) | bis 600 € im Jahr |
| Arbeitgeberbeiträge zur bAV (§ 3 Nr. 63 EStG) | bis 8.112 € im Jahr |
3. Betriebliche Altersvorsorge
Beiträge in eine Direktversicherung, Pensionskasse oder einen Pensionsfonds sind 2026 bis 8.112 € im Jahr steuerfrei, bis 4.056 € zusätzlich sozialabgabenfrei. Bei 100.000 € Gehalt kosten 3.000 € Entgeltumwandlung netto nur rund 1.403 €, weil Steuern sowie Renten- und Arbeitslosenbeiträge sinken. Bei 150.000 € sind es rund 1.671 € – dort liegen die Sozialabgaben ohnehin am Höchstbetrag. Spart der Arbeitgeber Sozialabgaben, muss er in der Regel 15 % zuschießen. Die spätere Betriebsrente ist voll steuerpflichtig; Kosten und Anlagestrategie des Vertrags entscheiden über den Erfolg.
4. Basisrente (Rürup)
Beiträge zur Basisrente sind seit 2023 zu 100 % als Sonderausgaben abziehbar, 2026 bis 30.826 € (Ehepaare 61.652 €) – abzüglich Ihrer und der Arbeitgeberbeiträge zur gesetzlichen Rente (§ 10 Abs. 3 EStG). Bei 100.000 € Gehalt bleiben rund 12.200 € Spielraum. Ein Beitrag von 5.000 € spart dort etwa 2.350 € Einkommensteuer und Soli. Der Haken: Das Kapital ist bis zur Rente gebunden und wird nur als lebenslange Rente ausgezahlt.
5. Vermietete Immobilien
Abschreibungen, Schuldzinsen und Kosten einer vermieteten Immobilie mindern das zu versteuernde Einkommen. Für Gebäude, die nach 2022 fertiggestellt wurden, gilt eine lineare AfA von 3 %, bei Baubeginn bzw. Kaufvertrag zwischen Oktober 2023 und September 2029 alternativ die degressive AfA von 5 % (§ 7 EStG). Bei förderfähigen Neubauten kommt die Sonder-AfA von 5 % hinzu, bei Baudenkmälern sind für Sanierungskosten 9 % über acht Jahre und 7 % über vier Jahre möglich (§ 7i EStG). Nach zehn Jahren ist der Verkauf steuerfrei (§ 23 EStG). Wichtig: Eine Immobilie muss sich auch ohne Steuereffekt tragen. Mehr dazu: degressive AfA und Sonder-AfA kombinieren.
6. Haushaltsnahe Dienstleistungen und Handwerker
20 % der Arbeitskosten werden direkt von der Steuer abgezogen – unabhängig vom Steuersatz (§ 35a EStG): für haushaltsnahe Dienstleistungen (z. B. Reinigung, Gartenpflege) bis 4.000 € im Jahr, für Handwerkerleistungen bis 1.200 €. Voraussetzung sind eine Rechnung und die Überweisung auf das Konto des Dienstleisters. Begünstigt sind nur Arbeits-, Fahrt- und Maschinenkosten, nicht das Material.
7. Kinder: Betreuungskosten und Freibeträge
Kinderbetreuungskosten für Kinder unter 14 Jahren sind zu 80 % als Sonderausgaben abziehbar, höchstens 4.800 € je Kind (§ 10 Abs. 1 Nr. 5 EStG). Außerdem prüft das Finanzamt automatisch, ob der Kinderfreibetrag (2026: 9.756 € je Kind für Eltern zusammen, § 32 Abs. 6 EStG) günstiger ist als das Kindergeld von 259 € im Monat – bei Gutverdienern ist das regelmäßig der Fall.
8. Spenden
Spenden an gemeinnützige Organisationen sind bis 20 % des Gesamtbetrags der Einkünfte als Sonderausgaben abziehbar (§ 10b EStG). Für Spenden an politische Parteien gibt es eine Steuerermäßigung von 50 % der Zuwendung, berücksichtigt werden dabei bis zu 1.650 € (Ehepaare 3.300 €) (§ 34g EStG).
9. Kapitalerträge clever gestalten
- Freistellungsauftrag nutzen: Bis 1.000 € (Ehepaare 2.000 €) Kapitalerträge bleiben steuerfrei (§ 20 Abs. 9 EStG).
- Verluste verrechnen: Aktienverluste können nur mit Aktiengewinnen verrechnet werden – eine Verlustbescheinigung bei Depotwechsel sichert sie.
- Thesaurierende Fonds und lange Haltedauer: Wer Gewinne laufen lässt, verschiebt die Abgeltungsteuer und profitiert vom Zinseszins auf das ungesteuerte Kapital.
10. Splitting und Steuerklassen
Verheiratete profitieren bei unterschiedlich hohen Einkommen vom Ehegattensplitting. Die Steuerklassenwahl (III/V, IV/IV oder Faktorverfahren nach § 39f EStG) ändert dagegen nur die monatlich einbehaltene Lohnsteuer, nicht die Jahressteuer. Sie beeinflusst aber Lohnersatzleistungen wie Elterngeld – ein Wechsel kann deshalb zeitlich klug geplant werden.
11. Kranken- und Pflegeversicherung
Beiträge zur Basisabsicherung in der Kranken- und Pflegeversicherung sind voll als Sonderausgaben abziehbar (§ 10 Abs. 1 Nr. 3 EStG); bei gesetzlich Versicherten mit Krankengeldanspruch werden die Krankenversicherungsbeiträge um 4 % gekürzt. Bei privat Versicherten mindern Beitragsrückerstattungen den Abzug. Wer über der Versicherungspflichtgrenze (2026: 77.400 €) verdient, kann in die PKV wechseln – eine Entscheidung, die vor allem nach Leistung, Alter und Familienplanung getroffen werden sollte, nicht nach der Steuer.
12. Vermögen in der Familie übertragen
Eltern können jedem Kind alle zehn Jahre 400.000 € steuerfrei schenken, Ehepartner einander 500.000 € (§ 16 ErbStG, § 14 ErbStG). Wer früh überträgt, kann die Freibeträge mehrfach nutzen. Erträge aus Vermögen, das dem Kind gehört, werden beim Kind versteuert – mit dessen eigenem Grundfreibetrag und Sparer-Pauschbetrag. Mehr dazu: Schenkung an Kinder.
Rechenbeispiel über 20 Jahre: Steuerlast in Vermögen umwandeln
Was bringen die Hebel langfristig? Zwei Angestellte mit je 100.000 € Bruttogehalt legen 20 Jahre lang jedes Jahr dasselbe Netto-Budget von 10.000 € an – bei angenommenen 5 % Rendite p. a.
- Person A „nichts tun“: Die 10.000 € gehen jedes Jahr in ein privates Depot (Aktienfonds). Steuern fallen erst beim Verkauf an.
- Person B „Steuerlast nutzen“: 3.000 € brutto Entgeltumwandlung in die bAV kosten netto nur 1.403 €. 5.000 € Basisrente senken die Einkommensteuer um 2.309 €. Vom gleichen Budget bleiben 5.906 € für das Depot. B investiert also jedes Jahr 13.906 € statt 10.000 € – die Differenz zahlt das Finanzamt bzw. die Sozialversicherung.
Vermögen nach 20 Jahren – nach Steuern
Unterschied: –
A B – Vermögensentwicklung vor späteren Steuern
- Netto-Aufwand bAV pro Jahr
- –
- Steuerersparnis Basisrente pro Jahr
- –
- Depot-Sparrate B pro Jahr
- –
Beide zahlen jedes Jahr dasselbe Netto-Budget ein. Lohnsteuer-PAP 2026, Steuerklasse I. Depot: Aktienfonds, Abgeltungsteuer mit Teilfreistellung beim Verkauf. Vorsorge: pauschaler Abzug für Steuern und Kranken-/Pflegeversicherung im Alter (Annahme). Modellrechnung, keine Prognose und keine Steuerberatung.
| Nach 20 Jahren | Person A | Person B |
|---|---|---|
| Eingezahlt (netto) | 200.000 € | 200.000 € |
| Depot vor Steuern | 347.193 € | 205.047 € |
| Depot nach Abgeltungsteuer | 320.017 € | 188.998 € |
| bAV + Basisrente (Kapitalwert) | – | 262.265 € |
| … nach 30 % Steuern/KV im Alter | – | 183.586 € |
| Vermögen nach Steuern | 320.017 € | 372.583 € |
Im Basisfall liegt Person B nach Steuern um rund 52.600 € (+16 %) vorn. Wie groß der Vorsprung ist, hängt vor allem von den Kosten der Verträge und der Besteuerung im Alter ab:
| Szenario | Vorsprung B |
|---|---|
| Basisfall (100.000 €, Kosten +0,5 %, Abgaben im Alter 30 %) | +52.566 € (+16,4 %) |
| Günstige Verträge, Abgaben im Alter 25 % | +77.296 € (+24,2 %) |
| Bruttogehalt 150.000 € (über der Beitragsbemessungsgrenze) | +41.012 € (+12,8 %) |
| Teure Verträge (+1 %), Abgaben im Alter 40 % | +17.633 € (+5,5 %) |
Für Selbstständige und Unternehmer zusätzlich
- Investitionsabzugsbetrag: Bis 50 % geplanter Investitionen vorab abziehen, max. 200.000 € je Betrieb.
- Altersvorsorge über die GmbH: Direktversicherung, Unterstützungskasse oder Pensionszusage – siehe Altersvorsorge für Geschäftsführer.
- Einmalige hohe Einkünfte: Bei Abfindungen oder Unternehmensverkäufen lassen sich mehrere Hebel kombinieren – siehe Abfindung investieren.
Unser Rat: Erst das Ziel, dann die Steuer
Viele Steuersparprodukte halten nicht, was sie versprechen – weil Kosten, Bindung oder Risiken den Steuervorteil aufzehren. Wir prüfen mit Ihnen, welche Hebel zu Ihren Zielen passen, und rechnen die Wirkung nach Steuern durch. Die steuerliche Umsetzung stimmen wir mit Ihrer Steuerberatung ab oder empfehlen Ihnen eine Kanzlei aus unserem Netzwerk.
Häufige Fragen
Wie viel Steuern spart ein Gutverdiener mit 1.000 € Werbungskosten?
Bei 100.000 € Gehalt in Steuerklasse I rund 470 € Einkommensteuer und Soli – vorausgesetzt, die Werbungskosten liegen insgesamt über dem Pauschbetrag von 1.230 €.
Ab wann gilt der Spitzensteuersatz 2026?
Ab einem zu versteuernden Einkommen von 69.879 € (Ledige) bzw. 139.758 € (Zusammenveranlagung). Dazu kommt Solidaritätszuschlag, sobald die Einkommensteuer 20.350 € (Ehepaare 40.700 €) übersteigt.
Lohnt sich die betriebliche Altersvorsorge für Gutverdiener?
Steuerlich oft ja: Bei 100.000 € Gehalt kosten 3.000 € Entgeltumwandlung netto nur rund 1.400 €. Entscheidend sind aber die Kosten des Vertrags, die Anlagestrategie und die spätere Besteuerung der Rente.
Welche Arbeitgeberleistungen sind 2026 steuerfrei?
Unter anderem Sachbezüge bis 50 € im Monat, Jobticket, Dienstfahrrad, Kita-Zuschüsse, Gesundheitsförderung bis 600 € im Jahr und Beiträge zur bAV bis 8.112 € – in der Regel nur zusätzlich zum ohnehin geschuldeten Lohn.