
RSUs, ESOP und Aktienoptionen versteuern: Was Mitarbeiter in Deutschland wissen müssen
Ob internationaler Tech-Konzern oder Berliner Start-up: Aktienbasierte Vergütung ist für viele gut verdienende Angestellte ein fester Gehaltsbestandteil. Steuerlich ist sie allerdings komplexer als das monatliche Gehalt – und die Unterschiede zwischen RSUs, Aktienoptionen, ESPP und virtuellen Anteilen sind erheblich. Dieser Leitfaden erklärt die Besteuerung nach deutschem Recht, rechnet konkrete Beispiele und zeigt, worauf Sie bei Wegzug, Jobwechsel und Anlagestrategie achten sollten.
An English version of this guide is available: RSUs, ESOP and stock options in Germany.
Die Formen der Mitarbeiterbeteiligung im Überblick
| Form | Wann wird versteuert? | Wie? |
|---|---|---|
| RSUs (Restricted Stock Units) | beim Vesting bzw. bei Einbuchung der Aktien | Arbeitslohn: Lohnsteuer + Sozialabgaben |
| Aktienoptionen (Stock Options) | bei Ausübung, nicht bei Gewährung | Arbeitslohn auf die Differenz Kurs – Ausübungspreis |
| ESPP (vergünstigter Aktienkauf) | beim Kauf der Aktien | Arbeitslohn auf den Rabatt |
| VSOP / virtuelle Anteile | bei Auszahlung | Arbeitslohn auf die Zahlung |
| Echte Start-up-Beteiligung (§ 19a) | aufgeschoben bis Verkauf, Jobwechsel oder 15 Jahre | Arbeitslohn, ggf. Fünftelregelung |
| Spätere Kursgewinne aller Aktien | beim Verkauf | Abgeltungsteuer 25 % + Soli |
RSUs: Versteuerung beim Vesting
Bei RSUs erhalten Sie zunächst nur ein Anrecht auf Aktien. Steuerlich passiert nichts, solange Verfügungsbeschränkungen bestehen. Der geldwerte Vorteil fließt Ihnen erst zu, wenn Sie wirtschaftlich über die Aktien verfügen können – in der Regel bei der Einbuchung ins Depot (BMF-Schreiben vom 12.12.2023, Rn. 274, 296 f.). Bewertet wird mit dem Kurswert zu diesem Zeitpunkt. Spätere Kursänderungen ändern den Arbeitslohn nicht mehr.
- Lohnsteuerabzug: Auch wenn die ausländische Konzernmutter die RSUs gewährt, muss der deutsche Arbeitgeber in der Regel Lohnsteuer einbehalten (BMF, Rn. 301). Häufig werden dafür automatisch Aktien verkauft („sell to cover“).
- Sozialabgaben: RSUs sind Arbeitsentgelt (§ 14 SGB IV). Wer bereits über den Beitragsbemessungsgrenzen verdient (2026: 69.750 € bzw. 101.400 €), zahlt darauf keine zusätzlichen Beiträge.
- Anschaffungskosten: Der versteuerte Kurswert gilt als Anschaffungskosten der Aktien. Nur der Kursgewinn danach wird beim Verkauf noch einmal besteuert – nicht der gesamte Verkaufserlös.
RSU-Rechner 2026: Was von Ihren RSUs bleibt
Geben Sie Ihr Grundgehalt und den Wert der RSUs ein, die in diesem Jahr vesten. Der Rechner zeigt die zusätzlichen Steuern und Sozialabgaben, den Netto-Wert und – je nach Kursentwicklung – was nach einem späteren Verkauf übrig bleibt.
Ihre RSU nach Steuern
–
Netto-Wert beim Vesting
- Lohnsteuer, Soli & Kirchensteuer auf die RSU
- –
- Sozialabgaben auf die RSU
- –
- Gesamtbelastung der RSU
- –
- Wert beim Verkauf
- –
- Kursgewinn / -verlust
- –
- Abgeltungsteuer auf den Gewinn (26,375 %)
- –
- Ihnen bleiben nach Verkauf
- –
- Mögliche Ersparnis durch Fünftelregelungnur wenn die Voraussetzungen erfüllt sind – siehe Artikel
- –
Vereinfachte Jahresrechnung 2026 (Lohnsteuer-PAP 2026, Abgeltungsteuer inkl. Soli, ohne Kirchensteuer auf Kapitalerträge und ohne Sparer-Pauschbetrag). Keine Steuerberatung.
| Beispiel | Steuern & Abgaben auf die RSU | Netto beim Vesting |
|---|---|---|
| 90.000 € Gehalt + 30.000 € RSU | 14.701 € (49,0 %) | 15.299 € |
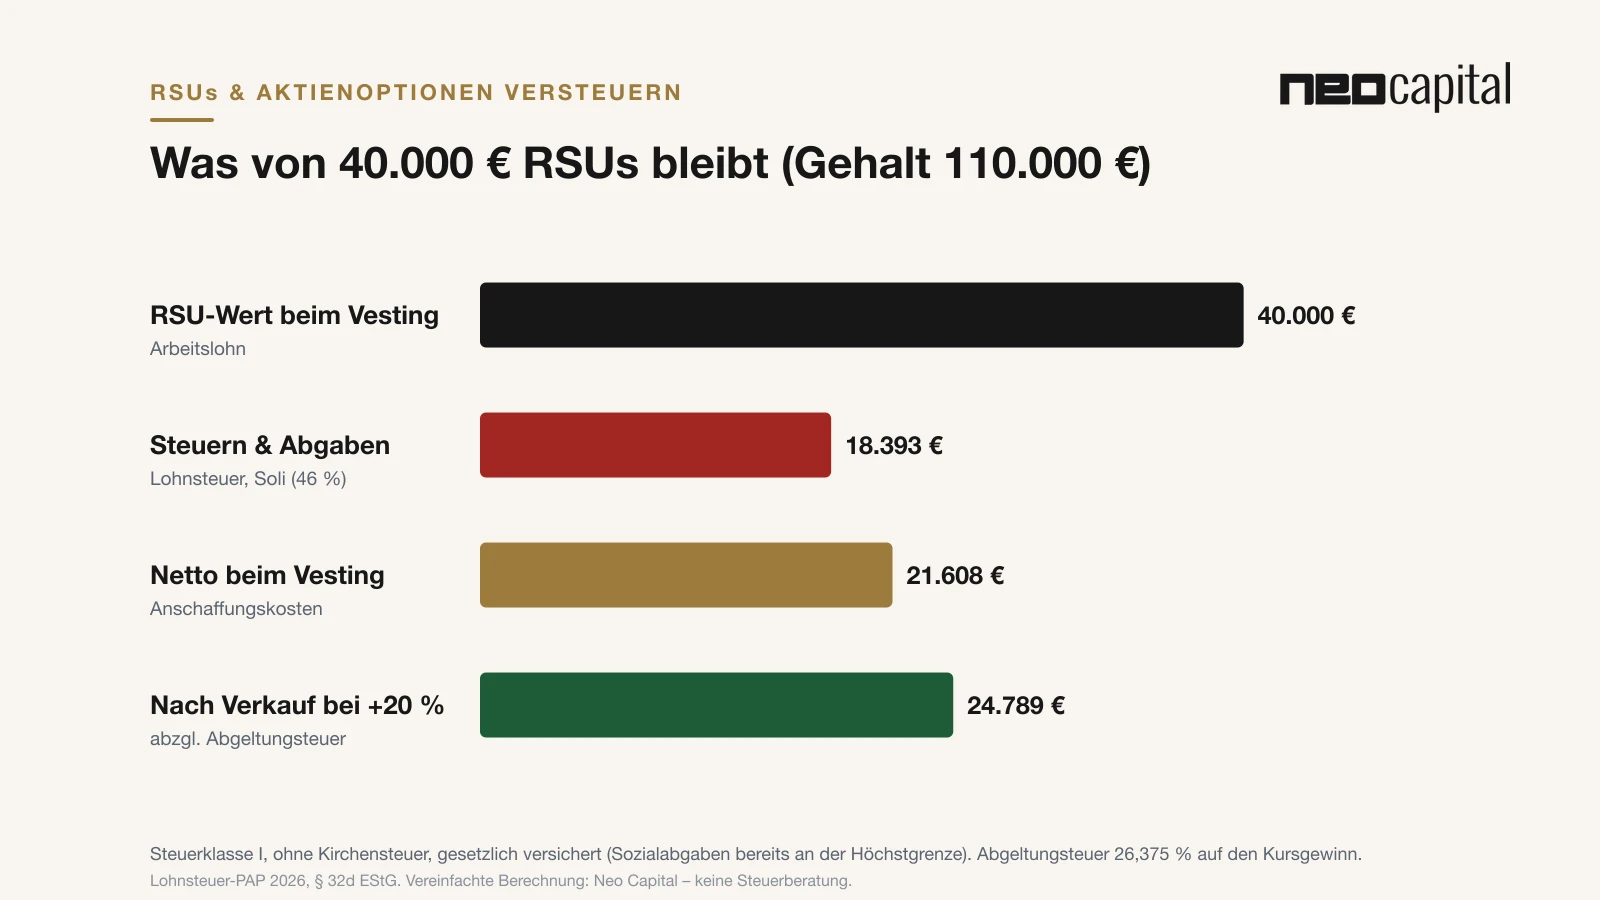
| 110.000 € Gehalt + 40.000 € RSU | 18.393 € (46,0 %) | 21.608 € |
| 150.000 € Gehalt + 100.000 € RSU | 44.310 € (44,3 %) | 55.690 € |
Auffällig: Bei 90.000 € Gehalt ist die Belastung mit 49 % am höchsten – weil dort noch Renten- und Arbeitslosenbeiträge anfallen und die RSU in die Soli-Milderungszone fallen. Mehr dazu im Leitfaden Steuern sparen als Gutverdiener.
Aktienoptionen, ESPP und virtuelle Anteile
- Aktienoptionen: Weder die Gewährung noch die erstmalige Ausübbarkeit lösen Steuer aus, sondern erst die tatsächliche Ausübung (BFH, Urteil vom 20.06.2001, VI R 105/99; BMF, Rn. 274). Versteuert wird die Differenz zwischen Kurswert und Ausübungspreis als Arbeitslohn.
- ESPP: Der Rabatt beim Kauf von Mitarbeiteraktien ist Arbeitslohn. Bis 2.000 € im Jahr können steuerfrei sein, wenn das Angebot allen Mitarbeitern offensteht, die mindestens ein Jahr beschäftigt sind (§ 3 Nr. 39 EStG).
- VSOP / Phantom Shares: Sie erhalten keine Aktien, sondern eine Zahlung, deren Höhe sich am Unternehmenswert orientiert. Die Auszahlung ist voll Arbeitslohn – ohne die günstige Abgeltungsteuer auf Wertsteigerungen (BMF, Rn. 289).
Start-ups: Steuerstundung nach § 19a EStG
Bei echten Anteilen an jungen Unternehmen kann die Besteuerung aufgeschoben werden (§ 19a EStG) – bis zum Verkauf, zum Ende des Arbeitsverhältnisses oder spätestens nach 15 Jahren. Voraussetzungen sind unter anderem, dass das Unternehmen höchstens 20 Jahre alt ist und die doppelten bzw. vierfachen EU-Schwellenwerte für kleine und mittlere Unternehmen nicht überschreitet (vereinfacht: unter 1.000 Beschäftigte und höchstens 100 Mio. € Umsatz oder 86 Mio. € Bilanzsumme). Erklärt der Arbeitgeber unwiderruflich, für die Lohnsteuer zu haften, löst auch ein Jobwechsel keine Steuer aus. Der Aufschub muss beim Lohnsteuerabzug mit Zustimmung des Mitarbeiters gewählt werden – nachträglich in der Steuererklärung geht das nicht.
Fünftelregelung: Hilft sie bei RSUs und Optionen?
Vergütungen für eine mehrjährige Tätigkeit können nach der Fünftelregelung ermäßigt besteuert werden (§ 34 EStG). Für Aktienoptionen hat der BFH das bejaht, wenn zwischen Gewährung und Ausübung mehr als zwölf Monate liegen und der Arbeitnehmer in dieser Zeit beschäftigt war (BFH, Urteil vom 18.12.2007, VI R 62/05). Für RSUs mit mehrjährigem Vesting gibt es keine eigene Rechtsprechung – eine Anwendung ist nur in Analogie denkbar und sollte mit der Steuerberatung geklärt werden. Seit 2025 wird die Fünftelregelung nicht mehr beim Lohnsteuerabzug, sondern erst in der Steuererklärung berücksichtigt.
| Beispiel | Mögliche Ersparnis durch Fünftelregelung |
|---|---|
| 110.000 € Gehalt + 40.000 € RSU | 0 € |
| 70.000 € Gehalt + 50.000 € RSU | 1.526 € |
| 60.000 € Gehalt + 80.000 € RSU | 3.466 € |
| 40.000 € Gehalt + 120.000 € RSU (z. B. Teilzeit, Sabbatical) | 9.115 € |
Die Tabelle zeigt: Liegt Ihr übriges Einkommen bereits im Bereich des Spitzensteuersatzes, bringt die Fünftelregelung nichts. Sie lohnt sich vor allem in Jahren mit niedrigerem Gehalt – etwa bei Elternzeit, Sabbatical oder wenn Optionen nach dem Ausscheiden ausgeübt werden.
Nach dem Vesting: Halten oder verkaufen?
- Kursgewinne: Gewinne ab dem versteuerten Kurswert unterliegen der Abgeltungsteuer von 25 % plus Soli (§ 32d EStG); der Sparer-Pauschbetrag beträgt 1.000 € (Ehepaare 2.000 €, § 20 Abs. 9 EStG).
- Verluste: Fällt der Kurs unter den Vesting-Wert, entsteht ein Verlust, der nur mit Aktiengewinnen verrechnet werden kann (§ 20 Abs. 6 EStG). Die zuvor gezahlte Lohnsteuer bleibt.
- Ausländische Depots: Bei US-Brokern wird keine deutsche Abgeltungsteuer einbehalten. Gewinne und Dividenden müssen in der Steuererklärung angegeben werden; US-Quellensteuer auf Dividenden wird bis 15 % angerechnet.
- Klumpenrisiko: Ihr Gehalt, Ihre Karriere und Ihre RSUs hängen am selben Unternehmen. Ein regelmäßiger, planvoller Verkauf und die Streuung in ein breites Depot reduzieren dieses Risiko – steuerlich ist der Verkauf direkt nach dem Vesting meist kaum belastet, weil noch kein Kursgewinn entstanden ist.
Wegzug, Zuzug und Auslandseinsätze
Wer während der Vesting-Periode in verschiedenen Ländern gearbeitet hat, muss den Arbeitslohn aus RSUs und Optionen nach Doppelbesteuerungsabkommen aufteilen – grundsätzlich nach den Arbeitstagen im Erdienungszeitraum zwischen Gewährung und Vesting bzw. erstmöglicher Ausübung (BMF, Rn. 282, 299). Für Expats und Rückkehrer lohnt sich hier eine sorgfältige Dokumentation der Arbeitstage. Die Wegzugsbesteuerung nach § 6 AStG betrifft dagegen nur Beteiligungen von mindestens 1 % an einer Kapitalgesellschaft – bei börsennotierten Konzernaktien in der Regel nicht, bei Start-up-Gründern und frühen Mitarbeitern unter Umständen schon.
Checkliste für Mitarbeiter mit Aktienvergütung
- Vesting-Termine und erwartete Werte für die nächsten Jahre notieren – sie bestimmen Ihr steuerpflichtiges Einkommen.
- Prüfen, ob der Lohnsteuerabzug ausreicht; bei hohen RSU-Werten drohen Nachzahlungen.
- Anschaffungskosten (Kurswert beim Vesting) dokumentieren – wichtig für die spätere Besteuerung von Kursgewinnen.
- Bei Optionen: Ausübungszeitpunkt bewusst wählen – etwa in einem Jahr mit niedrigerem Einkommen.
- Klumpenrisiko begrenzen: Verkaufsplan festlegen und Erlöse breit investieren.
- Bei Auslandsbezug: Arbeitstage je Land dokumentieren und steuerlich beraten lassen.
Wir helfen Ihnen, aus Ihren RSUs ein breit gestreutes Vermögen aufzubauen – mit einer Anlagestrategie, die Ihr Gehaltsrisiko berücksichtigt. Die steuerliche Gestaltung stimmen wir mit Ihrer Steuerberatung ab oder empfehlen Ihnen eine Kanzlei aus unserem Netzwerk. Mehr unter Vermögensverwaltung.
Häufige Fragen
Wann werden RSUs in Deutschland versteuert?
Beim Vesting bzw. bei der Einbuchung der Aktien in Ihr Depot – nicht bei der Zusage. Der Kurswert zu diesem Zeitpunkt ist Arbeitslohn und unterliegt Lohnsteuer und gegebenenfalls Sozialabgaben.
Muss ich RSUs beim Verkauf noch einmal versteuern?
Nur den Kursgewinn seit dem Vesting. Der beim Vesting versteuerte Kurswert gilt als Anschaffungskosten. Auf den Gewinn fallen 25 % Abgeltungsteuer plus Soli an.
Gilt die Fünftelregelung für RSUs?
Für Aktienoptionen mit mehr als zwölf Monaten zwischen Gewährung und Ausübung hat der BFH sie bejaht. Für RSUs gibt es keine eigene Rechtsprechung. Bei hohem Grundgehalt bringt sie ohnehin kaum etwas – lohnend ist sie vor allem bei niedrigem übrigem Einkommen.
Wie werden virtuelle Anteile (VSOP) versteuert?
Die Auszahlung ist voll steuer- und sozialversicherungspflichtiger Arbeitslohn. Anders als bei echten Aktien gibt es keine Abgeltungsteuer auf die Wertsteigerung.
Was ist § 19a EStG?
Eine Regelung, nach der die Besteuerung echter Mitarbeiterbeteiligungen an jungen, kleineren Unternehmen aufgeschoben werden kann – bis zum Verkauf, zum Jobwechsel oder spätestens 15 Jahre. Erklärt der Arbeitgeber, für die Lohnsteuer zu haften, löst auch ein Jobwechsel keine Steuer aus.