
Abfindung in die Altersvorsorge einzahlen: bAV, Rürup und Rentenausgleich 2026
Wer eine Abfindung erhält, steht oft ohnehin an einem Wendepunkt – häufig einige Jahre vor dem Ruhestand. Dann liegt eine Frage nahe: Kann ich einen Teil der Abfindung in die Altersvorsorge stecken und dabei Steuern sparen? Die Antwort lautet ja – aber nur, wenn die Weichen rechtzeitig gestellt werden. Dieser Beitrag erklärt die drei relevanten Wege, ihre Grenzen für 2026 und ein durchgerechnetes Beispiel.
Grundlagen zur Besteuerung der Abfindung und zur Anlage des übrigen Kapitals finden Sie im Leitfaden Abfindung investieren.
Weg 1: Abfindung in die betriebliche Altersvorsorge
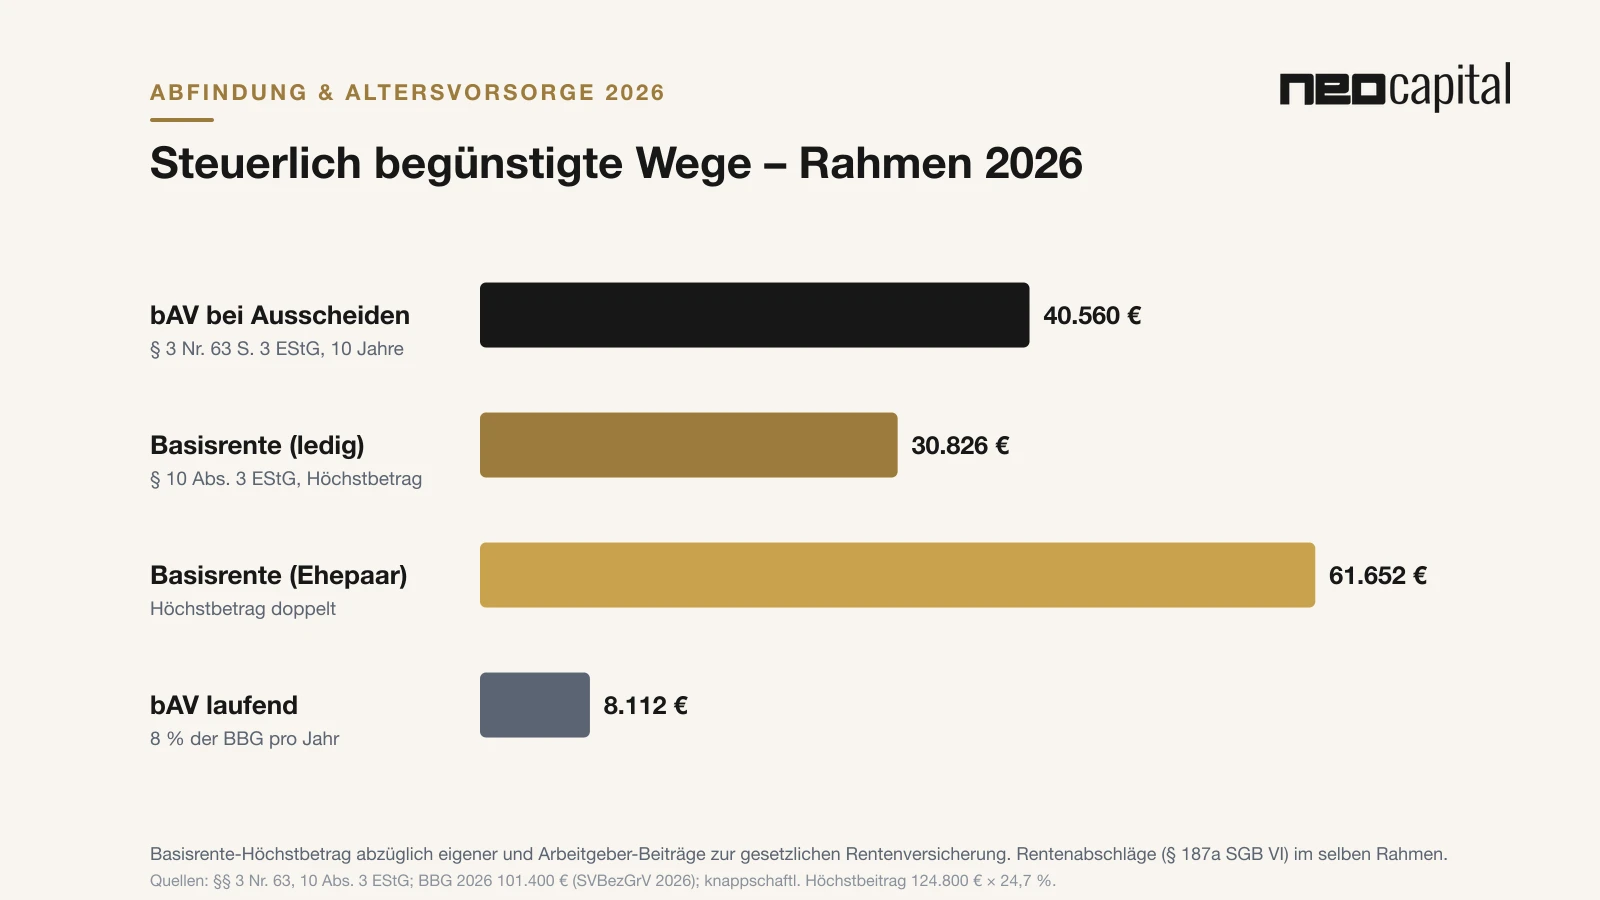
Das Einkommensteuergesetz enthält eine eigene Regel für Beiträge, die aus Anlass der Beendigung des Dienstverhältnisses in eine Direktversicherung, Pensionskasse oder einen Pensionsfonds gezahlt werden (§ 3 Nr. 63 Satz 3 EStG). Sie sind steuerfrei bis 4 % der Beitragsbemessungsgrenze der Rentenversicherung – multipliziert mit der Zahl der Kalenderjahre, in denen das Arbeitsverhältnis bestanden hat, höchstens zehn.
| Beschäftigungsjahre beim Arbeitgeber | Steuerfreier Betrag 2026 |
|---|---|
| 1 Jahr | 4.056 € |
| 3 Jahre | 12.168 € |
| 5 Jahre | 20.280 € |
| 10 Jahre und mehr | 40.560 € |
So funktioniert es in der Praxis
- Vor dem Ausscheiden vereinbaren: Der Beitrag muss vom Arbeitgeber gezahlt werden – also bevor das Arbeitsverhältnis endet und die Abfindung ausgezahlt wird. Am sichersten ist eine ausdrückliche Regelung im Aufhebungs- oder Abwicklungsvertrag.
- Abfindung wird entsprechend gekürzt: Wirtschaftlich zahlen Sie den Beitrag aus Ihrer Abfindung (Entgeltumwandlung). Der umgewandelte Teil wird nicht mehr als Abfindung versteuert.
- Vertrag muss passen: Es braucht eine Direktversicherung, Pensionskasse oder einen Pensionsfonds, der Einmalbeiträge in dieser Höhe annimmt. Oft lässt sich ein bestehender Vertrag nutzen.
- Zusätzlich zum laufenden Rahmen: Der Abfindungsrahmen gilt neben der regulären steuerfreien Grenze von 8 % der Beitragsbemessungsgrenze (2026: 8.112 €) für das laufende Jahr.
Später wird die Betriebsrente als sonstige Einkunft voll versteuert – im Ruhestand in der Regel aber zu einem deutlich niedrigeren Steuersatz als im Abfindungsjahr. Auf Betriebsrenten fallen zudem Beiträge zur Kranken- und Pflegeversicherung der Rentner an, soweit der Freibetrag überschritten ist. Beides gehört in eine ehrliche Vergleichsrechnung.
Weg 2: Basisrente (Rürup) im Abfindungsjahr
Beiträge zu einer Basisrente sind Sonderausgaben und mindern das zu versteuernde Einkommen. Seit 2023 sind sie zu 100 % abziehbar (§ 10 Abs. 3 EStG). Der Höchstbetrag entspricht dem Höchstbeitrag zur knappschaftlichen Rentenversicherung und liegt 2026 bei 30.826 € (zusammenveranlagte Ehepaare: 61.652 €).
- Der Höchstbetrag ist ein Gesamttopf: Ihre eigenen Beiträge und die Arbeitgeberbeiträge zur gesetzlichen Rentenversicherung werden darauf angerechnet. Bei einem Bruttogehalt in Höhe der Beitragsbemessungsgrenze sind das 2026 bereits 18.860 € (18,6 % von 101.400 €) – der freie Spielraum liegt dann bei rund 12.000 €.
- Wer im Abfindungsjahr nur wenige Monate gearbeitet hat, hat entsprechend weniger Pflichtbeiträge – und mehr Spielraum.
- Bindung beachten: Die Basisrente wird nur als lebenslange Rente ausgezahlt, frühestens ab 62. Kapitalentnahme, Beleihung oder Vererbung an Dritte sind ausgeschlossen.
Weg 3: Rentenabschläge ausgleichen (§ 187a SGB VI)
Wer vorzeitig in Rente gehen will, muss bei der gesetzlichen Rente Abschläge von 0,3 % je Monat hinnehmen. Diese Abschläge lassen sich durch Sonderzahlungen an die Deutsche Rentenversicherung ganz oder teilweise ausgleichen (§ 187a SGB VI). Möglich ist das ab dem 50. Lebensjahr; zuvor stellt die Rentenversicherung auf Antrag eine Auskunft über den maximalen Ausgleichsbetrag aus (DRV, Oktober 2026).
- Steuerlich zählen die Zahlungen zu den Altersvorsorgeaufwendungen und sind im Rahmen desselben Höchstbetrags wie die Basisrente absetzbar (DRV-Broschüre „Flexibel in den Ruhestand“).
- Keine Erstattung: Arbeiten Sie später doch bis zur Regelaltersgrenze, wird die Zahlung nicht zurückgezahlt – sie erhöht dann Ihre Rente.
- Arbeitgeberbeteiligung: Übernimmt der Arbeitgeber die Zahlung, ist sie bis zur Hälfte steuerfrei (§ 3 Nr. 28 EStG). Auch das lässt sich im Aufhebungsvertrag regeln.
- Ratenzahlung möglich: Die Beiträge können einmalig oder in Teilbeträgen gezahlt werden – das erlaubt, den Abzug auf mehrere Steuerjahre zu verteilen.
Rechenbeispiel: 100.000 € Abfindung nach 15 Jahren
Annahmen: Arbeitnehmer, ledig, 15 Jahre im Unternehmen, Abfindung 100.000 €, übriges zu versteuerndes Einkommen im Auszahlungsjahr 60.000 €. Für die Basisrente seien nach den Pflichtbeiträgen 15.000 € Spielraum frei. Fünftelregelung jeweils berücksichtigt.
| Variante | ESt + Soli im Auszahlungsjahr | Ersparnis ggü. Variante A |
|---|---|---|
| A: Abfindung vollständig ausgezahlt | 58.434 € | – |
| B: 40.560 € in die bAV, Rest ausgezahlt | 40.462 € | 17.972 € |
| C: wie B, zusätzlich 15.000 € Basisrente | 31.042 € | 27.392 € |
In Variante C stecken 55.560 € in der Altersvorsorge, die Steuer sinkt im Auszahlungsjahr um rund 27.400 €. Bemerkenswert: Die 15.000 € Basisrente sparen hier rund 9.400 € – deutlich mehr als der Grenzsteuersatz vermuten lässt. Der Grund ist das Zusammenspiel mit der Fünftelregelung: Sinkt das übrige Einkommen, wirkt auch die Fünftelregelung stärker. Wie groß dieser Effekt in Ihrem Fall ist, sollte vor der Entscheidung konkret gerechnet werden.
Für wen lohnt sich die Einzahlung – und für wen nicht?
| Spricht dafür | Spricht dagegen |
|---|---|
| Hoher Steuersatz im Auszahlungsjahr | Abfindung fließt ohnehin in ein Jahr mit wenig Einkommen |
| Ruhestand ist absehbar, Kapital wird nicht frei benötigt | Unsichere Jobsituation, Kapital wird zur Überbrückung gebraucht |
| Lücke in der Altersvorsorge vorhanden | Bereits hohe garantierte Renten, eher Bedarf an Flexibilität |
| Wunsch nach lebenslangem, planbarem Einkommen | Wunsch, Vermögen frei zu vererben oder flexibel zu entnehmen |
In der Praxis ist meist eine Kombination sinnvoll: ein Teil steuerbegünstigt in die Vorsorge, ein Teil als flexible Reserve und ein Teil in eine langfristige, frei verfügbare Anlage – etwa ein Depot mit späterem Entnahmeplan. Achten Sie bei Vorsorgeverträgen auf die Kosten (siehe Kosten der Altersvorsorge). Wir setzen Versicherungslösungen über transparente Nettotarife ohne eingerechnete Abschlussprovision um – mit offen ausgewiesenen Kosten. Weitere Hebel wie Immobilien-Abschreibung oder IAB im Abfindungsjahr zeigen wir im Leitfaden Abfindung investieren.
Typische Fehler
- Zu spät gefragt: Der bAV-Weg ist nach dem Ausscheiden verschlossen. Er muss vor Vertragsunterschrift mit dem Arbeitgeber geklärt werden.
- Höchstbetrag falsch berechnet: Bei der Basisrente werden die Pflichtbeiträge zur Rentenversicherung oft vergessen – dann wirkt ein Teil der Einzahlung steuerlich gar nicht.
- Liquidität unterschätzt: Geld in bAV, Basisrente und Rentenversicherung ist bis zum Rentenbeginn gebunden.
- Nur auf die Steuer geschaut: Kosten, Rendite und die spätere Besteuerung entscheiden mit, ob sich die Einzahlung lohnt.
Häufige Fragen
Wie viel meiner Abfindung kann ich 2026 steuerfrei in die bAV einzahlen?
4.056 € je Kalenderjahr, in dem Ihr Arbeitsverhältnis bestanden hat, höchstens für zehn Jahre – also maximal 40.560 €. Der Beitrag muss vor dem Ausscheiden über den Arbeitgeber gezahlt werden.
Kann ich die Abfindung nach der Auszahlung noch in die bAV einzahlen?
Nein, nicht mit der Sonderregel des § 3 Nr. 63 Satz 3 EStG. Nach der Auszahlung bleiben Basisrente und – ab 50 – der Ausgleich von Rentenabschlägen als steuerlich absetzbare Wege.
Wie hoch ist der Rürup-Höchstbetrag 2026?
30.826 € für Alleinstehende und 61.652 € für zusammenveranlagte Ehepaare. Davon werden die Beiträge zur gesetzlichen Rentenversicherung (Arbeitnehmer- und Arbeitgeberanteil) abgezogen.
Bekomme ich Ausgleichszahlungen an die Rentenversicherung zurück, wenn ich doch länger arbeite?
Nein. Die Zahlungen werden nicht erstattet. Sie erhöhen dann Ihre spätere Rente.
Muss ich auf den bAV-Beitrag aus der Abfindung Sozialabgaben zahlen?
Eine echte Entlassungsabfindung ist grundsätzlich kein beitragspflichtiges Arbeitsentgelt. Die spätere Betriebsrente ist jedoch in der Kranken- und Pflegeversicherung der Rentner beitragspflichtig, soweit der Freibetrag überschritten wird.