
Entnahmeplan im Ruhestand: Wie das Renditereihenfolgerisiko Ihr Depot gefährdet
Immer mehr Menschen wollen ihren Ruhestand ganz oder teilweise aus dem eigenen Depot finanzieren: Statt einer Rentenversicherung soll ein Entnahmeplan monatlich Geld aus ETFs und Fonds auszahlen. Das ist flexibel, renditestark und vererbbar – birgt aber ein Risiko, das in der Ansparphase kaum eine Rolle spielt und in der Rentenphase über Erfolg oder Scheitern entscheidet: das Renditereihenfolgerisiko (englisch: Sequence-of-Returns-Risk).
In diesem Beitrag zeigen wir mit echten historischen Daten, wie groß dieses Risiko ist, welche Rolle Aktienquote und Entnahmerate spielen und welche Strategien sich bewährt haben.
Was ist ein Entnahmeplan?
Bei einem Entnahmeplan bleibt Ihr Vermögen investiert, und Sie verkaufen regelmäßig Anteile, um Ihr Einkommen zu bestreiten. Anders als bei einer lebenslangen Rente gibt es keine Garantie: Wie lange das Geld reicht, hängt von Entnahmehöhe, Rendite, Inflation – und eben der Reihenfolge der Renditen ab.
Bekannteste Faustregel ist die 4-%-Regel: Im ersten Jahr werden 4 % des Startkapitals entnommen, danach wird der Betrag jährlich um die Inflation erhöht. Sie geht auf den US-Finanzplaner William Bengen (1994) und die sogenannte Trinity-Studie (Cooley, Hubbard, Walz, 1998) zurück. Beide untersuchten US-Daten und einen Zeitraum von 30 Jahren.
Renditereihenfolgerisiko einfach erklärt
In der Ansparphase ist die Reihenfolge der Renditen egal: 26 Jahre mit denselben Jahresrenditen führen immer zum selben Endwert, egal ob die guten oder schlechten Jahre zuerst kommen. Sobald Sie aber regelmäßig entnehmen, ändert sich das grundlegend. Fallen die Kurse kurz nach Rentenbeginn, müssen Sie mehr Anteile verkaufen, um denselben Betrag zu erhalten. Diese Anteile sind weg – sie nehmen an der späteren Erholung nicht mehr teil.
| Szenario (S&P 500, 2000–2025) | Endwert |
|---|---|
| Ohne Entnahme – Reihenfolge egal | 7,39 Mio. |
| 40.000 pro Jahr, tatsächliche Reihenfolge (Krisen 2000–2002 und 2008 am Anfang) | 1,55 Mio. |
| 40.000 pro Jahr, dieselben Renditen in umgekehrter Reihenfolge | 5,02 Mio. |
Dieselbe Durchschnittsrendite, dieselben Auszahlungen – und doch ein Unterschied von 3,5 Mio. am Ende. Der einzige Unterschied: wann die schlechten Jahre kamen.
Die Risikozone rund um den Rentenbeginn
Am verwundbarsten ist ein Depot in den Jahren kurz vor und nach dem Rentenbeginn: Das Vermögen ist dann am größten, und es fehlt die Zeit, Verluste durch neue Einzahlungen oder lange Erholungsphasen auszugleichen. In der Praxis wird deshalb oft von einer Risikozone von etwa fünf bis zehn Jahren vor und nach dem Ruhestand gesprochen. Wer in dieser Phase plant, sollte die Vermögensaufteilung und die Entnahmestrategie bewusst festlegen.
Der Härtetest: Ruhestand im Jahr 2000
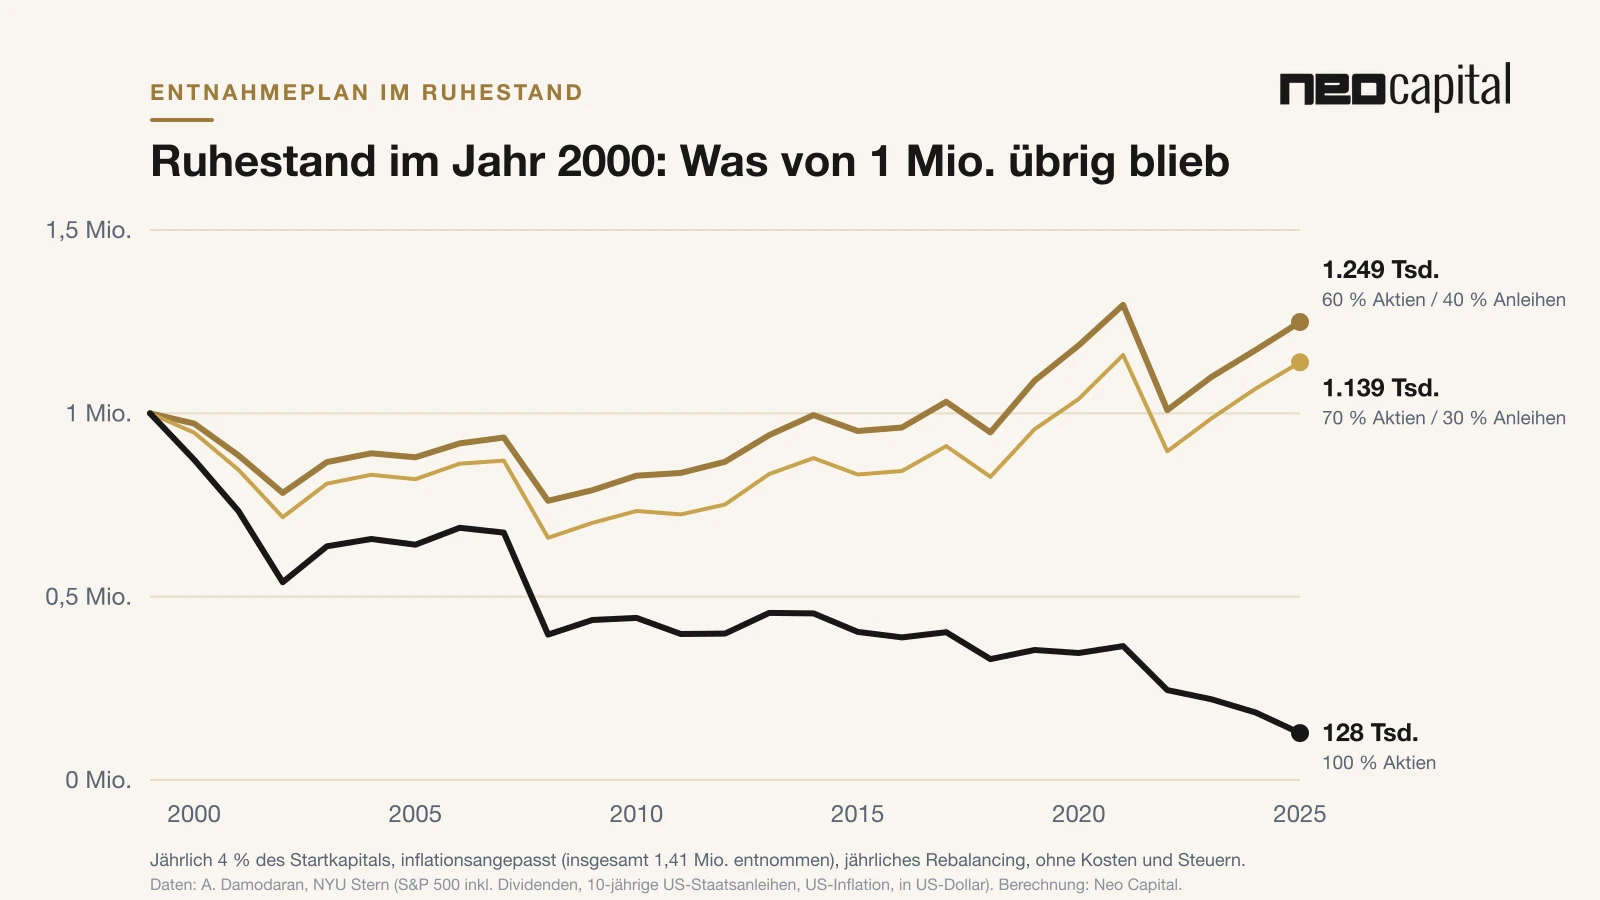
Das Jahr 2000 ist ein Lehrbuchbeispiel: Direkt nach Rentenbeginn folgten das Platzen der Dotcom-Blase (2000–2002) und wenige Jahre später die Finanzkrise 2008. Wir haben berechnet, was aus 1 Mio. geworden wäre, wenn jemand Anfang 2000 jährlich 4 % des Startkapitals entnommen und den Betrag an die Inflation angepasst hätte – je nach Aktienanteil.
| Aktienanteil | Depot Ende 2002 | Depot Ende 2008 | Depot Ende 2025 |
|---|---|---|---|
| 100 % Aktien | 539.000 | 396.000 | 128.000 |
| 70 % Aktien / 30 % Anleihen | 717.000 | 661.000 | 1.139.000 |
| 60 % Aktien / 40 % Anleihen | 783.000 | 761.000 | 1.249.000 |
| 50 % Aktien / 50 % Anleihen | 853.000 | 868.000 | 1.277.000 |
| 0 % Aktien (nur Anleihen) | 1.262.000 | 1.463.000 | 761.000 |
Alle fünf Ruheständler haben exakt dieselben 1,41 Mio. ausgezahlt bekommen. Doch während das reine Aktiendepot auf 13 % seines Startwerts geschrumpft ist und in wenigen Jahren aufgebraucht wäre, liegen die gemischten Depots über ihrem Ausgangswert. Bemerkenswert: Auch das reine Anleihendepot schnitt besser ab als 100 % Aktien – das ist allerdings eine Besonderheit dieses Zeitraums, wie der Langfristtest unten zeigt.
Die 4-%-Regel im Langfristtest seit 1928
Ein einzelnes Jahr beweist wenig. Deshalb haben wir alle 69 möglichen 30-jährigen Ruhestände mit Beginn zwischen 1928 und 1996 durchgerechnet – mit 4 % inflationsangepasster Entnahme. Gezählt wurde, wie oft das Depot vor Ablauf der 30 Jahre leer war.
| Aktienanteil | Depot vor Ablauf von 30 Jahren aufgebraucht |
|---|---|
| 100 % Aktien | 5 von 69 Fällen (7,2 %) |
| 80 % Aktien | 3 von 69 Fällen (4,3 %) |
| 60 % Aktien | 4 von 69 Fällen (5,8 %) |
| 50 % Aktien | 5 von 69 Fällen (7,2 %) |
| 40 % Aktien | 7 von 69 Fällen (10,1 %) |
| 20 % Aktien | 26 von 69 Fällen (37,7 %) |
| 0 % Aktien | 42 von 69 Fällen (60,9 %) |
Zwei Erkenntnisse: Erstens ist ein reines Anleihendepot langfristig das riskanteste – Inflation und niedrige Renditen zehren das Kapital auf. Zweitens bieten Mischungen mit einem deutlichen Aktienanteil die beste Balance: Sie haben genug Rendite, um die Entnahmen zu tragen, und genug Stabilität, um nicht in der Krise verkaufen zu müssen.
Eine aktuelle deutsche Untersuchung kommt zu einem ähnlichen Bild: Retire Capital Research hat 528 Kombinationen aus Entnahmestrategie und Aktienquote mit globalen Aktien und deutschen Euro-Anleihen über 35 Jahre getestet. Laut Bericht der DFPA war bei statischer 4-%-Entnahme mit reinen Anleihen in 44,8 % der Fälle das Kapital vorzeitig aufgebraucht, bei 50 bis 60 % Aktien in rund 7 %.
Die Entnahmerate ist der stärkste Hebel
| Anfängliche Entnahmerate (60 % Aktien) | Depot vor Ablauf von 30 Jahren aufgebraucht |
|---|---|
| 3,5 % | 0 von 69 Fällen (0 %) |
| 4,0 % | 4 von 69 Fällen (5,8 %) |
| 4,5 % | 11 von 69 Fällen (15,9 %) |
| 5,0 % | 19 von 69 Fällen (27,5 %) |
Schon ein halber Prozentpunkt macht einen großen Unterschied: Bei 1 Mio. Startkapital sind das 5.000 im Jahr mehr oder weniger Einkommen – aber ein vielfach höheres Risiko, im Alter ohne Vermögen dazustehen. Zu beachten ist: Die historischen Werte beruhen auf US-Daten, einem der stärksten Aktienmärkte der Welt. Für einen global gestreuten Euro-Anleger mit Kosten und Steuern ist eher etwas Vorsicht angebracht.
Strategien gegen das Renditereihenfolgerisiko
1. Die Vermögensaufteilung bewusst wählen
Anleihen und Tagesgeld schützen nicht vor Schwankungen – ihr Wert liegt darin, eine zweite Quelle zu sein, aus der Sie entnehmen können, solange die Aktienseite im Minus steht. Durch regelmäßiges Rebalancing verkaufen Sie automatisch, was gut gelaufen ist, und kaufen nach, was gefallen ist. Im historischen Test lagen Mischungen zwischen etwa 50 und 80 % Aktien am robustesten.
2. Flexibel entnehmen statt starr
Wer in schlechten Jahren auf die Inflationsanpassung verzichtet und die Entnahme um 10 % senkt, schützt sein Kapital erheblich. Im Szenario „Ruhestand 2000“ wäre ein reines Aktiendepot mit dieser Regel Ende 2025 bei 2,6 Mio. gelandet statt bei 128.000. Der Preis: Insgesamt wären nur 862.000 statt 1,41 Mio. ausgezahlt worden, die niedrigste Jahresentnahme lag bei rund 29.000. Flexibilität kostet also Lebensstandard – sie muss zu Ihren Fixkosten passen.
3. Ein Liquiditätspuffer – aber nicht als alleinige Lösung
Häufig empfohlen wird, ein bis drei Jahresentnahmen auf dem Tagesgeldkonto zu halten und in Verlustjahren daraus zu leben. Das verschafft Ruhe, ersetzt aber keine durchdachte Aufteilung: In unserer Rechnung hätte ein reines Aktiendepot mit zwei Jahresentnahmen als Puffer das Szenario 2000 nicht überstanden – es wäre 2021 aufgebraucht gewesen. Die Krisen 2000–2002 und 2008 dauerten schlicht länger als der Puffer.
4. Grundbedarf absichern, Rest investieren
Ein bewährter Ansatz: Laufende Fixkosten werden möglichst durch lebenslange Einkommen gedeckt – gesetzliche Rente, betriebliche Altersversorgung, Mieteinnahmen oder eine private Rente. Das Depot finanziert dann den flexiblen Teil des Lebensstandards. So müssen Sie in einer Krise nicht verkaufen, um Miete und Lebensmittel zu bezahlen.
5. Kosten und Steuern im Blick behalten
Jeder Prozentpunkt laufender Kosten wirkt wie eine zusätzliche Entnahme. Steuerlich ist ein Entnahmeplan oft günstig: Versteuert wird nur der Gewinnanteil der verkauften Anteile mit Abgeltungsteuer (§ 20 EStG), bei Aktienfonds sind 30 % der Erträge steuerfrei (Teilfreistellung, § 20 InvStG), und der Sparer-Pauschbetrag von 1.000 € pro Person bleibt steuerfrei.
Checkliste für Ihren Entnahmeplan
- Ausgaben kennen: Wie hoch sind Fixkosten und wünschenswerter Lebensstandard – und welcher Teil ist durch Renten bereits gedeckt?
- Entnahmerate realistisch wählen: Bei 30 Jahren Horizont lagen 3,5 bis 4 % historisch auf der sicheren Seite; bei längerem Ruhestand oder Frühverrentung eher weniger.
- Aktienquote festlegen: Eine Mischung mit Anleihen und Liquidität, die Sie auch in einer Krise durchhalten.
- Regeln für schlechte Jahre definieren: Wann wird gekürzt, wann aus Anleihen oder Cash entnommen?
- Kosten senken, Steuern planen: Günstige, breit gestreute Fonds und eine steuerlich durchdachte Reihenfolge der Verkäufe.
- Jährlich überprüfen: Depotwert, Entnahme und Restlaufzeit gemeinsam neu bewerten.
Wie Sie das passende Depot für den Ruhestand aufbauen, lesen Sie in unserem Beitrag Das perfekte Depot zur Altersvorsorge. Warum Anleger in Krisen oft gegen ihre eigenen Interessen handeln, erklärt Behavioral Finance erklärt. Ihre persönliche Entnahmeplanung erstellen wir gern im Rahmen unserer modernen Altersvorsorge.
Häufige Fragen
Was ist das Renditereihenfolgerisiko?
Das Risiko, dass schlechte Börsenjahre ausgerechnet kurz nach Beginn der Entnahmen auftreten. Dann müssen mehr Anteile zu niedrigen Kursen verkauft werden, die in der späteren Erholung fehlen. Bei gleicher Durchschnittsrendite kann das Endvermögen dadurch sehr unterschiedlich ausfallen.
Funktioniert die 4-%-Regel noch?
In unserem Test mit US-Daten seit 1928 hat eine inflationsangepasste Entnahme von 4 % bei 60 % Aktien in 65 von 69 historischen 30-Jahres-Zeiträumen gereicht (94 %). Bei 3,5 % reichte sie in allen Fällen. Für globale Euro-Depots mit Kosten und Steuern sowie für längere Ruhestände ist etwas mehr Vorsicht sinnvoll.
Ist ein reines Aktiendepot für den Ruhestand zu riskant?
Langfristig hat ein reines Aktiendepot hohe Renditen gebracht, aber es ist besonders anfällig für Krisen kurz nach Rentenbeginn. Wer 2000 mit 100 % Aktien und 4 % Entnahme startete, hatte 2025 nur noch 13 % des Kapitals. Mischungen mit Anleihen und Liquidität waren in der Entnahmephase robuster.
Wie viel Aktienanteil ist im Ruhestand sinnvoll?
Historisch lagen Mischungen zwischen etwa 50 und 80 % Aktien am robustesten. Die richtige Quote hängt aber von Ihrer Entnahmerate, Ihren anderen Einkommen und davon ab, welche Schwankungen Sie aushalten können.
Wie wird ein Entnahmeplan besteuert?
Versteuert wird nur der Gewinnanteil der verkauften Fondsanteile mit Abgeltungsteuer. Bei Aktienfonds sind 30 % der Erträge steuerfrei (Teilfreistellung), und der Sparer-Pauschbetrag von 1.000 € pro Person bleibt steuerfrei.