
Abfindung investieren: Steuern senken und das Kapital richtig anlegen
Eine Abfindung ist für viele Arbeitnehmer die größte Einmalzahlung ihres Berufslebens – nicht selten ein sechsstelliger Betrag. Gleichzeitig fällt sie in eine Phase mit vielen offenen Fragen: Wie geht es beruflich weiter? Wie viel davon nimmt das Finanzamt? Und wie lässt sich das Geld so anlegen, dass es langfristig für einen arbeitet?
In diesem Leitfaden zeigen wir Schritt für Schritt, wie Sie bei einer Abfindung vorgehen: von der Steuer über Sozialversicherung und Arbeitslosengeld bis zur Anlagestrategie. Die Rechenbeispiele basieren auf dem Einkommensteuertarif 2026. Ihre persönliche Steuer berechnen Sie mit unserem Fünftelregelung-Rechner.
Wie wird eine Abfindung versteuert?
Eine Abfindung wegen des Verlusts des Arbeitsplatzes ist steuerlich eine Entschädigung (§ 24 Nr. 1 EStG) und voll einkommensteuerpflichtig. Weil der gesamte Betrag in einem Jahr zufließt, würde er Ihr Einkommen in diesem Jahr in eine deutlich höhere Progressionsstufe heben. Diesen Effekt mildert die Fünftelregelung nach § 34 Abs. 1 EStG: Die Steuer wird so berechnet, als würde nur ein Fünftel der Abfindung zum übrigen Einkommen hinzukommen – das Ergebnis wird anschließend verfünffacht.
Voraussetzung ist eine sogenannte Zusammenballung: Die Abfindung muss im Wesentlichen in einem Kalenderjahr zufließen, und Sie müssen durch sie in diesem Jahr mehr erhalten, als Sie bei Fortführung des Arbeitsverhältnisses bis zum Jahresende verdient hätten. Ratenzahlungen über mehrere Jahre sind deshalb in aller Regel schädlich. Nach Auffassung der Finanzverwaltung bleibt eine kleinere Teilzahlung in einem anderen Jahr (bis 10 % der Hauptleistung) unschädlich.
Seit 2025: Fünftelregelung erst über die Steuererklärung
Bis Ende 2024 konnte der Arbeitgeber die Fünftelregelung bereits beim Lohnsteuerabzug berücksichtigen. Das hat das Wachstumschancengesetz zum 1. Januar 2025 abgeschafft (BGBl. 2024 I Nr. 108, Art. 5). Seitdem wird von der Abfindung zunächst die volle Lohnsteuer einbehalten. Die Ermäßigung erhalten Sie erst mit der Einkommensteuererklärung zurück – also oft erst im Folgejahr.
- Geben Sie für das Auszahlungsjahr unbedingt eine Steuererklärung ab. Ohne Erklärung bleibt es beim höheren Lohnsteuerabzug.
- Planen Sie die Liquidität entsprechend: Ein Teil Ihrer Abfindung kommt als Steuererstattung erst Monate später auf Ihr Konto.
- Die Ermäßigung prüft das Finanzamt bei der Veranlagung von Amts wegen; ein gesonderter Antrag ist für § 34 Abs. 1 EStG nicht nötig.
Rechenbeispiele 2026: So viel bringt die Fünftelregelung
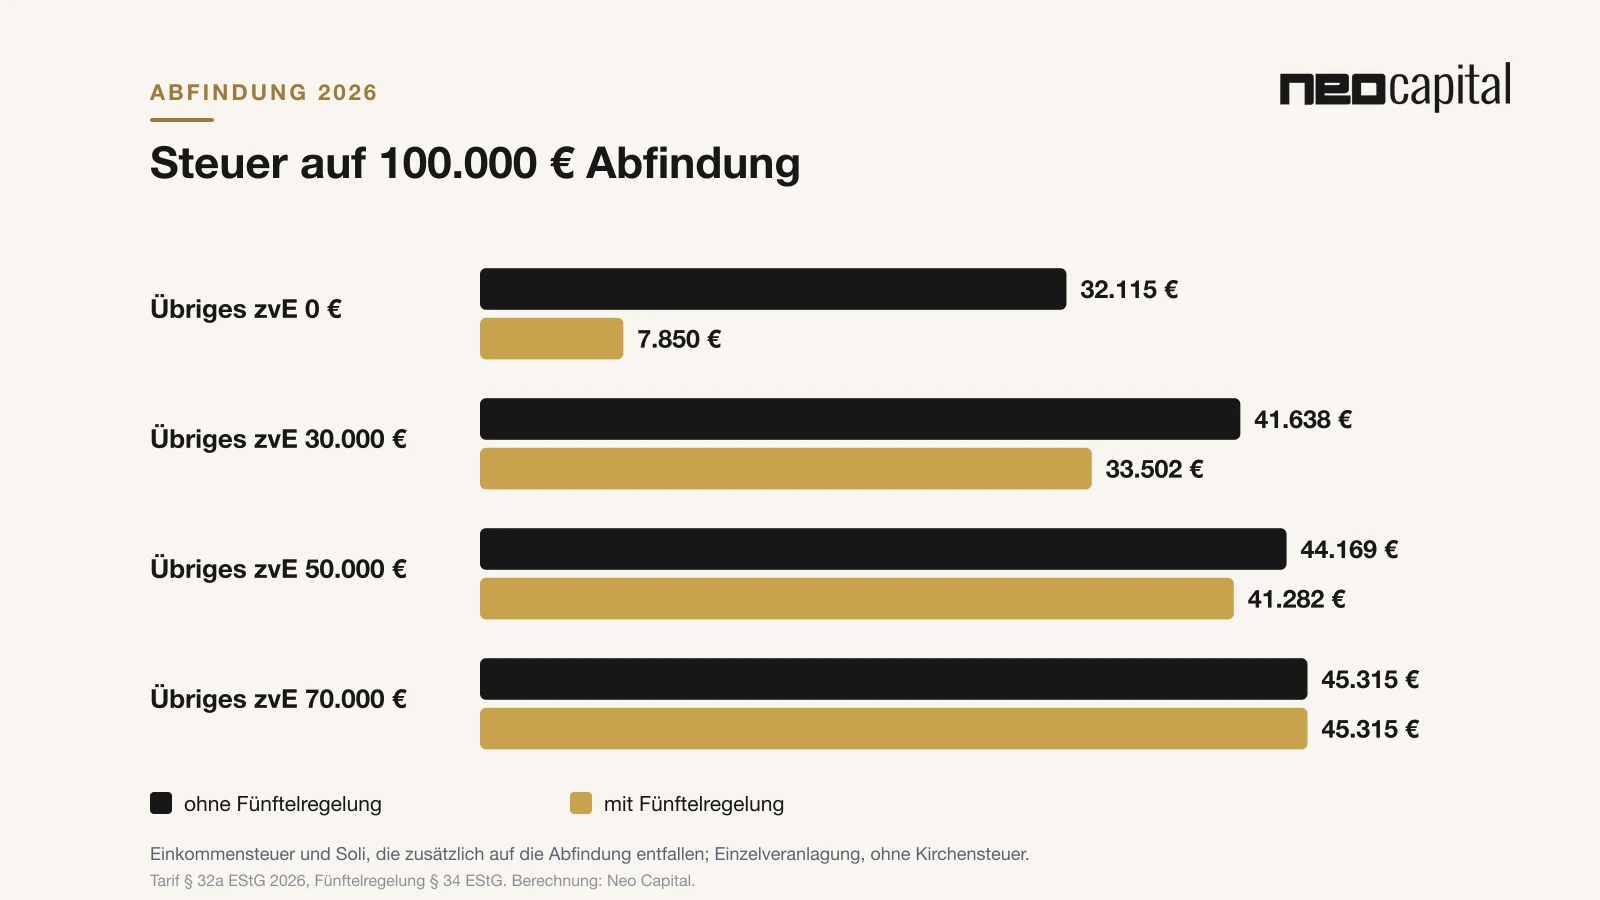
Wie stark die Fünftelregelung wirkt, hängt fast ausschließlich davon ab, wie hoch Ihr übriges zu versteuerndes Einkommen im Auszahlungsjahr ist. Die folgende Tabelle zeigt die Steuer auf eine Abfindung von 100.000 Euro bei Einzelveranlagung:
| Übriges zvE im Auszahlungsjahr | Steuer ohne Fünftelregelung | Steuer mit Fünftelregelung | Ersparnis |
|---|---|---|---|
| 0 € (z. B. Jahr nach dem Ausscheiden) | 32.115 € | 7.850 € | 24.265 € |
| 20.000 € | 39.854 € | 29.315 € | 10.538 € |
| 30.000 € | 41.638 € | 33.502 € | 8.135 € |
| 50.000 € | 44.169 € | 41.282 € | 2.886 € |
| 70.000 € (Spitzensteuersatz-Zone) | 45.315 € | 45.315 € | 0 € |
Die Tabelle zeigt den entscheidenden Punkt: Wer im Auszahlungsjahr bereits gut verdient, profitiert kaum oder gar nicht. Liegt das übrige Einkommen schon im Bereich des 42-%-Spitzensteuersatzes (2026 ab 69.879 Euro zvE), verpufft die Fünftelregelung vollständig. Wer dagegen im Auszahlungsjahr wenig oder kein weiteres Einkommen hat, kann einen großen Teil der Steuer sparen.
Der wichtigste Hebel: das Auszahlungsjahr
Weil das übrige Einkommen so entscheidend ist, lohnt sich der Blick auf den Auszahlungszeitpunkt – am besten bevor der Aufhebungsvertrag unterschrieben ist. Endet das Arbeitsverhältnis etwa zum Jahresende, kann eine Fälligkeit der Abfindung im Januar des Folgejahres sinnvoll sein: Dann trifft sie auf ein Jahr, in dem Sie möglicherweise nur Arbeitslosengeld oder ein geringeres Einkommen haben.
- Fälligkeit vertraglich regeln: Steuerlich zählt grundsätzlich der Zufluss. Eine spätere Fälligkeit muss im Aufhebungs- oder Abwicklungsvertrag vereinbart sein – nachträgliche Verschiebungen sind heikel.
- Arbeitslosengeld mitdenken: Arbeitslosengeld ist steuerfrei, erhöht aber über den Progressionsvorbehalt den Steuersatz auf das übrige Einkommen. Das kann den Vorteil schmälern.
- Neuer Job im selben Jahr? Beginnt das neue Arbeitsverhältnis direkt, steigt das übrige Einkommen wieder – der Vorteil sinkt entsprechend.
- Zusammenballung beachten: Die Abfindung sollte vollständig in einem Jahr fließen. Eine Aufteilung auf zwei Jahre kann die Fünftelregelung insgesamt kosten.
Ob sich eine Verschiebung lohnt, hängt von Ihrer Gesamtsituation ab. Mit dem Fünftelregelung-Rechner können Sie beide Varianten in wenigen Sekunden vergleichen. Für die vertragliche Gestaltung sollten Sie Ihre Steuerberatung bzw. Ihren Fachanwalt für Arbeitsrecht einbeziehen.
Steuer senken mit Altersvorsorge: bAV, Basisrente und Rentenausgleich
Ein Teil der Abfindung lässt sich steuerlich begünstigt in die Altersvorsorge lenken. Das senkt die Steuer im Auszahlungsjahr – im Gegenzug sind die späteren Renten steuerpflichtig, typischerweise aber zu einem niedrigeren persönlichen Steuersatz. Drei Wege sind 2026 besonders relevant:
| Weg | Steuerlicher Rahmen 2026 | Wichtig zu wissen |
|---|---|---|
| Betriebliche Altersvorsorge (§ 3 Nr. 63 Satz 3 EStG) | steuerfrei bis 4.056 € je Beschäftigungsjahr, max. 10 Jahre = 40.560 € | Muss vor dem Ausscheiden über den Arbeitgeber laufen und im Aufhebungsvertrag vereinbart sein |
| Basisrente / Rürup (§ 10 Abs. 3 EStG) | Sonderausgaben bis 30.826 € (Ehepaare 61.652 €) – abzüglich Ihrer Beiträge zur gesetzlichen Rente | Kapital ist gebunden, nur als lebenslange Rente auszahlbar |
| Ausgleich von Rentenabschlägen (§ 187a SGB VI) | als Altersvorsorgeaufwendungen im selben Höchstbetrag absetzbar | Ab 50 Jahren; Beiträge werden nicht erstattet, wenn Sie doch länger arbeiten |
Wie die drei Wege im Detail funktionieren, für wen sie sich eignen und wie sie mit der Fünftelregelung zusammenspielen, erklären wir im Beitrag Abfindung in die Altersvorsorge einzahlen.
Versicherungsbasierte Lösungen wie Direktversicherung oder Basisrente setzen wir über transparente Nettotarife um – ohne eingerechnete Abschlussprovision und mit offen ausgewiesenen Kosten. Anders als bei vielen provisionsfinanzierten Tarifen fließt so von Beginn an mehr Ihres Beitrags tatsächlich in die Anlage.
Weitere Hebel: Immobilien-Abschreibung, Erhaltungsaufwand und IAB
Neben der Altersvorsorge gibt es einen zweiten Weg, die Steuer im Abfindungsjahr zu senken: Werbungskosten bzw. Verluste aus Vermietung oder Investitionen, die gezielt in dasselbe Jahr fallen. Sie mindern das übrige Einkommen – und zwar zum hohen Grenzsteuersatz dieses Jahres. Zusätzlich wirkt die Fünftelregelung umso stärker, je niedriger das übrige Einkommen ist. Beide Effekte zusammen können die Ersparnis je investiertem bzw. abgesetztem Euro deutlich über den normalen Steuersatz heben.
| Übriges zvE vor Abzug | Abzug im Abfindungsjahr | Steuer gespart | Ersparnis je abgesetztem Euro |
|---|---|---|---|
| 90.000 € | 15.000 € | 6.647 € | 44 % |
| 90.000 € | 30.000 € | 14.006 € | 47 % |
| 50.000 € | 15.000 € | 10.627 € | 71 % |
| 50.000 € | 30.000 € | 20.945 € | 70 % |
Wichtig: Abschreibungen sind zu einem großen Teil eine Steuerstundung. Die spätere Mieteinnahme bzw. der spätere Gewinn ist steuerpflichtig, und eine Investition muss sich auch ohne Steuereffekt wirtschaftlich tragen. Der Vorteil entsteht vor allem dadurch, dass der Abzug in ein Jahr mit besonders hohem Steuersatz fällt. Diese Optionen kommen in Betracht:
| Option | So wirkt sie im Abfindungsjahr | Vorteile | Nachteile und Grenzen |
|---|---|---|---|
| Erhaltungsaufwand an einer vermieteten Bestandsimmobilie | Reparaturen und Modernisierungen sind im Jahr der Zahlung als Werbungskosten abziehbar | Sofort wirksam, Zeitpunkt gut planbar; größere Beträge wahlweise auf 2–5 Jahre verteilbar (§ 82b EStDV) | Innerhalb von drei Jahren nach dem Kauf: über 15 % der Gebäudekosten gelten als anschaffungsnahe Herstellungskosten und sind nur über die AfA abziehbar (§ 6 Abs. 1 Nr. 1a EStG) |
| Neubau mit Sonder-AfA (§ 7b) und degressiver AfA (§ 7 Abs. 5a) | Sonder-AfA 5 % als Jahresbetrag – auch bei Kauf im Dezember voll; degressive AfA 5 % zeitanteilig | Hohe Abschreibung in den ersten Jahren, zusätzliches Mieteinkommen, Sachwert | Nur für förderfähige Neubauten (EH 40 mit QNG, Kostengrenzen), 10 Jahre Vermietung, Kapitalbindung, Kaufpreis und Lage entscheiden |
| Investitionsabzugsbetrag (IAB, § 7g), z. B. für eine Photovoltaikanlage | Bis 50 % der geplanten Kosten im Jahr vor der Investition abziehbar, danach Sonderabschreibung bis 40 % | Großer Abzug ohne sofortigen Mittelabfluss in voller Höhe, laufende Erträge aus der Anlage | Nur im Rahmen eines Betriebs (Gewinngrenze 200.000 €); Rückgängigmachung mit Zinsen, wenn die Investition ausbleibt; bei Fondskonzepten kann § 15b EStG die Verlustverrechnung sperren |
Beispiel: Neubau-Kapitalanlage im Abfindungsjahr
Eine förderfähige Neubauwohnung mit 70 m² für 400.000 €, davon 340.000 € Gebäudeanteil, wird im Januar des Abfindungsjahres übergeben. Die degressive AfA beträgt 17.000 € (5 % von 340.000 €), die Sonder-AfA 14.000 € (5 % von höchstens 4.000 € × 70 m² = 280.000 €). Nach Mieteinnahmen, Zinsen und Nebenkosten (Annahme: 14.400 € Miete, 12.000 € Zinsen, 1.500 € nicht umlagefähige Kosten) bleibt ein steuerlicher Verlust von rund 30.000 € – bei 50.000 € übrigem Einkommen spart das im Abfindungsjahr rund 21.000 € Steuer. Wie die beiden Abschreibungen zusammenspielen, zeigt unser Rechenbeispiel zur degressiven AfA und Sonder-AfA.
Kombinieren statt entweder–oder
Die einzelnen Hebel – Auszahlungsjahr, betriebliche Altersvorsorge, Basisrente, Immobilien-Abschreibung, Erhaltungsaufwand und IAB – schließen sich nicht aus. Entscheidend ist die Reihenfolge und das Timing: Was im Abfindungsjahr abgezogen wird, wirkt am stärksten; was das übrige Einkommen zu weit senkt, verschenkt dagegen Grundfreibetrag. Wir stellen Ihnen die Optionen mit ihren Vor- und Nachteilen gegenüber, rechnen sinnvolle Kombinationen durch und stimmen das Ergebnis mit Ihrer Steuerberatung ab – damit Sie mehrere Wege planen können, statt nur einen. Wie weit das bei hohen Beträgen gehen kann, zeigt unser Rechenbeispiel 500.000 € Abfindung: Steuer bis auf 0 € senken.
Sozialversicherung und Arbeitslosengeld
Eine echte Abfindung für den Verlust des Arbeitsplatzes ist kein Arbeitsentgelt im Sinne der Sozialversicherung. Für gesetzlich pflichtversicherte Arbeitnehmer fallen darauf deshalb keine Beiträge zur Kranken-, Pflege-, Renten- und Arbeitslosenversicherung an. Anders ist es, wenn in der „Abfindung“ tatsächlich noch offenes Gehalt steckt – etwa Urlaubsabgeltung oder Lohn für die restliche Kündigungsfrist.
Achtung bei freiwillig gesetzlich Versicherten: Für sie zählt die Abfindung nach den Beitragsgrundsätzen des GKV-Spitzenverbands zu den beitragspflichtigen Einnahmen und wird über mehrere Monate verteilt verbeitragt. Wer nach dem Ausscheiden freiwillig versichert ist, sollte das in seiner Planung berücksichtigen.
Ruhen und Sperrzeit beim Arbeitslosengeld
- Ruhen (§ 158 SGB III): Endet das Arbeitsverhältnis früher, als es bei ordentlicher Kündigung möglich gewesen wäre, ruht der Anspruch für einen Teil der Abfindung – höchstens ein Jahr. Der Anspruch wird dadurch nur verschoben, nicht gekürzt (§ 158 SGB III).
- Sperrzeit (§ 159 SGB III): Wer durch einen Aufhebungsvertrag selbst an der Beendigung mitwirkt, riskiert eine Sperrzeit von in der Regel zwölf Wochen; zugleich verkürzt sich die Anspruchsdauer (§ 159 SGB III).
- Wichtiger Grund: Nach den Fachlichen Weisungen der Bundesagentur liegt unter anderem kein Sperrzeitfall vor, wenn ohnehin eine betriebs- oder personenbedingte Kündigung zum selben Termin gedroht hätte, die Kündigungsfrist eingehalten wird und die Abfindung höchstens 0,5 Monatsgehälter je Beschäftigungsjahr beträgt.
- Höhe unverändert: Die Abfindung mindert das Arbeitslosengeld der Höhe nach nicht.
Abfindung anlegen: in fünf Schritten zum Plan
Ist die Steuer optimiert, beginnt die eigentliche Aufgabe: aus einem Einmalbetrag einen dauerhaften Nutzen zu machen. Der häufigste Fehler ist nicht die falsche Anlage, sondern gar kein Plan – das Geld bleibt monatelang auf dem Girokonto oder wird spontan in ein einzelnes Produkt gesteckt. Bewährt hat sich folgende Reihenfolge:
- Bestandsaufnahme: Wie sicher ist Ihr künftiges Einkommen? Steht ein neuer Job fest, oder überbrückt die Abfindung eine Phase ohne Gehalt bzw. den Übergang in den Ruhestand?
- Liquiditätsreserve bilden: Halten Sie den Betrag für Überbrückung, die ausstehende Steuernachzahlung bzw. -erstattung und laufende Ausgaben auf Tagesgeld bereit – typischerweise drei bis zwölf Monatsausgaben, je nach Jobsituation.
- Schulden prüfen: Teure Konsumkredite tilgen. Bei einer Baufinanzierung lohnt der Vergleich von Sondertilgung und Anlage nach Steuern.
- Vorsorge strukturieren: Prüfen, welcher Teil steuerlich begünstigt in die Altersvorsorge fließen soll – und welcher flexibel bleiben muss.
- Langfristig investieren: Den verbleibenden Betrag nach Anlagehorizont und Risikotragfähigkeit breit gestreut anlegen – nicht alles am selben Tag, aber nach einem festen Zeitplan.
Welche Anlage passt zu welchem Ziel?
| Ziel | Geeignete Bausteine | Worauf achten |
|---|---|---|
| Überbrückung bis zum neuen Job oder zur Rente | Tagesgeld, Festgeld, kurzlaufende Anleihen | Verfügbarkeit, Einlagensicherung |
| Langfristiger Vermögensaufbau | Breit gestreutes Wertpapierdepot (ETF, Fonds) oder Vermögensverwaltung | Kosten, Streuung, Disziplin in Krisen |
| Zusätzliches Einkommen im Ruhestand | Depot mit Entnahmeplan, Leibrente, Mietimmobilie | Renditereihenfolgerisiko, Inflation |
| Sachwert und Steuervorteile | Vermietete Immobilie mit Eigenkapital aus der Abfindung | Lage, Finanzierung, Abschreibung |
| Steuerlich begünstigte Vorsorge | bAV, Basisrente, Rentenausgleich | Bindung des Kapitals, spätere Besteuerung |
Einmalanlage oder gestaffelter Einstieg?
Historische Auswertungen (u. a. Vanguard, 2012) zeigen, dass die sofortige Einmalanlage an breiten Aktienmärkten häufiger besser abschnitt als ein gestaffelter Einstieg – schlicht weil Märkte langfristig eher steigen als fallen. Emotional ist ein Kurssturz kurz nach der Anlage einer Abfindung aber besonders belastend – und führt nicht selten zu Panikverkäufen. Ein gestaffelter Einstieg über sechs bis zwölf Monate ist deshalb ein vernünftiger Kompromiss, wenn er nach einem festen Plan erfolgt und nicht vom täglichen Börsengeschehen abhängt. Mehr zu typischen Anlegerfehlern lesen Sie unter Behavioral Finance.
Abfindung als Eigenkapital für eine Immobilie
Viele Anleger nutzen eine Abfindung als Eigenkapital für eine vermietete Immobilie. Das kann sinnvoll sein: Das Eigenkapital verbessert die Finanzierungskonditionen, die Mieteinnahmen schaffen ein zusätzliches Einkommen, und Abschreibungen mindern die laufende Steuer. Wichtig ist, dass die Rate auch ohne das bisherige Gehalt tragbar bleibt und nicht das gesamte Vermögen in einem Objekt gebunden wird. Wie Immobilien in eine Ruhestandsplanung passen, zeigen wir unter Immobilie als Altersvorsorge.
Häufige Fehler mit der Abfindung
- Aufhebungsvertrag unterschreiben, bevor die Steuer gerechnet ist – Auszahlungsjahr und bAV-Beiträge lassen sich später nicht mehr ändern.
- Keine Steuererklärung abgeben – seit 2025 gibt es die Fünftelregelung nur noch über die Veranlagung.
- Auszahlung in Raten über zwei Jahre – das kann die Fünftelregelung insgesamt kosten.
- Alles in ein Produkt – etwa in eine einzelne Aktie, eine Beteiligung oder ein Objekt.
- Provisionsgetriebene Produktempfehlungen – lassen Sie sich Kosten und Alternativen immer transparent zeigen.
- Kein Puffer – wer später zu Unzeiten verkaufen muss, zahlt drauf.
Checkliste: Abfindung in der richtigen Reihenfolge
- Vor Unterschrift: Steuer für mögliche Auszahlungsjahre vergleichen (Rechner).
- Sperrzeit- und Ruhensfragen klären, ggf. mit Fachanwalt für Arbeitsrecht.
- bAV-Einzahlung aus der Abfindung mit dem Arbeitgeber im Vertrag vereinbaren.
- Spielraum für Basisrente bzw. Rentenausgleich prüfen.
- Immobilien- und Investitionsoptionen im Abfindungsjahr prüfen: Erhaltungsaufwand, Neubau-AfA, IAB.
- Nach Auszahlung: Liquiditätsreserve, dann Anlageplan mit festem Zeitplan.
- Im Folgejahr: Einkommensteuererklärung mit Fünftelregelung abgeben.
Die ausführliche Version dieser Checkliste können Sie unten kostenlos als PDF herunterladen.
Häufige Fragen
Wie viel Steuer zahle ich auf eine Abfindung von 100.000 Euro?
Das hängt von Ihrem übrigen Einkommen im Auszahlungsjahr ab. Bei einem übrigen zu versteuernden Einkommen von 30.000 Euro sind es 2026 mit Fünftelregelung rund 33.500 Euro Einkommensteuer und Soli (ohne Kirchensteuer), ohne übriges Einkommen nur rund 7.850 Euro. Ihren Fall rechnen Sie mit dem Fünftelregelung-Rechner.
Wird die Fünftelregelung 2026 noch vom Arbeitgeber berücksichtigt?
Nein. Seit dem 1. Januar 2025 behält der Arbeitgeber die volle Lohnsteuer ein. Die Ermäßigung nach § 34 EStG erhalten Sie über die Einkommensteuererklärung für das Auszahlungsjahr.
Lohnt es sich, die Abfindung ins nächste Jahr zu verschieben?
Oft ja, wenn Sie im Folgejahr deutlich weniger übriges Einkommen haben – etwa weil Sie Arbeitslosengeld beziehen oder in Rente gehen. Die Verschiebung muss vor der Auszahlung vertraglich vereinbart werden. Arbeitslosengeld erhöht über den Progressionsvorbehalt allerdings den Steuersatz.
Muss ich auf die Abfindung Sozialversicherungsbeiträge zahlen?
Als gesetzlich pflichtversicherter Arbeitnehmer nicht – eine echte Abfindung für den Verlust des Arbeitsplatzes ist kein Arbeitsentgelt. Freiwillig gesetzlich Versicherte zahlen dagegen Beiträge darauf.
Kann ich die Steuer auf die Abfindung mit einer Immobilie senken?
Ja, wenn im Abfindungsjahr Werbungskosten bzw. Verluste aus Vermietung entstehen – etwa durch Erhaltungsaufwand an einer vermieteten Wohnung oder durch Sonder-AfA und degressive AfA bei einem förderfähigen Neubau. Sie mindern das übrige Einkommen und verstärken so die Fünftelregelung. Die Immobilie muss sich aber auch wirtschaftlich tragen.
Wie lege ich eine Abfindung am besten an?
Zuerst Liquiditätsreserve und Steuern, dann steuerlich begünstigte Vorsorge, danach eine breit gestreute langfristige Anlage nach festem Plan. Welche Mischung passt, hängt von Jobsituation, Alter, Zielen und vorhandenem Vermögen ab.