
500.000 € Abfindung: Wie sich die Steuer durch kombinierte Maßnahmen bis auf 0 € senken lässt
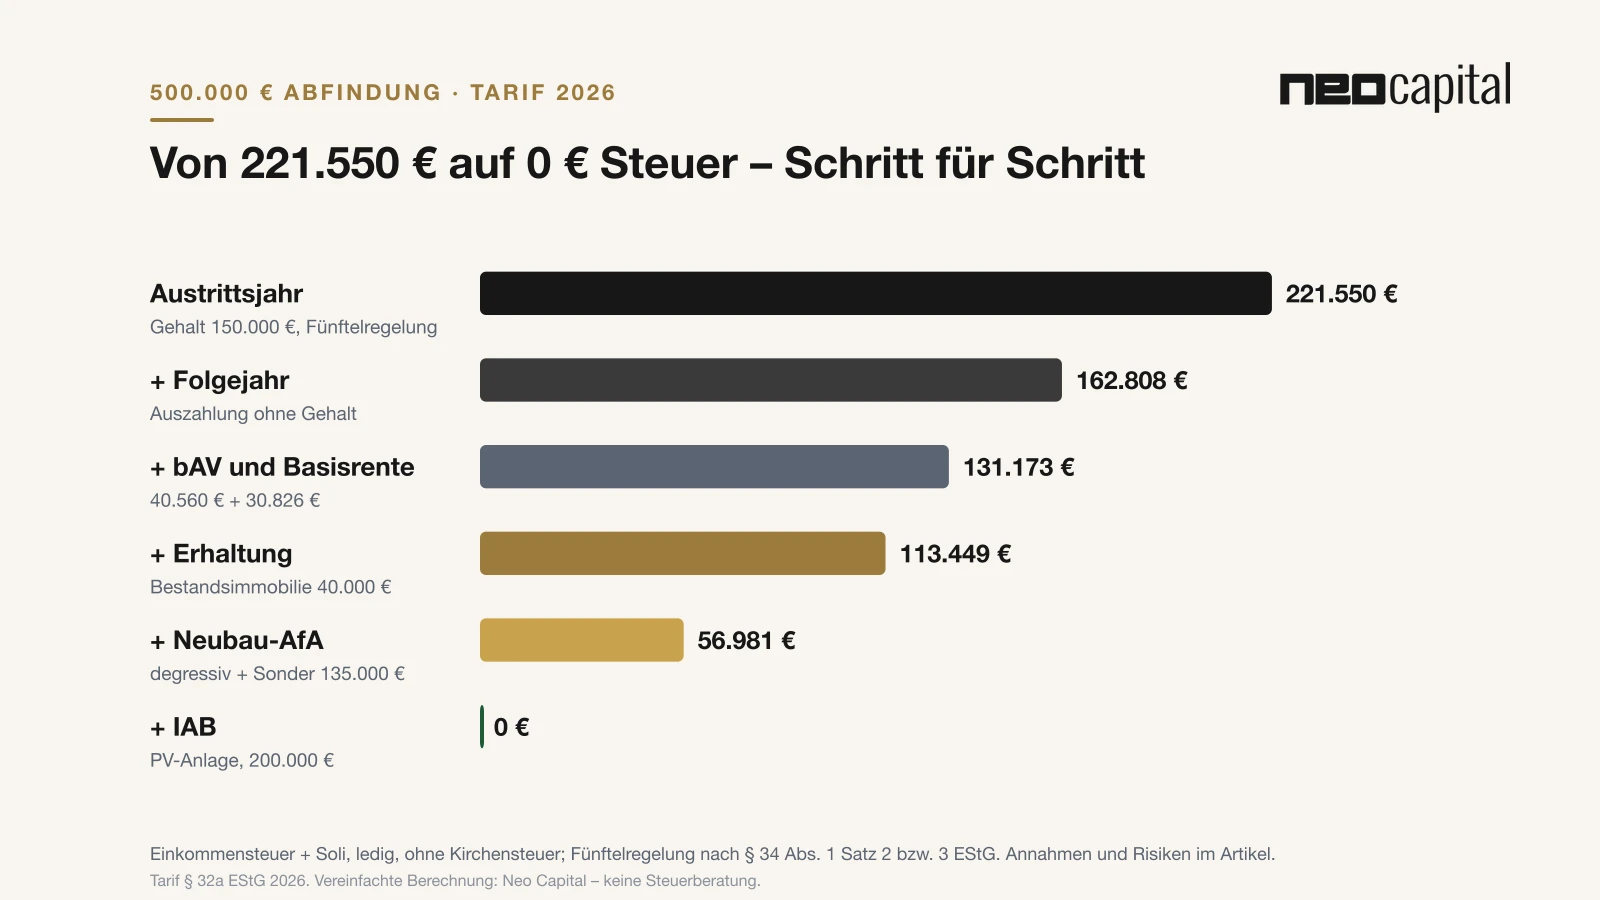
Hohe Abfindungen von mehreren hunderttausend Euro sind bei Führungskräften, langjährigen Angestellten in Konzernen und bei Restrukturierungen keine Seltenheit. Gerade bei diesen Beträgen greift der Staat besonders kräftig zu: Ab einem zu versteuernden Einkommen von 277.826 € gilt 2026 der Spitzensteuersatz von 45 % (sogenannte Reichensteuer, § 32a EStG), dazu kommen 5,5 % Solidaritätszuschlag auf die Einkommensteuer.
Die gute Nachricht: Gerade hohe Abfindungen bieten große Gestaltungsspielräume, weil sich mehrere legale Hebel kombinieren lassen. Dieser Beitrag zeigt an einem durchgerechneten Beispiel, wie das funktioniert – und wo die Grenzen liegen. Grundlagen zur Fünftelregelung und zur Anlage des Kapitals finden Sie im Leitfaden Abfindung investieren.
Ausgangslage: 500.000 € Abfindung im Austrittsjahr
Unser Beispiel: ein lediger Arbeitnehmer, 15 Jahre im Unternehmen, Abfindung 500.000 €. Im Austrittsjahr hat er bereits ein zu versteuerndes Einkommen von 150.000 € aus seinem Gehalt.
| Variante | Steuer auf die Abfindung |
|---|---|
| Ohne Fünftelregelung (Regelbesteuerung) | 233.329 € |
| Mit Fünftelregelung | 221.550 € |
Die Fünftelregelung bringt hier nur rund 11.800 € – denn das übrige Einkommen liegt bereits im 42-%-Bereich, und schon ein Fünftel der Abfindung hebt es weiter an. Bei hohen Einkommen ist die Fünftelregelung allein fast wirkungslos. Entscheidend ist, das übrige Einkommen im Auszahlungsjahr gezielt zu senken.
Der Schlüssel: § 34 Abs. 1 Satz 3 EStG
Warum ist überhaupt 0 € möglich? Die Antwort steckt in einem wenig bekannten Satz der Fünftelregelung (§ 34 Abs. 1 Satz 3 EStG): Ist das übrige Einkommen negativ, das gesamte zu versteuernde Einkommen aber positiv, beträgt die Steuer das Fünffache der Steuer auf ein Fünftel des gesamten zu versteuernden Einkommens.
Daraus folgt: Liegt das gesamte zu versteuernde Einkommen im Abfindungsjahr bei höchstens dem Fünffachen des Grundfreibetrags – 2026 also bei 61.740 € (5 × 12.348 €) –, fällt keine Einkommensteuer und damit auch kein Solidaritätszuschlag an. Ziel der Planung ist deshalb, das zu versteuernde Einkommen durch Abzüge, die ohnehin wirtschaftlich sinnvoll sind, in diese Zone zu bringen.
Schritt für Schritt: von 221.550 € auf 0 €
| Maßnahme | zvE | ESt + Soli |
|---|---|---|
| Ausgangslage: Auszahlung im Austrittsjahr (mit Fünftelregelung) | 650.000 € | 221.550 €* |
| 1. Auszahlung im Folgejahr – kein Gehalt mehr | 500.000 € | 162.808 € |
| 2. Betriebliche Altersvorsorge: 40.560 € der Abfindung | 459.440 € | 144.836 € |
| 3. Basisrente: 30.826 € Beitrag | 428.614 € | 131.173 € |
| 4. Erhaltungsaufwand an vermieteter Bestandsimmobilie: 40.000 € | 388.614 € | 113.449 € |
| 5. Neubau-Kapitalanlage: degressive AfA 75.000 € + Sonder-AfA 60.000 € | 253.614 € | 56.981 € |
| 6. Investitionsabzugsbetrag für eine geplante PV-Anlage: 200.000 € | 53.614 € | 0 € |
In Summe fließen in diesem Beispiel rund 446.000 € in Vorsorge und Investitionen beziehungsweise werden als Aufwand geltend gemacht – die Steuer sinkt von 221.550 € auf 0 €. Die einzelnen Schritte im Detail:
1. Auszahlungsjahr verschieben
Wird das Arbeitsverhältnis zum Jahresende beendet und die Abfindung erst im Januar fällig, trifft sie auf ein Jahr ohne Gehalt. Allein das senkt die Steuer im Beispiel um rund 58.700 €. Die Fälligkeit muss vor der Auszahlung im Aufhebungsvertrag geregelt sein. Bezieht der Arbeitnehmer im Folgejahr Arbeitslosengeld, erhöht dieses über den Progressionsvorbehalt den Steuersatz auf das übrige Einkommen – in der Planung zu berücksichtigen.
2. Betriebliche Altersvorsorge aus der Abfindung
Nach § 3 Nr. 63 Satz 3 EStG sind Beiträge aus Anlass der Beendigung des Dienstverhältnisses steuerfrei bis 4 % der Beitragsbemessungsgrenze je Beschäftigungsjahr, höchstens zehn Jahre – 2026 also bis 40.560 €. Der Betrag muss über den Arbeitgeber in eine Direktversicherung, Pensionskasse oder einen Pensionsfonds fließen. Mehr dazu: Abfindung in die Altersvorsorge einzahlen.
3. Basisrente (Rürup)
Beiträge zur Basisrente sind bis 30.826 € (Ehepaare 61.652 €) als Sonderausgaben abziehbar (§ 10 Abs. 3 EStG). Ohne Gehalt im Auszahlungsjahr werden keine eigenen Pflichtbeiträge angerechnet, sodass der Rahmen weitgehend frei ist. Versicherungslösungen setzen wir über transparente Nettotarife ohne eingerechnete Abschlussprovision um.
4. Erhaltungsaufwand an einer vermieteten Immobilie
Wer bereits eine vermietete Immobilie besitzt, kann anstehende Reparaturen und Modernisierungen – etwa Heizung, Fenster, Bäder – gezielt ins Abfindungsjahr legen. Erhaltungsaufwand ist im Jahr der Zahlung voll als Werbungskosten abziehbar. Achtung: Innerhalb von drei Jahren nach dem Kauf gelten Instandsetzungskosten über 15 % der Gebäudekosten als anschaffungsnahe Herstellungskosten und sind nur über die Abschreibung abziehbar (§ 6 Abs. 1 Nr. 1a EStG).
5. Neubau-Kapitalanlage mit degressiver AfA und Sonder-AfA
Für neue Mietwohnungen gilt die degressive AfA von 5 % des Restwerts (§ 7 Abs. 5a EStG, Baubeginn bzw. Kaufvertrag zwischen 01.10.2023 und 30.09.2029). Bei förderfähigen Neubauten (Effizienzhaus 40 mit QNG-Siegel, Baukosten höchstens 5.200 € je m²) kommt die Sonder-AfA von 5 % nach § 7b EStG hinzu – bemessen an höchstens 4.000 € je m². Wichtig für das Timing: Die Sonder-AfA ist ein Jahresbetrag und steht auch bei Kauf im Dezember voll zu, die degressive AfA dagegen nur zeitanteilig.
Im Beispiel: vier Neubauwohnungen mit zusammen 300 m², Gebäudeanteil 1,5 Mio. € (5.000 € je m²), Übergabe im Januar. Degressive AfA 75.000 €, Sonder-AfA 5 % von 1,2 Mio. € = 60.000 €. Annahme: Mieteinnahmen decken Zinsen und laufende Kosten, sodass die Abschreibung voll als Verlust wirkt. Details zur Kombination: degressive AfA und Sonder-AfA kombinieren.
6. Investitionsabzugsbetrag (IAB)
Wer einen Betrieb führt – etwa als Betreiber einer gewerblichen Photovoltaikanlage –, kann nach § 7g EStG bis zu 50 % der voraussichtlichen Kosten eines geplanten beweglichen Wirtschaftsguts vorab gewinnmindernd abziehen, höchstens 200.000 € je Betrieb. Der IAB darf ausdrücklich auch einen Verlust erzeugen, der mit der Abfindung verrechnet wird. Im Investitionsjahr wird er wieder hinzugerechnet; zugleich sind eine Sonderabschreibung von bis zu 40 % und die Minderung der Anschaffungskosten möglich. Im Beispiel: geplante PV-Investition von 400.000 €, IAB 200.000 €.
- Gewinngrenze: Der Betrieb darf im Abzugsjahr ohne IAB höchstens 200.000 € Gewinn erzielen.
- Investition innerhalb von drei Jahren: Sonst wird der Abzug rückwirkend aufgehoben – mit Nachzahlungszinsen.
- Kleine Dachanlagen sind ungeeignet: PV-Anlagen bis 30 kWp je Einheit sind nach § 3 Nr. 72 EStG steuerfrei – dann gibt es auch keinen verrechenbaren Verlust.
- Steuerstundungsmodelle: Bei vorgefertigten Konzepten kann § 15b EStG die Verlustverrechnung mit anderen Einkünften ausschließen. Das muss vor der Investition geprüft werden.
Was der Rechenweg nicht verschweigen darf
0 € Steuer im Abfindungsjahr heißt nicht, dass die Abfindung dauerhaft steuerfrei bleibt. Wer die Ergebnisse seriös bewertet, muss folgende Punkte einbeziehen:
- Steuerstundung statt Steuerverzicht: Abschreibungen und IAB verschieben Steuer in spätere Jahre. Der Vorteil entsteht vor allem, weil der Abzug zu 45 % plus Soli wirkt, die spätere Besteuerung meist zu deutlich niedrigeren Sätzen.
- Spätere Renten sind steuerpflichtig: Leistungen aus bAV und Basisrente werden im Alter versteuert.
- Investitionsvolumen und Finanzierung: Im Beispiel werden Immobilien für rund 1,8 Mio. € (inkl. Grundstücksanteil) und eine PV-Anlage für 400.000 € erworben – überwiegend fremdfinanziert. Das muss zu Vermögen, Einkommen und Risikobereitschaft passen.
- Wirtschaftlichkeit zuerst: Jede Investition muss sich auch ohne Steuereffekt tragen. Eine Immobilie in schlechter Lage oder eine überteuerte Anlage wird durch Steuervorteile nicht gut.
- Bindung und Fristen: Sonder-AfA verlangt zehn Jahre Vermietung, bAV und Basisrente binden das Kapital bis zur Rente, der IAB verlangt die Investition binnen drei Jahren.
- Nicht zu viel abziehen: Sinkt das zu versteuernde Einkommen deutlich unter 61.740 €, verpufft ein Teil des Grundfreibetrags. Überschießende Verluste gehen zwar in den Verlustvortrag, wirken dort aber oft schwächer. Das Ziel ist die passende Dosierung, nicht der größtmögliche Abzug.
Welche Kombination passt zu Ihnen?
| Ausgangslage | Sinnvoller Schwerpunkt |
|---|---|
| Kurz vor dem Ruhestand, wenig Investitionsbedarf | Auszahlungsjahr, bAV, Basisrente, Rentenausgleich nach § 187a SGB VI |
| Bestehende Mietimmobilien mit Sanierungsbedarf | Erhaltungsaufwand gezielt ins Abfindungsjahr legen |
| Wunsch nach Sachwerten und Mieteinkommen | Neubau-Kapitalanlage mit degressiver AfA und Sonder-AfA |
| Unternehmerisch orientiert, Interesse an Energie-Investments | IAB und Sonderabschreibung für eine gewerbliche PV-Anlage |
| Hohe Abfindung, hoher Steuersatz | Kombination mehrerer Bausteine – dosiert auf die Null-Steuer-Zone |
Wir stellen Ihnen die Optionen mit ihren Vor- und Nachteilen gegenüber, rechnen Kombinationen für Ihre Situation durch und zeigen, welche Investitionen auch ohne Steuereffekt überzeugen. Die steuerliche Umsetzung stimmen wir mit Ihrer Steuerberatung ab – oder empfehlen Ihnen eine Kanzlei aus unserem Expertennetzwerk. Wichtig ist der Zeitpunkt: Die meisten Hebel lassen sich nur vor Unterschrift des Aufhebungsvertrags bzw. vor der Auszahlung planen.
Häufige Fragen
Wie viel Steuer zahle ich auf 500.000 € Abfindung?
Bei einem übrigen zu versteuernden Einkommen von 150.000 € im Auszahlungsjahr fallen 2026 mit Fünftelregelung rund 221.550 € Einkommensteuer und Soli zusätzlich an (ohne Kirchensteuer). Ohne übriges Einkommen sind es rund 162.800 €.
Kann eine Abfindung wirklich steuerfrei werden?
Im Auszahlungsjahr ja, wenn das gesamte zu versteuernde Einkommen auf höchstens das Fünffache des Grundfreibetrags (2026: 61.740 €) sinkt – nach § 34 Abs. 1 Satz 3 EStG fällt dann keine Einkommensteuer an. Dafür sind erhebliche Abzüge nötig. Ein Teil davon ist Steuerstundung, die später zu niedrigeren Sätzen nachgeholt wird.
Gilt die Reichensteuer auch für Abfindungen?
Ja. Die Abfindung ist Teil des zu versteuernden Einkommens. Liegt dieses über 277.826 € (2026, Einzelveranlagung), gilt für den darüber liegenden Teil der Steuersatz von 45 %. Die Fünftelregelung mildert das nur, wenn das übrige Einkommen niedrig ist.
Kann ich Verluste aus Immobilien mit meiner Abfindung verrechnen?
Ja. Verluste aus Vermietung und Verpachtung – etwa durch Abschreibungen oder Erhaltungsaufwand – werden im selben Jahr mit anderen Einkünften einschließlich der Abfindung verrechnet. Sie mindern das übrige Einkommen und verstärken dadurch die Fünftelregelung.
Wann muss ich mit der Planung beginnen?
Vor der Unterschrift unter den Aufhebungsvertrag. Auszahlungsjahr und bAV-Einzahlung lassen sich danach kaum noch gestalten, und Immobilienkäufe oder Investitionen brauchen Vorlauf.