
Faktorbasierte Fondsstrategien: Wissenschaftlich investieren und systematisch Renditepotenziale nutzen
Faktorbasierte Fondsstrategien gewinnen zunehmend an Bedeutung, insbesondere bei Anlegern, die ihre Kapitalanlage auf eine wissenschaftlich fundierte Basis stellen möchten. Während klassische Investmentansätze häufig versuchen, den Markt aktiv zu schlagen, verfolgen faktorbasierte Strategien einen strukturierten Ansatz. Sie nutzen systematisch identifizierte Renditetreiber, sogenannte Faktoren, um langfristig eine höhere risikoadjustierte Rendite zu erzielen.
Gerade für Unternehmer und vermögende Privatanleger stellt dieser Ansatz eine interessante Alternative zu traditionellen Fondsstrategien dar. Statt auf kurzfristige Marktmeinungen zu setzen, basiert die Strategie auf empirisch belegten Zusammenhängen innerhalb der Kapitalmärkte. Neo Capital unterstützt Anleger dabei, diese Erkenntnisse gezielt in eine strukturierte, langfristig ausgerichtete Vermögensstrategie zu integrieren.
Was sind Faktorprämien und warum funktionieren sie langfristig
Faktorprämien beschreiben Renditeaufschläge, die Anleger für bestimmte Eigenschaften von Wertpapieren erhalten. Zu den bekanntesten Faktoren gehören Unternehmensgröße (Size), relativer Preis (Value) und Profitabilität (Quality). Studien zeigen, dass Aktien kleinerer Unternehmen langfristig höhere Renditen erzielen können als große Konzerne. Ebenso weisen günstig bewertete Unternehmen oft bessere langfristige Ergebnisse auf als hoch bewertete Wachstumswerte. Grundlegend dafür sind die Arbeiten von Fama und French (1992) und ihr Drei-Faktoren-Modell (1993)90023-5).
Auch die Profitabilität eines Unternehmens spielt eine zentrale Rolle. Unternehmen mit stabilen Gewinnen und soliden Geschäftsmodellen haben historisch gesehen eine höhere Wahrscheinlichkeit, langfristig stabile Renditen zu liefern – belegt unter anderem von Novy-Marx (2013) und im Fünf-Faktoren-Modell von Fama und French (2015). Diese Faktoren sind keine kurzfristigen Trends, sondern strukturelle Marktmechanismen, die sich über Jahrzehnte hinweg beobachten lassen.
Der entscheidende Vorteil liegt darin, dass diese Faktoren systematisch genutzt werden können. Anleger profitieren nicht von einzelnen „Treffern“, sondern von einem klar definierten, reproduzierbaren Investmentprozess.
Was die Daten seit 1927 zeigen
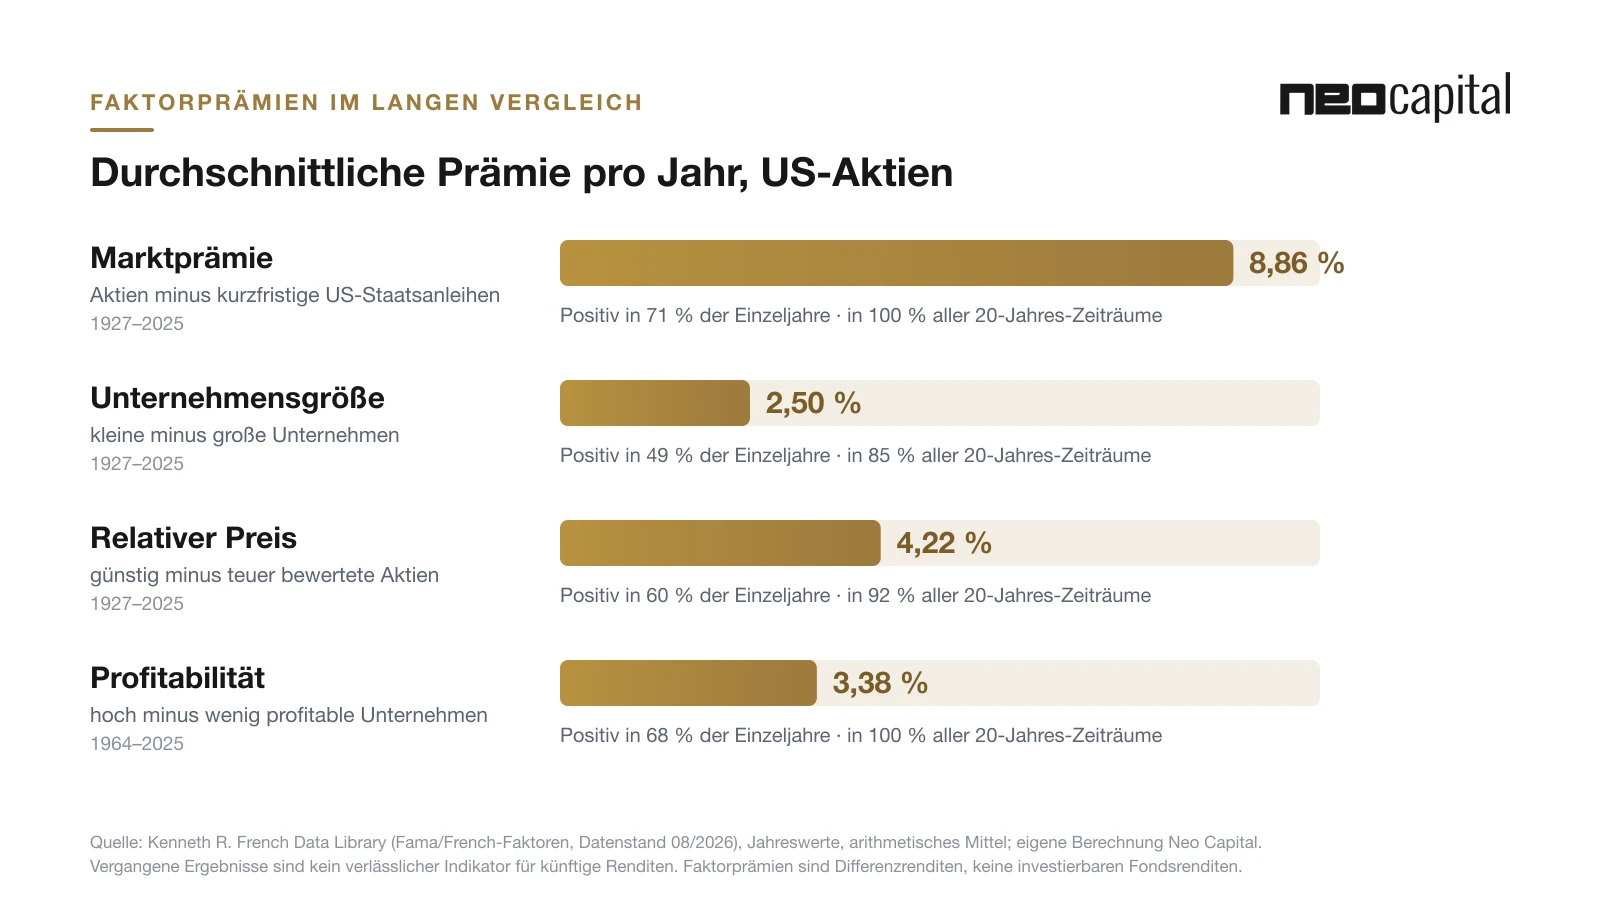
Die Grafik oben fasst unsere Auswertung der Faktordaten aus der Kenneth R. French Data Library zusammen (US-Aktien, Jahreswerte, Datenstand 08/2026). Eine Faktorprämie ist dabei die Renditedifferenz zwischen zwei Gruppen von Aktien – etwa zwischen kleinen und großen Unternehmen. Sie ist keine Fondsrendite, sondern zeigt, wie stark ein Renditetreiber im Durchschnitt gewirkt hat.
| Faktor | Zeitraum | Ø Prämie pro Jahr | Positiv in … der Einzeljahre | Positiv in … der 20-Jahres-Zeiträume |
|---|---|---|---|---|
| Marktprämie (Aktien minus kurzfristige US-Staatsanleihen) | 1927–2025 | 8,86 % | 71 % | 100 % |
| Unternehmensgröße (klein minus groß) | 1927–2025 | 2,50 % | 49 % | 85 % |
| Relativer Preis (günstig minus teuer) | 1927–2025 | 4,22 % | 60 % | 92 % |
| Profitabilität (hoch minus wenig profitabel) | 1964–2025 | 3,38 % | 68 % | 100 % |
Die Zahlen zeigen beides: Über lange Zeiträume haben alle drei Faktoren im Durchschnitt eine positive Prämie geliefert. Von Jahr zu Jahr sind sie jedoch alles andere als verlässlich – die Größenprämie etwa war nur in knapp der Hälfte aller Einzeljahre positiv. Wer Faktorprämien vereinnahmen möchte, braucht deshalb vor allem eines: Zeit.
Der Renditevorteil gegenüber dem Markt in Zahlen
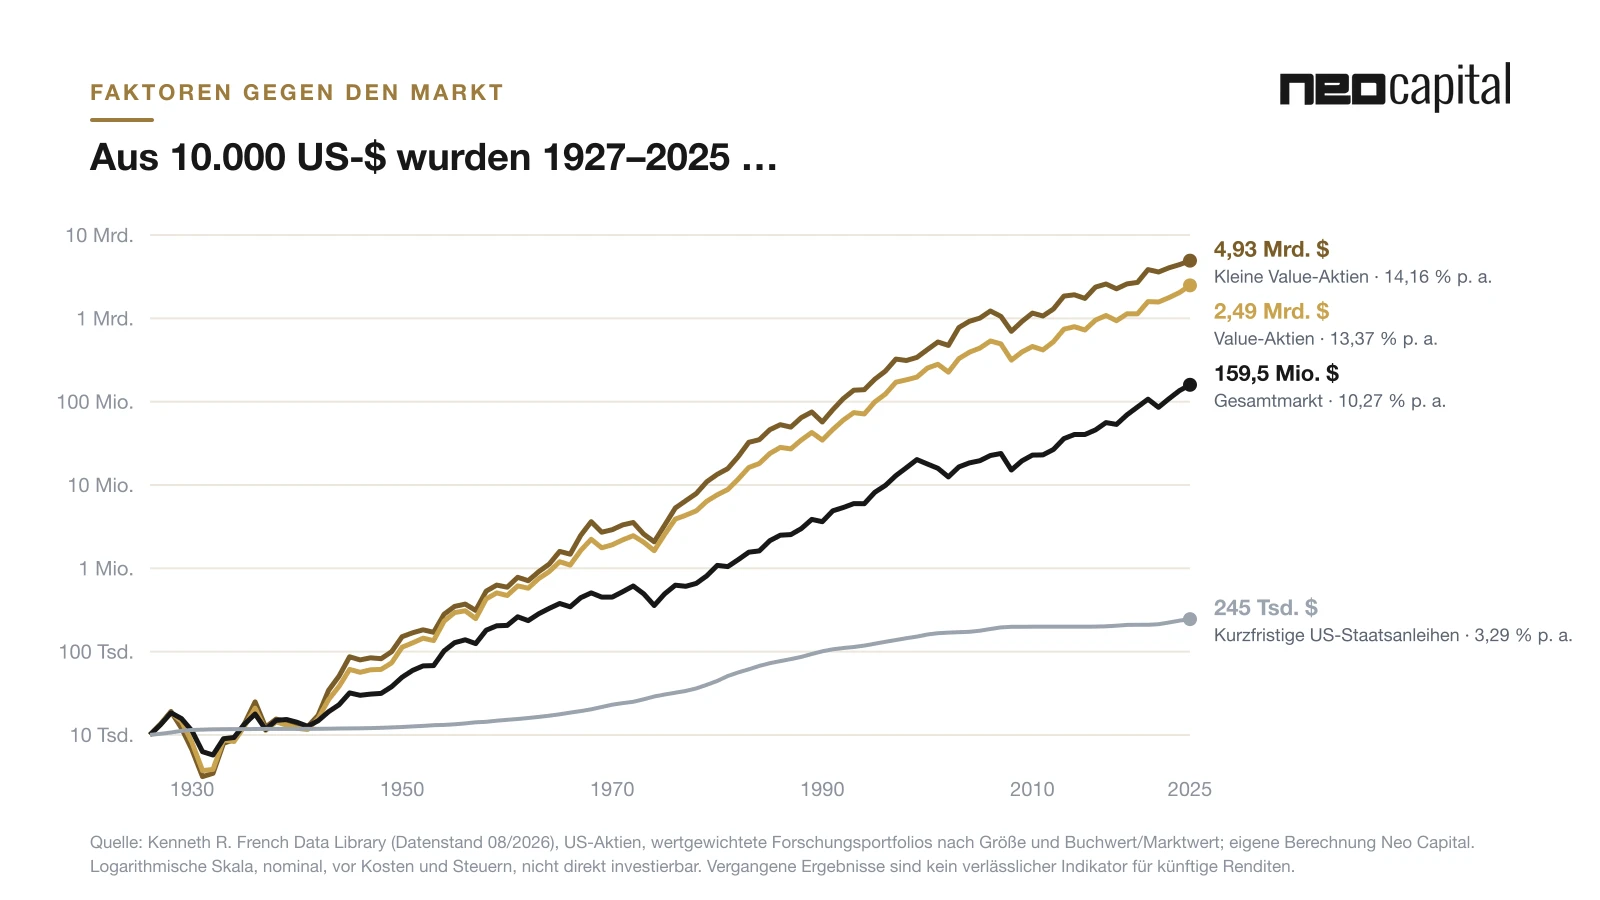
Wie groß der Unterschied zur „normalen“ Marktrendite über lange Zeiträume ist, zeigt der Vergleich von Aktienportfolios mit Faktorausrichtung und dem US-Gesamtmarkt als Benchmark. Wir haben dafür die Forschungsportfolios der Kenneth R. French Data Library ausgewertet: Monatsrenditen, über die Jahre verzinst, als durchschnittliche Rendite pro Jahr.
| Portfolio | 1927–2025 | 1964–2025 | 1996–2025 | Schwankung p. a. |
|---|---|---|---|---|
| US-Gesamtmarkt (Benchmark) | 10,27 % | 10,75 % | 10,42 % | 18,4 % |
| Kleine Value-Aktien | 14,16 % (+3,89) | 14,87 % (+4,12) | 11,54 % (+1,12) | 28,1 % |
| Value-Aktien | 13,37 % (+3,10) | 13,96 % (+3,21) | 11,33 % (+0,91) | 25,8 % |
| Profitable Unternehmen | – | 13,08 % (+2,33) | 12,35 % (+1,93) | 17,4 % (ab 1964) |
| Nebenwerte | 12,03 % (+1,76) | 12,51 % (+1,76) | 10,33 % (−0,09) | 25,4 % |
| Wachstumswerte (zum Vergleich) | 9,76 % (−0,51) | 10,01 % (−0,74) | 9,79 % (−0,63) | 21,2 % |
Über fast 100 Jahre lag die Rendite von Value-Aktien rund 3 Prozentpunkte pro Jahr über dem Gesamtmarkt. Durch den Zinseszinseffekt wird daraus ein enormer Unterschied: Aus 10.000 US-$ wurden im Gesamtmarkt rund 159,5 Mio. $, mit Value-Aktien rund 2,49 Mrd. $ – gut das 15-Fache. Profitable Unternehmen schlugen den Markt seit 1964 um 2,33 Prozentpunkte pro Jahr, und zwar in jedem einzelnen 20-Jahres-Zeitraum.
- Value-Aktien lagen in 75 von 80 rollierenden 20-Jahres-Zeiträumen seit 1927 vor dem Gesamtmarkt (94 %).
- Kleine Value-Aktien lagen in 77 von 80 dieser Zeiträume vorn (96 %).
- Profitable Unternehmen lagen in allen 43 rollierenden 20-Jahres-Zeiträumen seit 1964 vor dem Markt.
- Wachstumswerte – oft die Lieblinge der Schlagzeilen – lagen nur in 27 von 80 Zeiträumen vorn (34 %).
Zur ehrlichen Einordnung gehört auch: Der Vorsprung schwankt stark. In den letzten 30 Jahren fiel er kleiner aus, Value-Aktien lagen dort nur in 6 von 11 rollierenden 20-Jahres-Zeiträumen vorn. Zudem schwanken Faktorportfolios stärker als der Gesamtmarkt. Genau deshalb kombinieren wir mehrere Faktoren, statt auf einen einzelnen zu setzen.
Die Rolle von Diversifikation innerhalb faktorbasierter Strategien
Ein wesentlicher Bestandteil faktorbasierter Fondsstrategien ist die breite Diversifikation. Statt sich auf einzelne Märkte oder Regionen zu konzentrieren, werden Investments global gestreut und gleichzeitig gezielt auf bestimmte Faktoren ausgerichtet. Dadurch entsteht ein Portfolio, das sowohl von der allgemeinen Marktentwicklung als auch von zusätzlichen Renditequellen profitieren kann.
Die Auswertung der historischen Faktorprämien zeigt, dass verschiedene Faktoren und Marktsegmente über lange Zeiträume unterschiedliche Ergebnisse liefern. Gerade Small-Cap- und Value-Segmente haben in vielen Marktphasen eine Überrendite erzielt – dass sich Value- und Momentum-Effekte über Länder und Anlageklassen hinweg zeigen, belegen auch Asness, Moskowitz und Pedersen (2013). Entscheidend ist jedoch nicht die kurzfristige Entwicklung einzelner Faktoren, sondern deren langfristige Kombination.
Eine intelligente Portfolio-Konstruktion berücksichtigt daher mehrere Faktoren gleichzeitig. Ziel ist es, Schwankungen einzelner Segmente auszugleichen und gleichzeitig stabile Renditepotenziale zu erschließen.
Multifaktor-Portfolios als strategischer Ansatz für langfristigen Erfolg
Moderne Investmentstrategien setzen zunehmend auf Multifaktor-Portfolios. Dabei werden mehrere Faktoren kombiniert, um ein ausgewogenes Verhältnis zwischen Risiko und Rendite zu erreichen. Dieser Ansatz reduziert die Abhängigkeit von einzelnen Marktphasen und erhöht die Robustheit der gesamten Anlagestrategie.
Ein Beispiel hierfür ist die Kombination aus Size-, Value- und Profitability-Faktoren. Während einzelne Faktoren zeitweise unterdurchschnittlich performen können, sorgt die Kombination für eine stabilere Gesamtentwicklung. Anleger profitieren somit von unterschiedlichen Renditetreibern, ohne sich auf einen einzelnen Ansatz festlegen zu müssen.
Gleichzeitig ermöglicht dieser Ansatz eine klare Struktur innerhalb des Portfolios. Entscheidungen basieren nicht auf kurzfristigen Marktbewegungen, sondern auf langfristig validierten Prinzipien. Wie sich ein solches Portfolio vom klassischen MSCI-World-ETF unterscheidet, zeigen wir in unserem Beitrag Fondsstrategien für Privatanleger.
Faktorstrategien im Kontext moderner Vermögensverwaltung
Faktorbasierte Fondsstrategien sind ein zentraler Bestandteil moderner, wissenschaftlich fundierter Vermögensverwaltung. Sie ergänzen klassische Asset-Allocation-Konzepte und ermöglichen eine gezielte Steuerung von Rendite- und Risikoprofilen.
Im Zusammenspiel mit steuerlichen Optimierungsstrategien entsteht ein zusätzlicher Mehrwert. Kapital kann nicht nur effizient investiert, sondern auch strukturiert aufgebaut werden. Gerade für vermögende Privatanleger und Unternehmer bietet dieser Ansatz die Möglichkeit, langfristig stabile Vermögenswerte zu schaffen und gleichzeitig steuerliche Potenziale zu nutzen.
Neo Capital integriert faktorbasierte Strategien in ganzheitliche Anlagekonzepte. Dabei wird nicht nur die Auswahl der Investments berücksichtigt, sondern auch deren Rolle innerhalb der Gesamtstrategie.
Mit Neo Capital systematisch in Faktorstrategien investieren
Faktorbasierte Fondsstrategien bieten eine fundierte Alternative zu klassischen Investmentansätzen. Sie basieren auf wissenschaftlichen Erkenntnissen, nutzen systematische Renditetreiber und ermöglichen eine klare, langfristig ausgerichtete Portfolio-Struktur.
Neo Capital unterstützt Unternehmer und vermögende Privatanleger dabei, diese Strategien gezielt umzusetzen. Ziel ist es, Steuerlast in Privatvermögen zu überführen und dieses langfristig, strukturiert und renditeorientiert anzulegen. Durch eine Kombination aus wissenschaftlicher Analyse, strategischer Planung und disziplinierter Umsetzung entsteht ein nachhaltiges Fundament für Vermögensaufbau.
Wenn Sie Ihre Kapitalanlage auf eine fundierte, langfristig erfolgreiche Strategie ausrichten möchten, ist jetzt der richtige Zeitpunkt, die nächsten Schritte zu planen. Jetzt beraten lassen
Quellen
- Fama, E. F. / French, K. R. (1992): The Cross-Section of Expected Stock Returns, Journal of Finance 47(2).
- Fama, E. F. / French, K. R. (1993): Common risk factors in the returns on stocks and bonds90023-5), Journal of Financial Economics 33(1).
- Fama, E. F. / French, K. R. (2015): A five-factor asset pricing model, Journal of Financial Economics 116(1).
- Novy-Marx, R. (2013): The other side of value: The gross profitability premium, Journal of Financial Economics 108(1).
- Carhart, M. M. (1997): On Persistence in Mutual Fund Performance, Journal of Finance 52(1) – Grundlage des Momentum-Faktors.
- Asness, C. S. / Moskowitz, T. J. / Pedersen, L. H. (2013): Value and Momentum Everywhere, Journal of Finance 68(3).
- Kenneth R. French Data Library: Fama/French-Faktoren (3 und 5 Faktoren), Datenstand 08/2026 – Grundlage der Grafik und Tabelle.
Häufige Fragen
Was versteht man unter faktorbasierter Geldanlage?
Faktorbasierte Geldanlage nutzt wissenschaftlich identifizierte Renditetreiber wie Size, Value oder Profitabilität, um langfristig höhere Renditen zu erzielen. Die Strategie basiert auf systematischen Regeln statt auf kurzfristigen Marktprognosen.
Welche Faktoren sind besonders relevant?
Zu den wichtigsten Faktoren zählen Unternehmensgröße (Size), Bewertung (Value) und Profitabilität. Ergänzend spielen auch Faktoren wie Momentum oder Qualität eine Rolle, je nach Strategie.
Sind Faktorstrategien riskanter als klassische Investments?
Faktorstrategien können zeitweise stärkeren Schwankungen unterliegen, bieten jedoch langfristig oft bessere risikoadjustierte Renditen. Entscheidend ist eine breite Diversifikation und ein langfristiger Anlagehorizont.
Für wen eignen sich faktorbasierte Fondsstrategien?
Sie eignen sich besonders für Anleger, die langfristig investieren, wissenschaftlich fundierte Ansätze bevorzugen und bereit sind, kurzfristige Schwankungen zugunsten langfristiger Renditepotenziale zu akzeptieren.
Wie viel mehr Rendite brachten Faktorportfolios gegenüber dem Markt?
Von 1927 bis 2025 erzielten US-Value-Aktien laut unserer Auswertung der Kenneth R. French Data Library 13,37 % pro Jahr, der Gesamtmarkt 10,27 % – ein Vorsprung von 3,10 Prozentpunkten. Kleine Value-Aktien kamen auf 14,16 % pro Jahr. In den letzten 30 Jahren (1996–2025) war der Vorsprung mit rund 1 Prozentpunkt kleiner. Alle Werte sind historisch, vor Kosten und nicht direkt investierbar.
Wie hoch waren Faktorprämien in der Vergangenheit?
Laut unserer Auswertung der Kenneth R. French Data Library lagen die durchschnittlichen jährlichen Prämien bei US-Aktien bei 2,50 % für Unternehmensgröße und 4,22 % für Value (jeweils 1927–2025) sowie bei 3,38 % für Profitabilität (1964–2025). Das sind historische Werte vor Kosten, die keine Aussage über künftige Renditen erlauben.