
Vermögensberater in Berlin finden: Woran Sie gute Beratung erkennen
Wer in Berlin nach einem Vermögensberater oder Finanzberater sucht, findet hunderte Angebote: Bankberater, Strukturvertriebe, Versicherungsvertreter, Makler, Honorarberater und Vermögensverwalter. Für Laien ist kaum erkennbar, wer welche Interessen verfolgt. Dabei hängen von dieser Wahl oft sechsstellige Beträge ab – über Kosten, Rendite und die richtige Absicherung.
Dieser Leitfaden zeigt, woran Sie seriöse Beratung erkennen, welche Fragen Sie im Erstgespräch stellen sollten und wie Sie die Angaben eines Beraters selbst überprüfen.
Wer darf sich Vermögensberater nennen?
Jeder. „Vermögensberater“ und „Finanzberater“ sind keine geschützten Berufsbezeichnungen. Geregelt ist stattdessen die Tätigkeit: Wer Versicherungen, Fondsanteile, Immobilienkredite oder Immobilien vermittelt oder dazu berät, braucht dafür eine Erlaubnis – je nach Bereich von der IHK, dem Gewerbeamt oder der BaFin.
| Erlaubnis | Tätigkeit | Vergütung (meist) |
|---|---|---|
| § 34d Abs. 1 GewO – Versicherungsvertreter | Vermittelt für eine oder mehrere Versicherungsgesellschaften | Provision der Versicherung |
| § 34d Abs. 1 GewO – Versicherungsmakler | Vermittelt im Auftrag des Kunden, Marktvergleich | Provision oder Nettotarif mit Vergütung durch den Kunden |
| § 34d Abs. 2 GewO – Versicherungsberater | Berät ohne Vorteil von Versicherern (§ 34d GewO) | Honorar des Kunden |
| § 34f GewO – Finanzanlagenvermittler | Vermittelt und berät zu Investmentfonds und Vermögensanlagen (§ 34f GewO) | Zuwendungen (offenzulegen) oder Honorar |
| § 34h GewO – Honorar-Finanzanlagenberater | Berät zu Finanzanlagen ohne Zuwendungen von Produktgebern (§ 34h GewO) | Ausschließlich Honorar des Anlegers |
| § 34i GewO – Immobiliardarlehensvermittler | Vermittelt Baufinanzierungen | Provision der Bank oder Honorar |
| BaFin-Erlaubnis (KWG/WpIG) | Banken, Vermögensverwalter, Wertpapierinstitute | Gebühren, Provisionen, Verwaltungsvergütung |
So prüfen Sie die Zulassung in zwei Minuten
Alle Vermittler mit Erlaubnis nach § 34d, § 34f, § 34h und § 34i GewO stehen im öffentlichen Vermittlerregister der Industrie- und Handelskammern (§ 11a GewO). Unter vermittlerregister.info geben Sie Namen oder Registernummer ein und sehen, welche Erlaubnis tatsächlich besteht. Banken und Vermögensverwalter finden Sie in der Unternehmensdatenbank der BaFin. Seriöse Berater nennen ihre Registernummer unaufgefordert – etwa im Impressum oder in der Erstinformation.
Wie wird der Berater bezahlt?
Die Vergütung ist der wichtigste Hinweis auf mögliche Interessenkonflikte. Es gibt keine kostenlose Beratung: Entweder Sie zahlen ein Honorar, oder die Vergütung steckt als Provision in den Produkten – und wird damit letztlich ebenfalls von Ihnen getragen.
| Modell | Vorteile | Worauf achten |
|---|---|---|
| Provision | Keine direkte Rechnung, Beratung scheinbar kostenlos | Abschlusskosten in den Produkten, Anreiz zu Abschluss und Umschichtung |
| Honorar | Klare Trennung von Beratung und Produkt, Nettoprodukte möglich | Honorar wird separat fällig, auch ohne Abschluss |
| Mischmodell / Nettotarif | Produkte ohne eingerechnete Provision, Vergütung offen vereinbart | Vergütung schriftlich festhalten und mit Alternativen vergleichen |
Wer Finanzanlagen vermittelt und dafür Zuwendungen erhält, muss deren Existenz, Art und Umfang offenlegen (§ 17 FinVermV). Fragen Sie konkret nach – ein seriöser Berater beantwortet das ohne Umschweife.
Warum Kosten wichtiger sind, als sie wirken
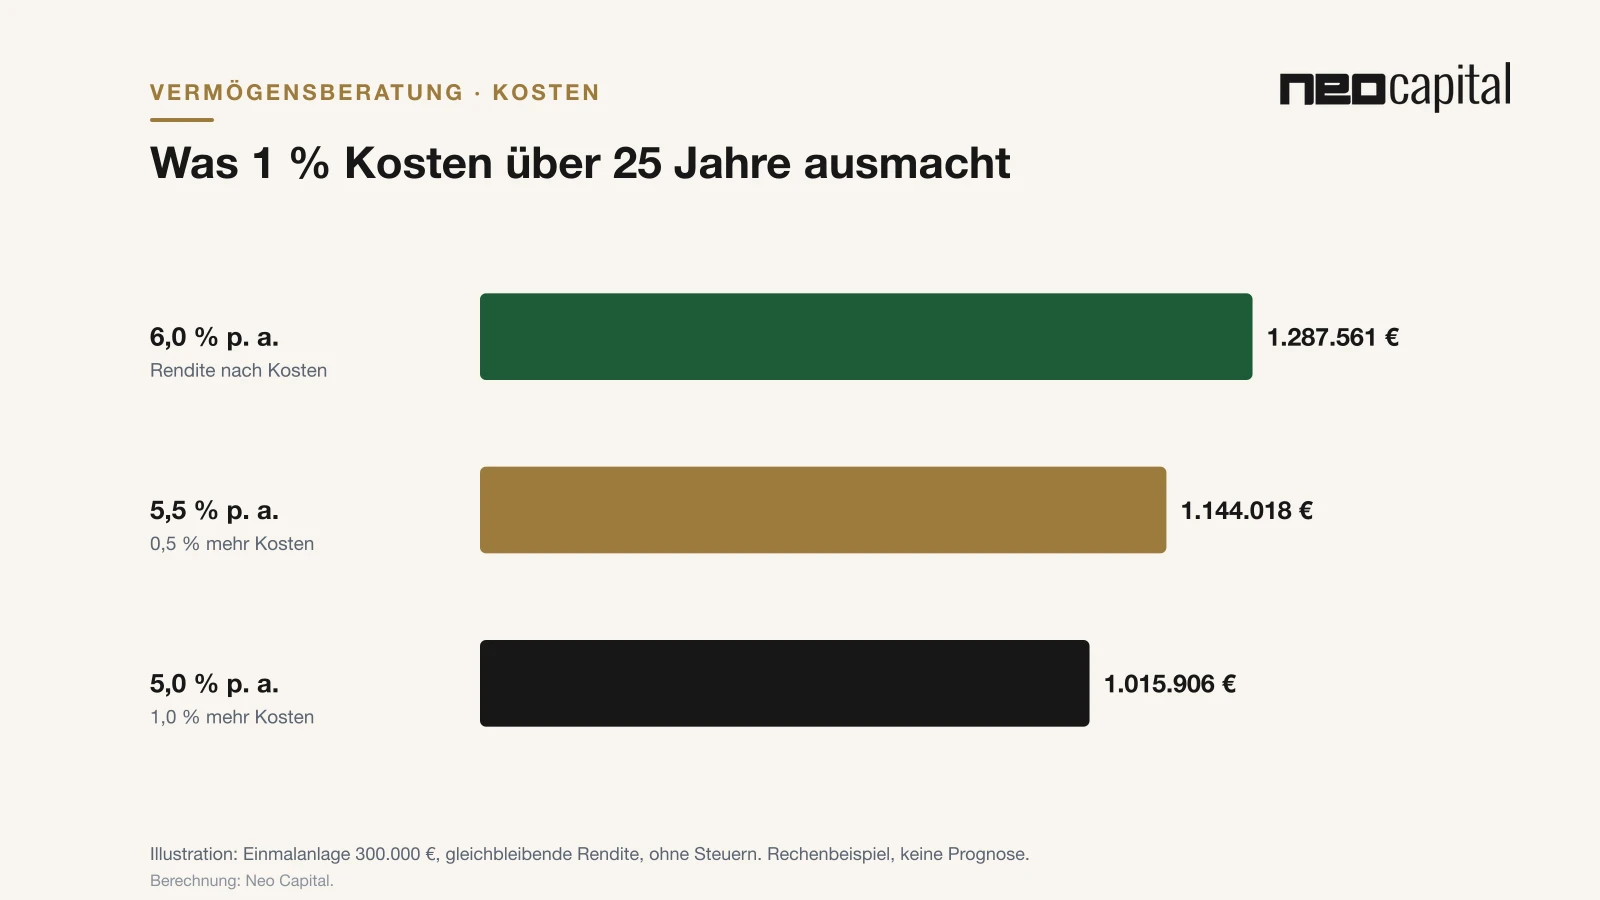
Ein Prozentpunkt laufende Kosten klingt wenig. Über Jahrzehnte macht er aber einen enormen Unterschied, weil die Kosten Jahr für Jahr vom Vermögen abgehen, das sonst weiter Rendite erwirtschaftet hätte.
| Rendite nach Kosten | Vermögen nach 25 Jahren | Unterschied zu 6 % |
|---|---|---|
| 6,0 % p. a. | 1.287.561 € | – |
| 5,5 % p. a. (0,5 % mehr Kosten) | 1.144.018 € | −143.543 € |
| 5,0 % p. a. (1,0 % mehr Kosten) | 1.015.906 € | −271.655 € |
Vor jeder Anlage muss ein Vermittler Sie über alle Kosten und Nebenkosten informieren (§ 13 FinVermV). Lassen Sie sich die Gesamtkosten in Euro und Prozent pro Jahr zeigen – inklusive Produkt-, Depot-, Beratungs- und Abschlusskosten.
Woran Sie gute Beratung im Gespräch erkennen
- Analyse vor Empfehlung: Ein guter Berater fragt zuerst nach Einkommen, Vermögen, Zielen, Zeithorizont, Risikobereitschaft und bestehenden Verträgen – bevor er ein Produkt nennt.
- Ganzheitlicher Blick: Liquiditätsreserve, Absicherung, Altersvorsorge, Immobilien und Steuern hängen zusammen. Einzelprodukte ohne Gesamtplan sind ein Warnsignal.
- Alternativen und Nachteile: Sie bekommen mehrere Optionen mit Vor- und Nachteilen, nicht nur eine „beste Lösung“.
- Schriftliche Begründung: Bei einer Anlageberatung muss Ihnen vor Vertragsschluss eine Geeignetheitserklärung zur Verfügung gestellt werden, die erläutert, warum die Empfehlung zu Ihnen passt (§ 18 FinVermV).
- Kein Zeitdruck: Seriöse Berater lassen Ihnen Zeit, Unterlagen zu prüfen und eine zweite Meinung einzuholen.
- Verständliche Sprache: Sie sollten jede Empfehlung in eigenen Worten wiedergeben können.
- Langfristige Betreuung: Gute Beratung endet nicht mit dem Abschluss – Strategie und Verträge werden regelmäßig überprüft.
Warnsignale: Hier sollten Sie skeptisch werden
- „Garantiert hohe Rendite ohne Risiko“ – Rendite und Risiko gehören immer zusammen.
- Druck zum schnellen Abschluss, etwa „nur noch heute“ oder „Kontingent fast vergeben“.
- Kündigung bestehender Verträge als erster Schritt, ohne nachvollziehbare Vergleichsrechnung.
- Keine klaren Angaben zu Kosten und Vergütung, Ausweichen bei Nachfragen.
- Anwerben für einen Vertrieb: Wird Ihnen nebenbei eine Karriere als Berater angeboten, steht oft der Vertrieb im Vordergrund.
- Keine Registernummer, kein Impressum, keine Erstinformation.
Checkliste: 10 Fragen für das Erstgespräch
- Welche Erlaubnisse haben Sie, und wie lautet Ihre Registernummer?
- Wie werden Sie für Ihre Beratung bezahlt – Provision, Honorar oder beides?
- Mit wie vielen Anbietern arbeiten Sie zusammen? Sind Sie an einzelne Gesellschaften gebunden?
- Welche Gesamtkosten entstehen pro Jahr – in Euro und in Prozent?
- Welche Alternativen gibt es zu Ihrer Empfehlung, und warum ist sie die passende?
- Wie lange ist mein Geld gebunden, und was kostet ein vorzeitiger Ausstieg?
- Wie berücksichtigen Sie meine bestehenden Verträge und mein Gesamtvermögen?
- Wie arbeiten Sie mit meiner Steuerberatung zusammen?
- Wie oft und in welcher Form überprüfen wir die Strategie?
- Kann ich Kundenbewertungen oder Referenzen einsehen?
Vor Ort in Berlin oder per Video?
Gerade für das erste Gespräch schätzen viele Menschen den persönlichen Termin – man lernt sich kennen und kann Unterlagen gemeinsam durchgehen. Für die laufende Betreuung hat sich die Videoberatung etabliert: Sie spart Wege, und Dokumente lassen sich direkt am Bildschirm besprechen. Ein guter Berater bietet beides an. Achten Sie in jedem Fall auf echte, überprüfbare Bewertungen, etwa bei Google.
Neo Capital berät in unserem Büro nahe dem Potsdamer Platz und bundesweit per Video. Wir sind als Finanzanlagenvermittler, Versicherungsmakler und Immobiliardarlehensvermittler tätig – alle Angaben zu Erlaubnissen und Vergütung finden Sie in unserer Erstinformation. Mehr über unsere Arbeitsweise: Finanzberatung Berlin.
So arbeitet Neo Capital
- Depotvermögen nur gegen transparente Managementgebühr: Wertpapiervermögen betreuen wir ausschließlich als Assets under Management – gegen eine offen ausgewiesene, vermögensabhängige Gebühr. Ausgabeaufschläge oder Abschlussprovisionen fallen dabei nicht an. So verdienen wir nur, wenn Ihr Vermögen langfristig gut betreut ist, und nicht an Umschichtungen.
- Komplexe Fragen auch auf Honorarbasis: Bei komplexen finanziellen Themen – etwa Abfindung, Vermögensnachfolge, Unternehmerfinanzen oder einer zweiten Meinung zu bestehenden Verträgen – beraten wir auch produktunabhängig gegen Honorar.
- Versicherungen über Nettotarife: Versicherungslösungen setzen wir über transparente Nettotarife ohne eingerechnete Abschlussprovision um.
Häufige Fragen
Ist die Berufsbezeichnung Vermögensberater geschützt?
Nein. Geschützt bzw. erlaubnispflichtig ist die Tätigkeit: Wer Versicherungen, Finanzanlagen oder Immobilienkredite vermittelt oder dazu berät, braucht eine Erlaubnis nach der Gewerbeordnung oder eine BaFin-Zulassung.
Wie prüfe ich, ob ein Finanzberater zugelassen ist?
Im öffentlichen Vermittlerregister der IHK unter vermittlerregister.info. Dort stehen alle Vermittler mit Erlaubnis nach § 34d, § 34f, § 34h und § 34i GewO. Banken und Vermögensverwalter sind in der Unternehmensdatenbank der BaFin verzeichnet.
Was kostet ein Vermögensberater in Berlin?
Das hängt vom Vergütungsmodell ab: Bei Provisionsberatung sind die Kosten in den Produkten enthalten, bei Honorarberatung zahlen Sie direkt. Vergleichen Sie immer die Gesamtkosten pro Jahr in Euro – Beratung, Produkte und Depot zusammen.
Was ist besser: Honorarberater oder Provisionsberater?
Beides kann gut oder schlecht sein. Entscheidend sind Transparenz über die Vergütung, die Gesamtkosten und die Qualität der Analyse. Honorarberatung vermeidet Produktanreize, Provisionsberatung hat keine separate Rechnung. Lassen Sie sich beides konkret durchrechnen.
Was ist eine Geeignetheitserklärung?
Ein Dokument, das Ihnen bei einer Anlageberatung vor Vertragsschluss zur Verfügung gestellt werden muss. Es erläutert, warum die Empfehlung zu Ihren Zielen, Ihrer Risikobereitschaft und Ihrer finanziellen Situation passt.