
Sonderabschreibung nach § 7g EStG: 40 % für Betriebe – Voraussetzungen, Beispiel und Abgrenzung zu § 7b
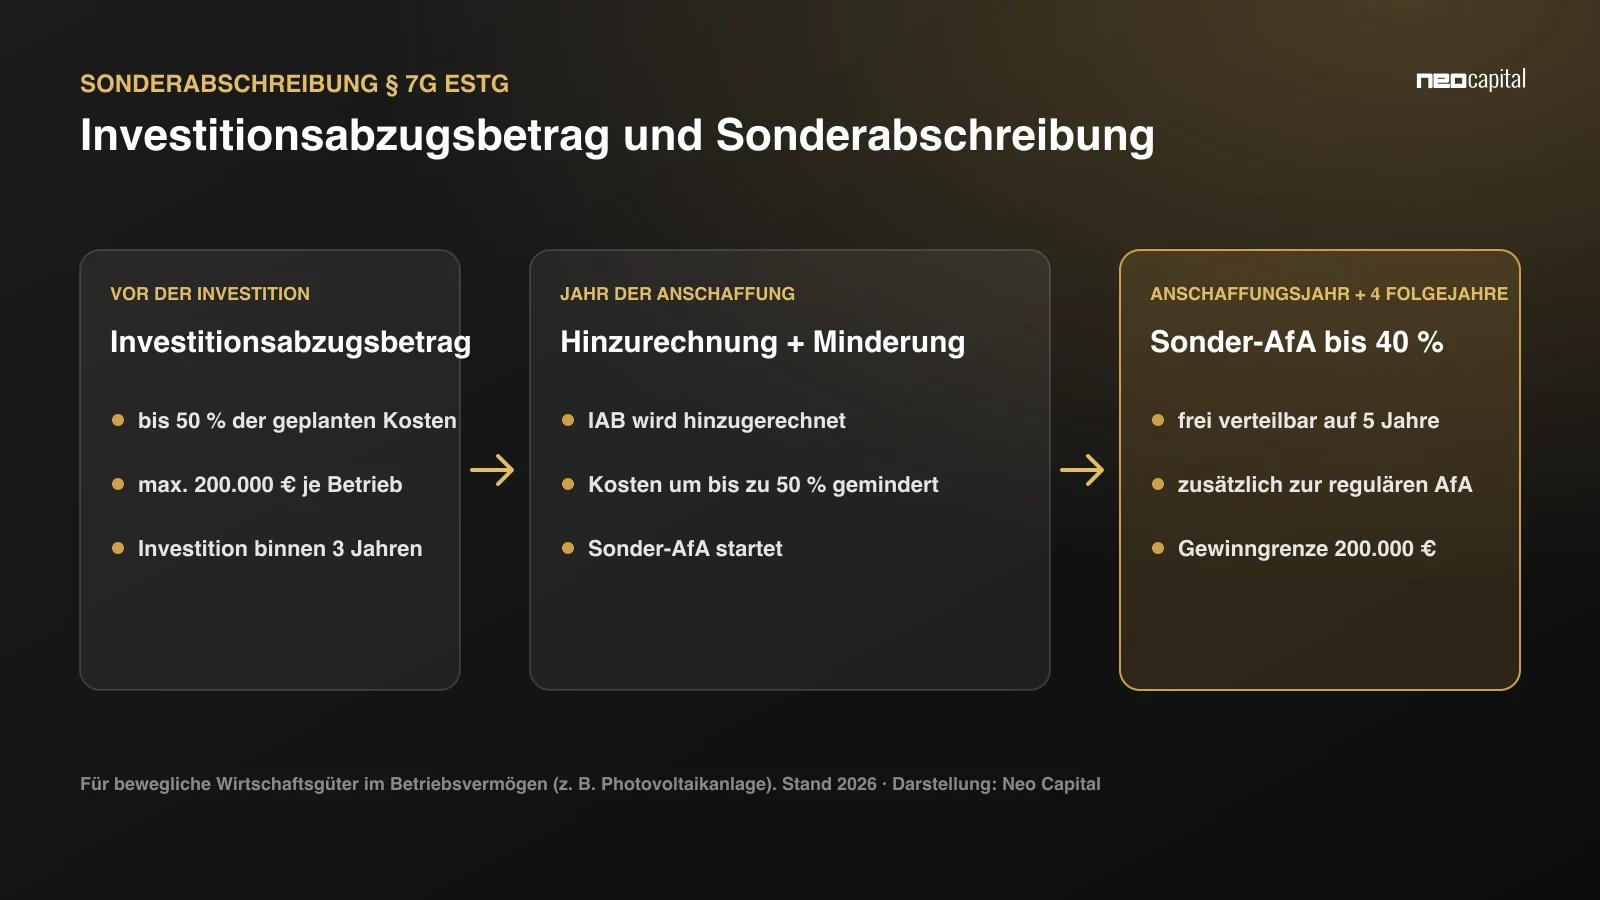
Die Sonderabschreibung zählt zu den wirksamsten Instrumenten, um Steuern in einem Jahr mit hohem Einkommen zu senken. Sie ist allerdings überwiegend eine Steuerstundung: Was heute zusätzlich abgeschrieben wird, fehlt später. Dieser Überblick zeigt, welche Regeln 2026 gelten, wie Sie die Sonder-AfA mit IAB und degressiver AfA kombinieren und wo die typischen Fehler liegen.
Welche Sonderabschreibung ist gemeint: § 7g oder § 7b EStG?
Im Einkommensteuergesetz gibt es zwei praxisrelevante Sonderabschreibungen. Sie betreffen völlig unterschiedliche Investitionen und lassen sich nicht austauschen:
| § 7g EStG | § 7b EStG | |
|---|---|---|
| Für wen? | Betriebe (Gewerbe, Freiberufler, Land- und Forstwirtschaft) | Vermieter, auch private Kapitalanleger |
| Wofür? | abnutzbare bewegliche Wirtschaftsgüter des Anlagevermögens | neue Mietwohnungen |
| Höhe | bis zu 40 % insgesamt | 5 % pro Jahr, also bis zu 20 % insgesamt |
| Zeitraum | Anschaffungsjahr + 4 Folgejahre, frei verteilbar | Anschaffungsjahr + 3 Folgejahre |
| Wichtigste Voraussetzung | Gewinn im Vorjahr höchstens 200.000 €; fast ausschließlich betriebliche Nutzung | Effizienzhaus 40 mit QNG-Siegel; Baukosten höchstens 5.200 € je m²; 10 Jahre Vermietung |
| Kombinierbar mit | Investitionsabzugsbetrag, degressiver AfA nach § 7 Abs. 2 | degressiver Gebäude-AfA nach § 7 Abs. 5a |
Geht es Ihnen um eine Neubau-Mietwohnung, finden Sie die Details zu § 7b in unseren Beiträgen Sonder-AfA nach § 7b: Voraussetzungen und typische Fehler und degressive AfA und Sonder-AfA kombinieren – Rechenbeispiel. Der Rest dieses Artikels behandelt die Sonderabschreibung nach § 7g.
Sonderabschreibung nach § 7g EStG: Was 2026 gilt
- Höhe: bis zu 40 % der Anschaffungs- oder Herstellungskosten, zusätzlich zur linearen oder degressiven AfA (§ 7g Abs. 5 EStG).
- Verteilung: im Jahr der Anschaffung und in den vier folgenden Jahren, in beliebigen Teilbeträgen – z. B. 40 % sofort oder 10 % pro Jahr. Anders als die normale AfA wird die Sonder-AfA im Anschaffungsjahr nicht zeitanteilig gekürzt.
- Seit wann 40 %: Das Wachstumschancengesetz hat den Satz von 20 % auf 40 % angehoben – für Wirtschaftsgüter, die nach dem 31.12.2023 angeschafft oder hergestellt werden (§ 52 Abs. 16 Satz 6 EStG). Für ältere Anschaffungen bleibt es bei 20 %.
- Begünstigt: abnutzbare bewegliche Wirtschaftsgüter des Anlagevermögens, neu oder gebraucht. Gebäude und Grundstücke sind ausgeschlossen.
- Kein IAB nötig: Die Sonder-AfA steht auch ohne vorherigen Investitionsabzugsbetrag zu.
Die Voraussetzungen im Detail
Gewinngrenze 200.000 €
Der Betrieb darf im Wirtschaftsjahr vor der Anschaffung einen Gewinn von höchstens 200.000 € erzielen (§ 7g Abs. 6 Nr. 1 EStG). Die Grenze gilt je Betrieb und unabhängig von der Rechtsform. Maßgeblich ist der steuerliche Gewinn nach außerbilanziellen Korrekturen – einschließlich der nicht abziehbaren Gewerbesteuer. Das hat der Bundesfinanzhof bestätigt (Urteil vom 01.10.2025, X R 16, 17/23). Wer knapp unter der Grenze liegt, sollte deshalb genau rechnen.
Fast ausschließlich betriebliche Nutzung
Das Wirtschaftsgut muss im Jahr der Anschaffung und im folgenden Wirtschaftsjahr vermietet oder in einer inländischen Betriebsstätte ausschließlich oder fast ausschließlich betrieblich genutzt werden (§ 7g Abs. 6 Nr. 2 EStG). Die Finanzverwaltung verlangt dafür mindestens 90 % betriebliche Nutzung (BMF-Schreiben vom 15.06.2022, BStBl I 2022, 945). Bei Firmenwagen ist das ohne Fahrtenbuch kaum nachzuweisen. Wird die Grenze verfehlt, wird die Sonder-AfA rückgängig gemacht.
Anschaffung heißt Lieferung, nicht Zahlung
Das Jahr der Anschaffung ist das Jahr der Lieferung (§ 9a EStDV) – also der Zeitpunkt, ab dem Sie wirtschaftlich über das Wirtschaftsgut verfügen können. Eine Zahlung im Dezember genügt nicht, wenn die Maschine oder Anlage erst im Januar übergeben wird. Bei technischen Anlagen ist das in der Regel erst nach Fertigstellung und Abnahme der Fall. Mehr dazu am Beispiel von Solarparks: PV-Direktinvestment: Eigentum, IAB und GbR-Risiko.
Gesellschaften und Gemeinschaften
Bei Personengesellschaften und Gemeinschaften tritt die Gesellschaft an die Stelle des Einzelnen (§ 7g Abs. 7 EStG). Gewinngrenze, Nutzung und Abzug werden dann auf ihrer Ebene geprüft – ein persönlich beantragter Abzug kann ins Leere gehen.
Zusammenspiel mit Investitionsabzugsbetrag und degressiver AfA
Die Sonder-AfA entfaltet ihre volle Wirkung erst im Paket. Drei Bausteine greifen ineinander:
- Investitionsabzugsbetrag (IAB): Schon vor der Investition dürfen Sie bis zu 50 % der voraussichtlichen Kosten gewinnmindernd abziehen, höchstens 200.000 € je Betrieb (§ 7g Abs. 1 EStG). Auch hier gilt die Gewinngrenze von 200.000 € im Abzugsjahr; der IAB darf einen Verlust erzeugen. Die Investition muss bis zum Ende des dritten folgenden Wirtschaftsjahres erfolgen.
- Hinzurechnung und Minderung der Anschaffungskosten: Im Investitionsjahr wird der IAB wieder hinzugerechnet. Gleichzeitig dürfen die Anschaffungskosten um denselben Betrag gemindert werden – beides gleicht sich aus (§ 7g Abs. 2 EStG). Sonder-AfA und AfA bemessen sich dann aber nur noch nach den geminderten Kosten.
- Degressive AfA: Für bewegliche Wirtschaftsgüter, die nach dem 30.06.2025 und vor dem 01.01.2028 angeschafft werden, ist wieder eine degressive AfA erlaubt – höchstens das Dreifache des linearen Satzes und maximal 30 % (§ 7 Abs. 2 EStG). Sie ist neben der Sonder-AfA zulässig.
Rechenbeispiel: 100.000 € Investition
Ein Einzelunternehmer erzielt 2025 und 2026 jeweils 120.000 € Gewinn. Er plant 2025 eine Maschine für 100.000 € netto (Nutzungsdauer 10 Jahre), die im Januar 2026 geliefert wird. Drei Varianten im Vergleich:
| A: nur lineare AfA | B: Sonder-AfA + degressive AfA | C: IAB + Sonder-AfA + degressive AfA | |
|---|---|---|---|
| 2025: Investitionsabzugsbetrag (50 %) | – | – | −50.000 € |
| 2026: Hinzurechnung IAB | – | – | +50.000 € |
| 2026: Minderung der Anschaffungskosten | – | – | −50.000 € |
| Bemessungsgrundlage für die AfA | 100.000 € | 100.000 € | 50.000 € |
| 2026: Sonder-AfA 40 % | – | −40.000 € | −20.000 € |
| 2026: AfA (linear 10 % bzw. degressiv 30 %) | −10.000 € | −30.000 € | −15.000 € |
| Abzug 2025 + 2026 gesamt | 10.000 € | 70.000 € | 85.000 € |
| Restbuchwert Ende 2026 | 90.000 € | 30.000 € | 15.000 € |
| Einkommensteuer + Soli 2025 + 2026 | 78.475 € | 52.208 € | 43.553 € |
| Steuer niedriger als bei A | – | 26.267 € | 34.921 € |
Variante C bringt in den ersten beiden Jahren rund 35.000 € weniger Steuer als die lineare AfA. Der Vorteil ist aber zum größten Teil vorgezogen: Ab 2027 stehen bei Variante C nur noch 15.000 € Restbuchwert zur Abschreibung zur Verfügung, bei Variante A noch 90.000 €. Endgültig gespart wird vor allem, wenn der Abzug in Jahre mit hohem und die spätere Versteuerung in Jahre mit niedrigerem Steuersatz fällt – etwa im Jahr einer Abfindung oder eines Unternehmensverkaufs.
Typische Fehler, die die Sonderabschreibung kosten
- Lieferung verpasst: Wird erst im Folgejahr geliefert, verschiebt sich die Sonder-AfA – und die Steuerplanung für das laufende Jahr geht nicht auf.
- Gewinngrenze knapp überschritten: Gewerbesteuer und andere außerbilanzielle Korrekturen zählen mit.
- Privatnutzung über 10 %: Dann werden Sonder-AfA und Minderung der Anschaffungskosten rückgängig gemacht (§ 7g Abs. 4 und 6 EStG).
- Investitionsfrist versäumt: Wird ein IAB nicht innerhalb von drei Jahren durch eine Investition genutzt, wird der Abzug im ursprünglichen Jahr rückgängig gemacht – auch bei bestandskräftigem Bescheid und mit Nachzahlungszinsen (§ 7g Abs. 3 EStG).
- Verlustverrechnung gesperrt: Bei vorgefertigten Investmentkonzepten kann § 15b EStG verhindern, dass Anlaufverluste mit anderen Einkünften verrechnet werden.
Sonderabschreibung bei Photovoltaik: nur bei gewerblichen Anlagen
Für private Anleger kommt § 7g vor allem über gewerbliche Photovoltaikanlagen ins Spiel. Kleine Anlagen bis 30 kWp je Wohn- oder Gewerbeeinheit sind allerdings ertragsteuerfrei (§ 3 Nr. 72 EStG) – dann gibt es weder Verluste noch IAB oder Sonder-AfA. Wie sich größere Anlagen rechnen, zeigen Photovoltaik als Kapitalanlage und IAB bei Photovoltaik.
Ob und wie sich IAB und Sonderabschreibung in Ihre Steuerplanung einfügen – etwa im Jahr einer hohen Abfindung, siehe Hohe Abfindung: Steuern sparen –, rechnen wir gemeinsam mit Ihrer Steuerberatung durch.
Häufige Fragen
Wie hoch ist die Sonderabschreibung nach § 7g EStG?
Bis zu 40 % der Anschaffungs- oder Herstellungskosten, zusätzlich zur normalen AfA. Das gilt für Wirtschaftsgüter, die nach dem 31.12.2023 angeschafft oder hergestellt wurden; vorher waren es 20 %. Die 40 % können frei auf das Anschaffungsjahr und die vier Folgejahre verteilt werden.
Brauche ich für die Sonderabschreibung einen Investitionsabzugsbetrag?
Nein. Die Sonderabschreibung steht auch ohne vorherigen IAB zu, wenn die Gewinngrenze von 200.000 € im Vorjahr eingehalten ist und das Wirtschaftsgut fast ausschließlich betrieblich genutzt wird. Mit IAB lässt sich der Abzug aber teilweise ins Jahr vor der Investition vorziehen.
Wird die Sonderabschreibung im Anschaffungsjahr zeitanteilig gekürzt?
Nein. Anders als die lineare oder degressive AfA steht die Sonderabschreibung auch bei Lieferung im Dezember in voller Höhe zu. Entscheidend ist, dass die Lieferung tatsächlich noch im Jahr erfolgt – die Zahlung allein reicht nicht.
Kann ich die Sonderabschreibung nach § 7g für eine vermietete Wohnung nutzen?
Nein. § 7g gilt nur für bewegliche Wirtschaftsgüter eines Betriebs. Für neue Mietwohnungen gibt es die Sonderabschreibung nach § 7b EStG: 5 % pro Jahr über vier Jahre bei Effizienzhaus 40 mit QNG-Siegel und Baukosten von höchstens 5.200 € je m².
Lassen sich Sonderabschreibung und degressive AfA kombinieren?
Ja. Für bewegliche Wirtschaftsgüter, die vom 01.07.2025 bis 31.12.2027 angeschafft werden, ist die degressive AfA mit höchstens dem Dreifachen des linearen Satzes und maximal 30 % zulässig – neben der Sonderabschreibung. Ausnahme: Wer für ein Elektrofahrzeug die 75-%-Abschreibung wählt, kann keine Sonderabschreibung nach § 7g nutzen.
Was passiert, wenn die Voraussetzungen später wegfallen?
Wird das Wirtschaftsgut im Anschaffungs- oder Folgejahr zu mehr als 10 % privat genutzt, werden Sonderabschreibung und Minderung der Anschaffungskosten rückwirkend gestrichen. Wird ein IAB nicht innerhalb von drei Jahren für eine Investition genutzt, wird er im Abzugsjahr rückgängig gemacht – mit Nachzahlungszinsen.