
PV-Direktinvestment in Solarparks: Eigentum, IAB und GbR-Risiko bei parzellierten Anlagen
Live-Werte: Day-Ahead-Börse (DE-LU) und Einspeisung, Energy-Charts (Fraunhofer ISE), Daten: Bundesnetzagentur | SMARD.de, CC BY 4.0. Marktwert Solar laufender Monat: eigene Näherung. Feste Werte: BNetzA, netztransparenz.de, Fraunhofer ISE.
Das Modell klingt einfach: Ein Projektierer errichtet eine große Photovoltaikanlage und verkauft sie in Teilen an viele Anleger. Jeder erwirbt „seine“ Module samt Wechselrichter, die Anlage wird gemeinsam an einen Netzverknüpfungspunkt angeschlossen, ein Betreiber kümmert sich um Wartung und Vermarktung. Der Anleger erhält Erträge und kann – so das Versprechen – den Investitionsabzugsbetrag und Sonderabschreibungen nutzen.
In der Praxis scheitert dieses Modell immer wieder an Details der Vertragsgestaltung und Dokumentation. Dieser Beitrag zeigt die wichtigsten rechtlichen und steuerlichen Fallstricke – und welche Unterlagen Anleger vor und nach dem Kauf brauchen.
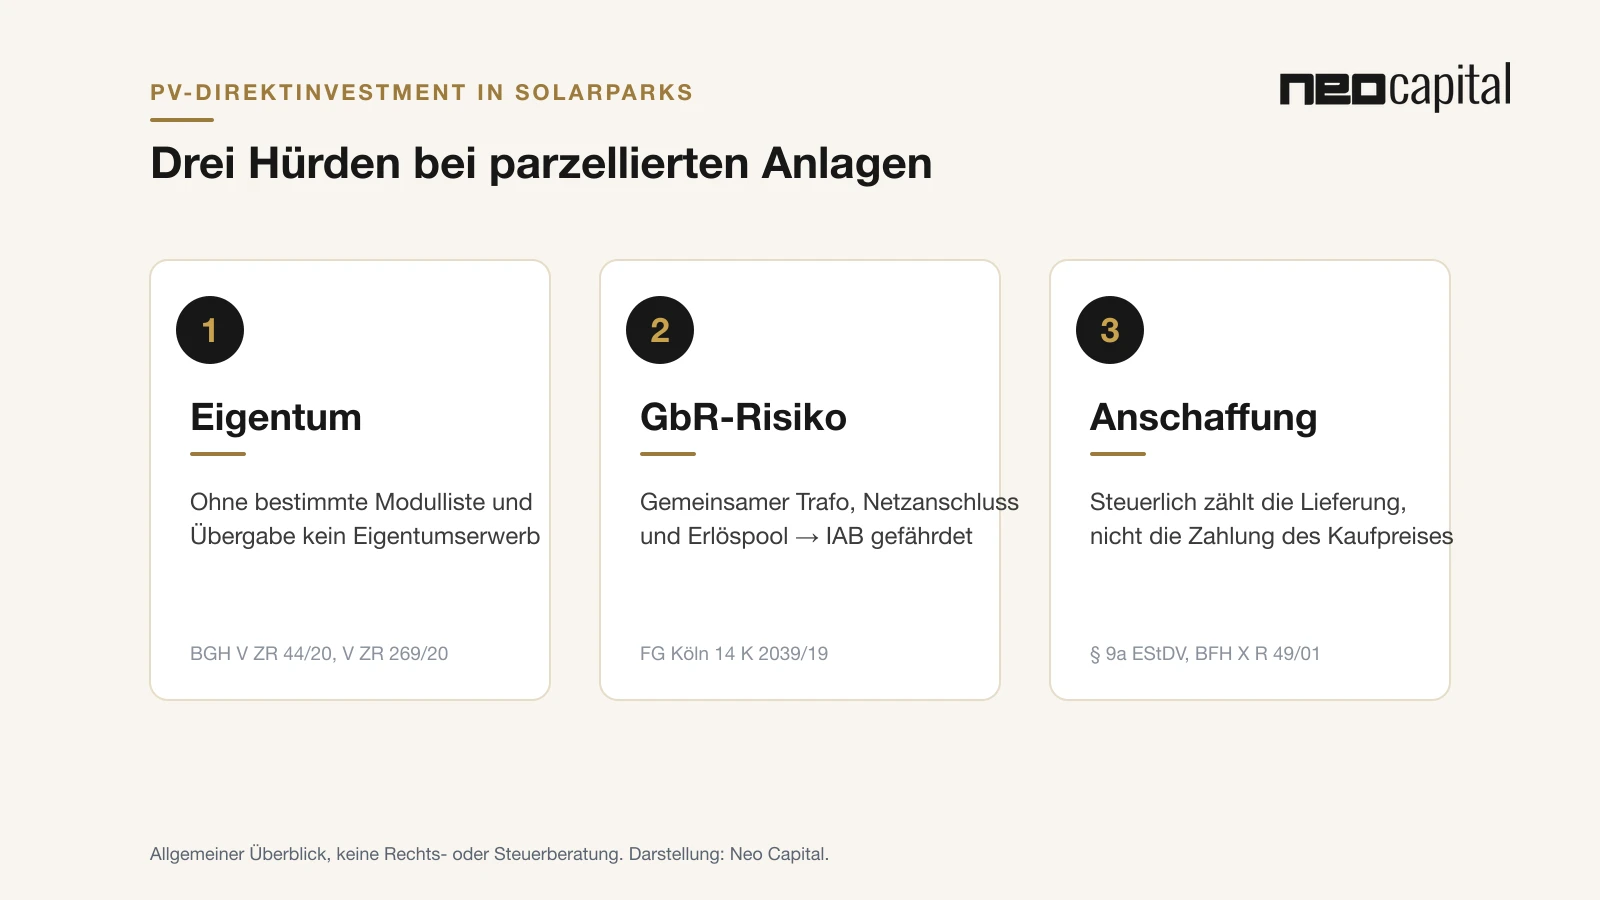
Hürde 1: Wird der Anleger überhaupt Eigentümer?
Der Bundesgerichtshof hat sich in mehreren Verfahren mit Anlegern befasst, die Module eines Solarparks gekauft hatten, dessen Verkäufer später insolvent wurde. Die zentralen Aussagen:
- Module können eigenständig übereignet werden: Eine Freiflächenanlage auf Gestellen ist rechtlich eine bewegliche Sache und kein Gebäude. Einzelne Module sind keine wesentlichen Bestandteile, wenn sie durch gleiche oder ähnliche Bauteile ersetzt werden können (BGH, Urteil vom 22.10.2021, V ZR 44/20).
- Bezahlt heißt nicht übereignet: Für den Eigentumserwerb verlangt der BGH eine hinreichend bestimmte Einigung und eine Übergabe der Module oder einen gesetzlichen Ersatz dafür (§ 929 BGB; BGH V ZR 44/20 und V ZR 269/20 vom 17.03.2022). Beide Verfahren hat der BGH zur Prüfung genau dieser Punkte zurückverwiesen.
- Vertragsklauseln ersetzen keine Übergabe: Eine Klausel, nach der die Übergabe „mit vollständiger Zahlung des Kaufpreises als erfolgt gilt“, hat der BGH nicht als ausreichend bestätigt. Entscheidend ist der Nachweis einer tatsächlichen Übergabe oder eines gesetzlichen Übergabeersatzes.
Was „hinreichend bestimmt“ in der Praxis bedeutet
Aus der anwaltlichen Praxis: Es reicht nicht, wenn im Vertrag nur eine Leistung in kWp oder eine Stringbezeichnung steht, sich im Plan aber nicht zweifelsfrei feststellen lässt, welche Module konkret gekauft wurden. Ein Dritter – etwa ein Insolvenzverwalter – muss anhand der Unterlagen eindeutig erkennen können, was dem Anleger gehört:
- Stringplan mit eindeutiger Zuordnung der Strings zum Anleger
- Modulliste mit Hersteller, Typ, Seriennummer und Belegenheitsort jedes Moduls – die Summe der Einzelleistungen ergibt die gekaufte Gesamtleistung
- Wechselrichter mit Hersteller, Seriennummer und Standort
- Übergabeprotokoll nach einem Übergabetermin vor Ort, unterschrieben von Verkäufer und Käufer
- bei Rückvermietung an den Betreiber ein klar geregeltes Miet- bzw. Besitzmittlungsverhältnis
Hürde 2: Einzelunternehmer oder GbR?
Steuerlich soll jeder Anleger einen eigenen Gewerbebetrieb mit „seiner“ Anlage führen. Nur dann kann er den Investitionsabzugsbetrag und die Sonderabschreibung selbst geltend machen. Das Finanzgericht Köln hat jedoch in einem Fall, in dem ein Anleger eine Teilanlage für rund 478.000 € netto erworben und einen IAB von 200.000 € beantragt hatte, eine gemeinsame Gesellschaft für naheliegend gehalten (FG Köln, Beschluss vom 22.06.2020, 14 K 2039/19). Ausschlaggebend waren:
- Miteigentum der Anleger an gemeinsamen Bestandteilen wie Netzanschluss und Transformatoren
- eine verpflichtende Betreibergemeinschaft mit Mehrheitsentscheidungen, die der Einzelne nicht kündigen konnte
- gemeinsam vereinnahmte Erlöse und Versicherungsleistungen, verwaltet von einem Verwalter
Das Gericht sah darin eher eine Gesellschaft bürgerlichen Rechts als eine bloße Bruchteilsgemeinschaft. Die Folgen einer solchen Mitunternehmerschaft sind erheblich:
- IAB auf der falschen Ebene: Bei Gesellschaften und Gemeinschaften tritt für den IAB die Gesellschaft an die Stelle des Einzelnen (§ 7g Abs. 7 EStG). Ein vom Anleger persönlich beantragter IAB kann deshalb scheitern – mit Nachzahlung und Zinsen.
- Gesonderte und einheitliche Feststellung: Die Einkünfte müssen auf Ebene der Gemeinschaft festgestellt werden; die eigene Steuererklärung des Anlegers hängt davon ab.
- Gewerbesteuer und Buchführung auf Ebene der Gesellschaft.
- Grundbuch: Soll eine GbR eine Dienstbarkeit erhalten, muss sie zuvor als eGbR im Gesellschaftsregister eingetragen sein (BGH, Beschluss vom 03.07.2025, V ZB 17/24, Zusammenfassung).
Saubere Trennung: worauf es ankommt
| Bereich | Risikoarm | Risikoreich |
|---|---|---|
| Strings und Module | Eigene, dokumentierte Strings je Anleger | Pauschaler kWp-Anteil an der Gesamtanlage |
| Wechselrichter | Eigene Wechselrichter je Anleger | Gemeinsame Wechselrichter für mehrere Eigentümer |
| Messung und Abrechnung | Eigene Messung, Vergütung nach eigener Erzeugung | Erlöse in einen Topf, Verteilung nach kWp-Schlüssel |
| Trafo, Übergabestation, Netzanschluss | Klar geregelte Nutzung, keine gemeinsame Erlöserzielung | Gemeinsames Eigentum plus Betreibergemeinschaft mit Mehrheitsentscheid |
| Verträge | Einzelverträge je Anleger, individuelle Kündigungsrechte | Gemeinschaftsvertrag ohne Austrittsmöglichkeit |
Hürde 3: Wann ist die Anlage „angeschafft“?
Für Investitionsabzugsbetrag, Sonderabschreibung und AfA zählt das Jahr der Anschaffung. Das ist das Jahr der Lieferung (§ 9a EStDV) – also der Zeitpunkt, zu dem der Erwerber wirtschaftlich über das Wirtschaftsgut verfügen kann (BFH, Urteil vom 04.06.2003, X R 49/01). Bei technischen Anlagen gilt das in der Regel erst nach Fertigstellung und Abnahme.
Die Konsequenz: Wird der Kaufpreis im Dezember gezahlt, die Anlage aber erst im Folgejahr übergeben oder angeschlossen, fehlt im Zahlungsjahr die Anschaffung – geplante Sonderabschreibungen verschieben sich, und eine Steuerplanung (etwa im Jahr einer Abfindung) geht nicht auf. Ohne wirksamen Eigentumserwerb kann die steuerliche Förderung im Extremfall ganz entfallen.
Weitere Fallstricke
- Steuerstundungsmodell: Bei vorgefertigten Konzepten kann § 15b EStG die Verrechnung der Anlaufverluste mit anderen Einkünften sperren (§ 15b EStG). Nach dem BFH kann das auch gelten, wenn die Verluste vor allem aus dem IAB stammen (Urteil vom 02.10.2025, IV R 14/23).
- Pacht- und Nutzungsverträge: Ein Pacht- oder Dachnutzungsvertrag geht nicht einfach mit dem Kaufvertrag auf den Anleger über. Der Verpächter muss zustimmen – sinnvoll ist eine dreiseitige Vereinbarung zwischen Verpächter, Verkäufer und Käufer.
- Dingliche Sicherung: Das Nutzungsrecht am Grundstück sollte über eine eigene beschränkte persönliche Dienstbarkeit im Grundbuch gesichert sein – zugunsten des Anlegers, nicht nur des Projektierers.
- Umsatzsteuer: Der Nullsteuersatz gilt nur für Anlagen auf oder in der Nähe von Wohngebäuden und bestimmten öffentlichen Gebäuden (§ 12 Abs. 3 UStG); Freiflächenanlagen tragen regelmäßig 19 % Umsatzsteuer. Wer die Vorsteuer ziehen will, darf nicht die Kleinunternehmerregelung wählen.
- Keine Steuerbefreiung: Die Befreiung für kleine PV-Anlagen gilt nur für Anlagen an Gebäuden bis 30 kWp je Einheit (§ 3 Nr. 72 EStG) – Solarpark-Teile sind steuerpflichtig.
Checkliste für PV-Direktinvestoren
- Kaufgegenstand eindeutig bestimmen: Stringplan, Modulliste mit Seriennummern und Lage, Wechselrichter mit Seriennummern.
- Übergabe vor Ort mit Protokoll – keine bloße „Übergabefiktion“ im Vertrag.
- Eigene Dienstbarkeit im Grundbuch und dreiseitige Vereinbarung zum Pacht- bzw. Nutzungsvertrag.
- Eigene Messung und Abrechnung nach eigener Erzeugung; keine Erlöspools.
- Gemeinsame Infrastruktur so regeln, dass keine gemeinsame Gewinnerzielung entsteht – vorab steuerlich prüfen lassen.
- IAB und Sonderabschreibung erst nach Klärung von Anschaffungszeitpunkt, Mitunternehmerschaft und § 15b EStG einplanen.
- Bonität des Projektierers und Zahlungsplan prüfen: Zahlungen möglichst erst nach Baufortschritt und Übergabe.
- Kaufvertrag vor Unterschrift anwaltlich prüfen lassen.
Wir prüfen PV-Angebote unabhängig auf Wirtschaftlichkeit, Vertragsstruktur und typische Fallstricke und arbeiten dabei mit spezialisierten Rechtsanwälten und Steuerberatern zusammen. Wie sich eine PV-Anlage 2026 rechnet, zeigt unser Beitrag Photovoltaik als Kapitalanlage.
Häufige Fragen
Werde ich mit der Zahlung des Kaufpreises Eigentümer meiner PV-Teilanlage?
Nicht automatisch. Nach der Rechtsprechung des BGH braucht es eine hinreichend bestimmte Einigung über konkrete Module und eine Übergabe oder einen gesetzlichen Übergabeersatz. Ohne eindeutige Modulliste und Übergabeprotokoll ist das Eigentum unsicher – besonders bei einer Insolvenz des Verkäufers.
Kann das Finanzamt meinen Investitionsabzugsbetrag streichen?
Ja, etwa wenn es mehrere Anleger mit gemeinsamem Netzanschluss, Betreibergemeinschaft und gemeinsamen Erlösen als GbR einstuft. Dann ist der IAB auf Ebene der Gemeinschaft zu beantragen. Auch § 15b EStG und ein späterer Anschaffungszeitpunkt können den Steuervorteil kosten.
Welche Unterlagen brauche ich als PV-Direktinvestor?
Kaufvertrag, Stringplan, Modulliste mit Seriennummern und Lage, Wechselrichterdaten, Übergabeprotokoll, Nachweis der Dienstbarkeit, Vereinbarung zum Pacht- oder Nutzungsvertrag sowie Mess- und Abrechnungsunterlagen für die eigene Erzeugung.
Was passiert, wenn der Verkäufer der PV-Anlage insolvent wird?
Ist das Eigentum wirksam übergegangen, gehört die Anlage dem Anleger. Fehlt es daran, kann der Insolvenzverwalter die Anlage zur Masse ziehen – der Anleger hat dann nur eine Insolvenzforderung, obwohl er gezahlt hat.