
Immobilie als Altersvorsorge: Eigenheim oder Kapitalanlage?
Die gesetzliche Rente allein reicht für die meisten Menschen nicht, um den gewohnten Lebensstandard zu halten. Immobilien gelten deshalb als klassischer Baustein der privaten Altersvorsorge – zu Recht, denn sie bieten etwas, das kaum eine andere Anlage leistet: Sie senken die Wohnkosten im Alter oder schaffen ein laufendes, an die Inflation gekoppeltes Einkommen.
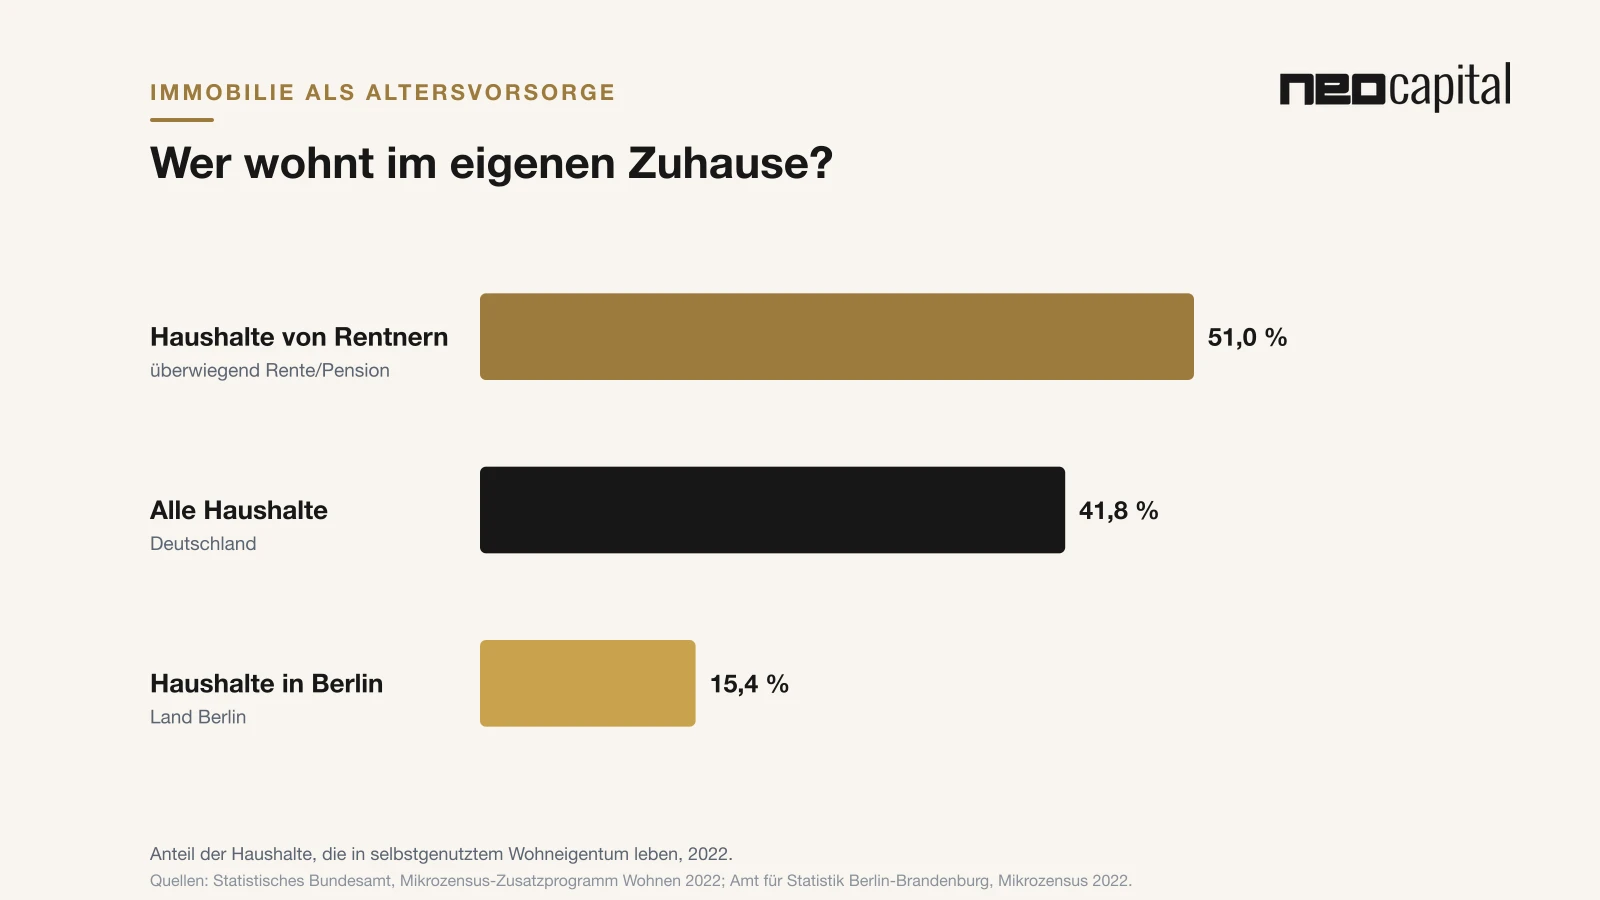
Die Statistik bestätigt die Bedeutung: In Deutschland lebten 2022 laut Mikrozensus 41,8 % aller Haushalte im eigenen Wohneigentum. Bei Haushalten, die überwiegend von Rente oder Pension leben, waren es 51,0 % (Destatis). In Berlin ist die Lage ganz anders: Nur 15,4 % der Haushalte wohnen in den eigenen vier Wänden (Amt für Statistik Berlin-Brandenburg) – die große Mehrheit trägt die Miete auch im Ruhestand weiter.
Zwei Wege: Eigenheim oder vermietete Immobilie
| Selbstgenutztes Eigenheim | Vermietete Immobilie | |
|---|---|---|
| Beitrag im Ruhestand | Mietfreies Wohnen – nur Nebenkosten und Instandhaltung | Mieteinnahmen als zusätzliches Einkommen |
| Steuern in der Ansparphase | Zinsen und Kosten nicht absetzbar | Zinsen, Abschreibung und Kosten als Werbungskosten absetzbar |
| Finanzierung | Höherer Eigenkapitalanteil üblich | Fremdkapital-Hebel, Mieten tragen einen Teil der Rate |
| Verkauf | Bei Eigennutzung grundsätzlich steuerfrei | Nach zehn Jahren Haltedauer steuerfrei (§ 23 EStG) |
| Flexibilität | Gebunden an den Wohnort | Standort nach Rendite und Nachfrage wählbar |
| Hauptrisiken | Klumpenrisiko, Instandhaltung, Wohnbedarf ändert sich | Leerstand, Mietausfall, Mietrecht, Instandhaltung |
Das Eigenheim: Sicherheit durch mietfreies Wohnen
Der größte Vorteil des Eigenheims im Alter ist die gesparte Miete. Wer zum Rentenbeginn schuldenfrei im eigenen Haus oder der eigenen Wohnung lebt, braucht ein deutlich geringeres Einkommen, um seinen Lebensstandard zu halten. Hinzu kommt das Gefühl von Sicherheit: keine Mieterhöhung, keine Eigenbedarfskündigung.
Die Kehrseite: Ein Eigenheim bindet viel Kapital an einem Ort, es erwirtschaftet keine Rendite im engeren Sinn, und die Kosten für Instandhaltung, Modernisierung und energetische Anforderungen tragen Sie allein. Zudem passt das Familienhaus im Alter oft nicht mehr zum Bedarf – zu groß, nicht barrierefrei, zu weit von Ärzten und Infrastruktur entfernt.
Die Kapitalanlage: Einkommen und Steuervorteile
Eine vermietete Immobilie arbeitet schon während des Berufslebens für Sie: Die Mieter zahlen einen Teil der Finanzierung, Zinsen, Abschreibung und Kosten mindern die Steuer, und im Ruhestand bleibt bei getilgter Finanzierung ein laufender Überschuss. Mieten entwickeln sich langfristig tendenziell mit der allgemeinen Preisentwicklung – ein Inflationsschutz, den nominale Renten und Sparverträge nicht bieten. Wie sich Abschreibungen bei Neubauten auswirken, zeigen wir im Beitrag degressive AfA und Sonder-AfA kombinieren.
Der Erfolg einer Kapitalanlage hängt aber stark von Lage, Kaufpreis und Finanzierung ab. Daten zu Mieten und Preisen in Berlin und Umland finden Sie in unseren Marktanalysen Immobilienmarkt Berlin und Immobilienmarkt Brandenburg.
Die wichtigste Regel: schuldenfrei bis zur Rente
Ob Eigenheim oder Kapitalanlage – als Altersvorsorge funktioniert eine Immobilie nur, wenn die Finanzierung bis zum Rentenbeginn weitgehend getilgt ist. Andernfalls frisst die Kreditrate genau das Einkommen auf, das im Ruhestand fehlt. Rechnen Sie deshalb von hinten:
- Restschuld zum Rentenbeginn festlegen: Ziel ist in der Regel null oder ein Betrag, der aus Rücklagen getilgt werden kann.
- Tilgung danach ausrichten: Wer mit 45 kauft und mit 67 schuldenfrei sein will, hat 22 Jahre – entsprechend höher muss die anfängliche Tilgung sein.
- Zinsbindung absichern: Lange Zinsbindungen oder Sondertilgungsrechte reduzieren das Risiko, bei der Anschlussfinanzierung von höheren Zinsen überrascht zu werden.
- Sondertilgungen einplanen: Bonuszahlungen, Steuererstattungen oder eine Abfindung können die Restschuld gezielt senken.
Bei der Planung unterstützen wir mit einem Vergleich von über 400 Banken – mehr dazu unter Immobilienfinanzierung.
Wohn-Riester: Förderung für das Eigenheim
Gefördertes Riester-Kapital lässt sich für selbstgenutztes Wohneigentum einsetzen (§ 92a EStG): für Kauf oder Bau (mindestens 3.000 €), zur Tilgung eines Darlehens oder – mit Mindestbeträgen – für einen altersgerechten bzw. energetischen Umbau. Die entnommenen Beträge werden auf einem Wohnförderkonto erfasst, jährlich um 2 % erhöht und im Ruhestand nachgelagert besteuert – wahlweise verteilt oder auf einmal mit Abschlag. Für Kapitalanleger ist Wohn-Riester nicht nutzbar.
Was im Alter auf Eigentümer zukommt
- Instandhaltung: Dach, Heizung, Fenster und Fassade halten nicht ewig. Rücklagen sind Pflicht – bei Eigentumswohnungen zusätzlich das Hausgeld und mögliche Sonderumlagen der Gemeinschaft.
- Energetische Anforderungen: Heizungstausch und Dämmung können erhebliche Kosten verursachen; auch der CO₂-Preis wirkt sich auf Heizkosten und bei Vermietung auf die Kostenaufteilung aus.
- Barrierefreiheit: Ein altersgerechter Umbau sollte früh mitgedacht werden.
- Liquidität: Immobilienvermögen ist nicht schnell verfügbar. Wer im Alter Geld braucht, muss verkaufen, beleihen oder über eine Immobilienrente nachdenken.
Immobilie als ein Baustein von mehreren
Eine Immobilie ist ein starker Baustein der Altersvorsorge – aber selten der einzige. Wer sein gesamtes Vermögen in ein Objekt steckt, trägt ein hohes Klumpenrisiko: Standort, Mieter, Sanierungsbedarf und Gesetzesänderungen betreffen dann alles auf einmal. Sinnvoll ist eine Kombination aus Immobilien, einem breit gestreuten Wertpapierdepot und – je nach Situation – steuerlich geförderter Vorsorge. Im Ruhestand lässt sich das Depot über einen Entnahmeplan flexibel nutzen, während die Immobilie Wohnkosten senkt oder Mieteinnahmen liefert.
Häufige Fragen
Ist eine Immobilie eine gute Altersvorsorge?
Sie kann es sein, wenn sie bis zum Rentenbeginn weitgehend abbezahlt ist, Rücklagen für Instandhaltung bestehen und sie nicht das gesamte Vermögen bindet. Dann senkt sie die Wohnkosten oder liefert Mieteinnahmen.
Was ist besser für die Rente: Eigenheim oder vermietete Wohnung?
Das Eigenheim spart im Alter die Miete und gibt Sicherheit, ist aber steuerlich nicht begünstigt. Die vermietete Wohnung bietet Steuervorteile in der Ansparphase und Einkommen im Ruhestand, bringt aber Vermietungsrisiken mit. Oft ist die Antwort eine Frage von Lebensplanung, Wohnort und Vermögen.
Wie viele Rentner wohnen im Eigentum?
Laut Mikrozensus 2022 lebten 51,0 % der Haushalte, die überwiegend von Rente oder Pension leben, im eigenen Wohneigentum. Über alle Haushalte waren es 41,8 %, in Berlin nur 15,4 %.
Kann ich meine Riester-Rente für eine Immobilie nutzen?
Ja, für selbstgenutztes Wohneigentum über Wohn-Riester (§ 92a EStG) – etwa für Kauf, Bau oder Tilgung. Die Beträge werden im Alter nachgelagert besteuert. Für vermietete Immobilien ist das nicht möglich.
Ist der Verkauf einer Immobilie im Ruhestand steuerfrei?
Bei Eigennutzung grundsätzlich ja. Vermietete Immobilien im Privatvermögen können nach zehn Jahren Haltedauer steuerfrei verkauft werden.